
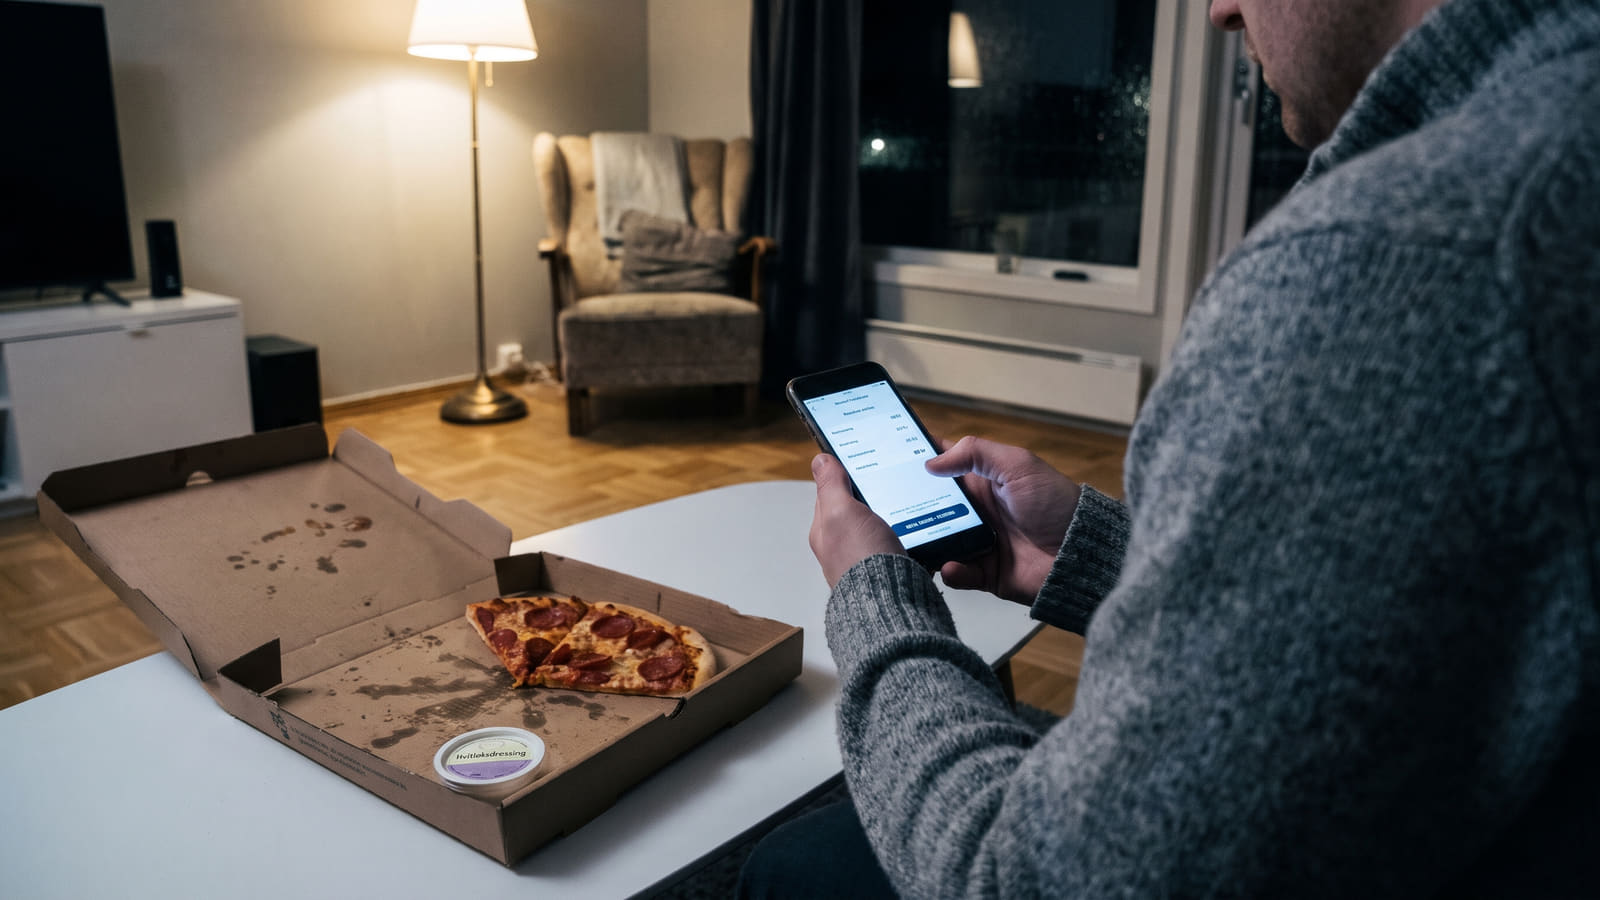
Den skjulte prisen på fredagspizzaen
Det er fredag kveld, kontoen er skrapet før lønningsdag, og du klikker hjem en rask pizza med faktura for å løse middagen.
Dette ene tastetrykket kan fort gjøre måltidet dramatisk mye dyrere enn du tror.
Velger du fakturakjøp hos Pizzabakeren gjennom Front Payment, får du som privatperson 10 dagers forfallsfrist mot en fast kredittkostnad på 49 kroner inkludert mva.
Et fast gebyr eller fast kredittkostnad på småkjøp gir en høy årlig effektiv rente etter finansavtaleloven, sammenlignet med et gebyrfritt kredittkort som gjøres opp innen rentefri periode.
Klarna, faktura eller vanlig kredittkort?
Mange tror at «kjøp nå, betal senere»-løsninger og tradisjonelle kredittkort fungerer likt, men kostnadsstrukturen er svært ulik – og det er lett å gå i gebyrfellene ved faktura på nett hvis du utsetter oppgjøret.
Velger du riktig betalingsmetode og betaler i tide, kan du imidlertid slippe unna ekstra kostnader.
Slik fungerer Klarna på hverdagsforbruk
Klarna tilbyr ved enkeltkjøp rentefri betalingsutsettelse i 30 dager uten fakturagebyr.
De tilbyr også rentefri deling i tre deler over 60 dager ved rettidig betaling.
Velger du derimot å dele opp betalingen over lengre tid, endrer regnestykket seg raskt:
- Ved delbetaling over 3 til 36 måneder hos Klarna ligger nominell rente på 18,9–21,9 % (effektiv rente rundt 21,90 %).
- Klarna krever per i dag ingen etablerings- eller månedlige administrasjonsgebyrer på disse delbetalingene i Norge.
- Et gebyrfritt kredittkort gir deg til sammenligning helt kostnadsfri utsettelse dersom du betaler hele fakturaen ved forfall.
Er du prisbevisst i hverdagen, bør du også velge en bank som gir deg gode betingelser uten unødvendige gebyrer.
Før du eventuelt bytter bank, kan du lese over 13 000 kundeomtaler av norske banker for å finne aktørene med de mest fornøyde kundene.
Havner takeaway-fakturaen i Gjeldsregisteret?
Mange forbrukere bekymrer seg for at en ubetalt matlevering skal ødelegge muligheten til å få boliglån.
Hvorvidt småkjøpene dine blir synlige for banken, avhenger helt av hvilken betalingsløsning du velger i kassen.
Dette rapporteres ikke
Ordinære fakturakjøp med 10 til 30 dagers betalingsfrist anses ikke som rentebærende forbruksgjeld etter gjeldsinformasjonsloven.
Disse rapporteres derfor ikke inn til Gjeldsregisteret så lenge de gjøres opp ved forfall.
Dette blir registrert som gjeld
Dersom et kjøp gjøres om til en delbetalingsavtale eller trekkes på en innvilget rammekreditt, defineres det som en kredittavtale.
Da plikter finansforetaket å innrapportere avtalen direkte til gjeldsregistrene, noe som umiddelbart påvirker hvor mye du kan låne til bolig.
Har du allerede boliglån og merker at økonomien strammer seg til, bør du sjekke om du betaler for mye på boliglånet for å frigjøre verdifull likviditet hver eneste måned.
Inkassofellen: Når gebyrene spiser opp beløpet
Den største faren ved å kjøpe mat og småvarer på faktura, er å glemme betalingsfristen.
Selv om myndighetene har satt tak på hva selskapene kan kreve, vokser småbeløp lynraskt i møte med purringer og inkasso. Står du overfor akutt pengemangel, finnes det likevel trygge alternativer til dyre smålån som forhindrer at regningene havner hos namsmannen.
Ved ubetalte småkrav under 500 kroner er lett inkassosalær 187,50 kroner og tungt salær 375 kroner, noe som gjør at omkostningene raskt kan overstige selve kjøpsbeløpet, viser satser fra Finanstilsynet og Kredinor.
Slik ser de lovbestemte satsene og fristene ut hvis du betaler for sent:
- Purregebyr og inkassovarsel: Kan maksimalt utgjøre 1/20 av inkassosatsen, som tilsvarer 38 kroner per gebyrbelagte varsel.
- Tidsfrist for gebyr: Et slikt gebyrbelagt varsel kan tidligst kreves 14 dager etter opprinnelig forfall.
- Lett inkassosalær: Ligger på 187,50 kroner for småkrav under 500 kroner.
- Tungt inkassosalær: Øker til 375 kroner for krav under 500 kroner dersom saken går videre.
Dine rettigheter ved feil på fakturaen
Har du mottatt en faktura for mat som aldri ble levert, eller mener du at kravet er feil?
Dersom en forbruker fremsetter en skriftlig og saklig innsigelse på en faktura, anses kravet som omtvistet.
Da kan ikke inkassoforetak drive inn kravet ved ordinær inkasso før tvisten er avklart.
Slik slipper du å handle mat på kreditt
Når du må bruke betalingsutsettelse på hverdagsmat, er det et tydelig varselsignal om at de faste utgiftene dine spiser opp for mye av lønnen.
I stedet for å betale dyre fakturagebyrer og høye renter, bør du umiddelbart kutte i de faste månedlige regningene dine.
Du kan enkelt hente inn tusenlapper ved å bruke gratisverktøy som lar selskapene konkurrere om deg:
- Kutt forsikringspremien: Bruk vår forsikringsrobot for å sjekke pris og se hvor mye du kan spare på få minutter.
- Unngå dyre strømpåslag: La strømroboten teste din nåværende strømavtale opp mot hele markedet.
- Press ned mobilregningen: Du kan raskt spare hundrelapper hver måned ved å sammenligne over 110 mobilabonnement og bytte til en billigere operatør.
Ved å ta en rask gjennomgang av disse avtalene skaffer du deg økonomisk pusterom, slik at du kan betale fredagspizzaen direkte uten fordyrende mellomledd.