


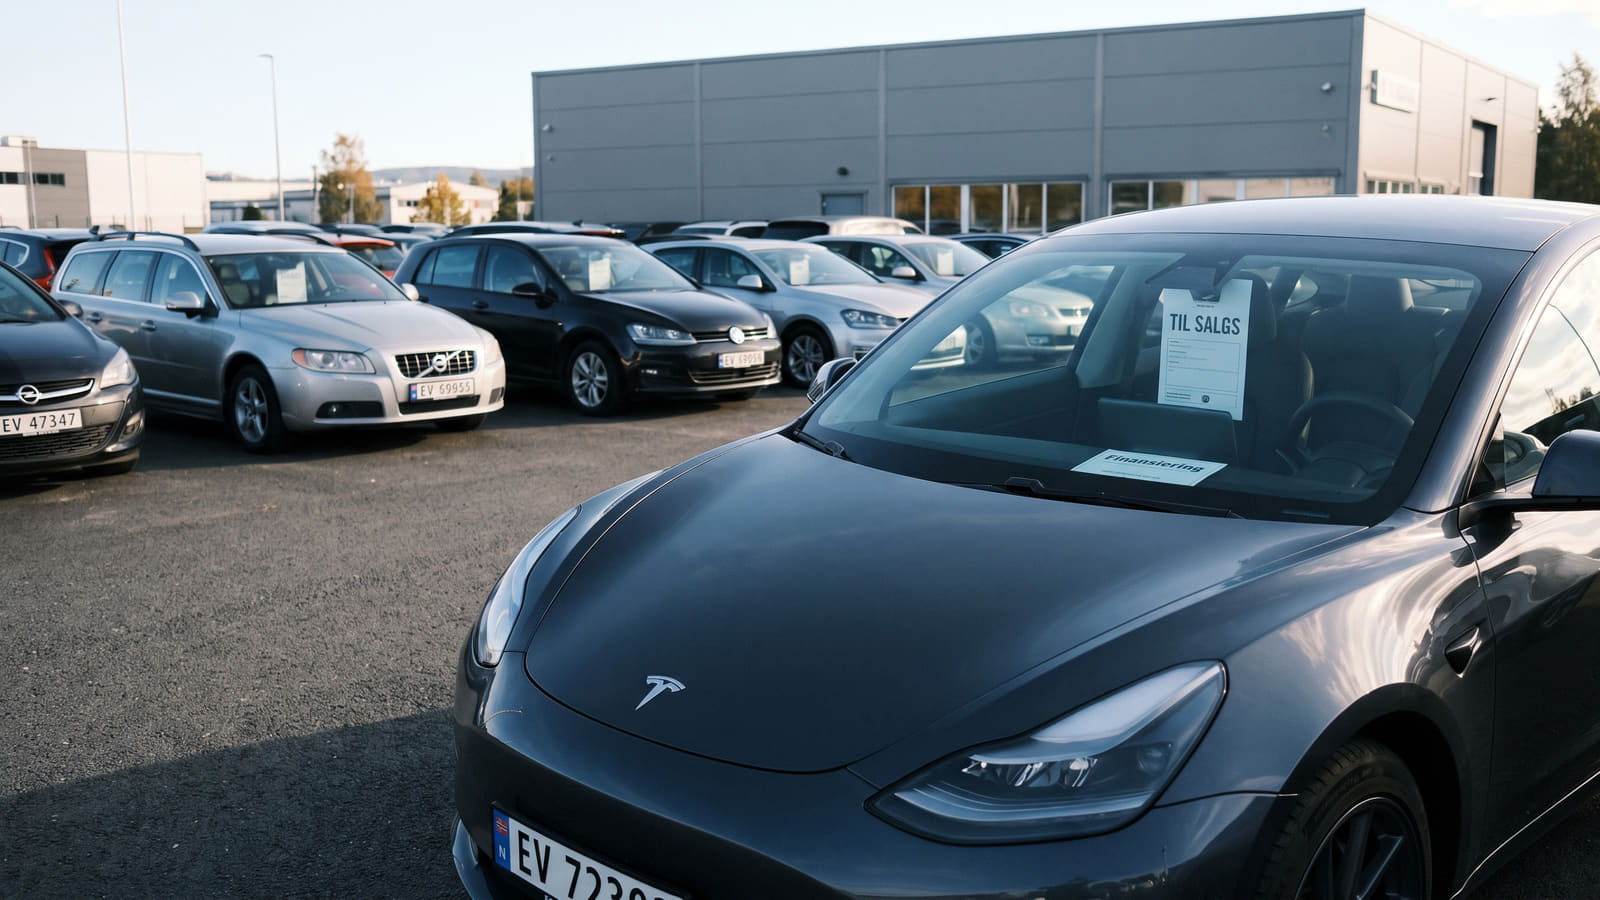
Forskjellige billån til forskjellig bilkjøp
Bankene har spisset låneproduktene sine betydelig de siste årene. Enten du skal finansiere en fabrikkny elbil eller en eldre bruktbil, finnes det skreddersydde løsninger som treffer ditt spesifikke behov.
Mange lar seg blende av en lav kampanjerente hos bilforhandleren når de kjenner på nybillukten, og glemmer å sjekke totalkostnaden. Har du allerede kjøpt bil med subsidiert rente, bør du sette deg inn i hvordan du unngår rentesjokket når rentekampanjen går ut. For å rydde opp i villedende lokketilbud, tok bransjen nylig et viktig grep.
Finansieringsselskapenes Forening (Finfo) og Norges Bilbransjeforbund (NBF) innførte en ny felles bransjenorm for markedsføring av finansiering og rentekampanjer i april 2026.
Dette gjør det langt enklere for deg som forbruker å se hva lånet faktisk koster over tid. For å unngå ubehagelige overraskelser, er det avgjørende å velge riktig lånetype fra start.
Her er de vanligste billånstypene på det norske markedet:
- Ordinært billån: Den tradisjonelle løsningen hvor banken tar salgspant i bilen, noe som krever full kaskoforsikring. For å få de beste veiledende rentene kreves det normalt minimum 35 % egenkapital.
- Grønt billån: Kjøper du en klimavennlig bil, belønnes du ofte med lavere rente. Markedet strammes stadig mer inn mot rene nullutslippsbiler, men enkelte aktører inkluderer fortsatt lavutslippshybrider i sine grønne lån.
- Billån for unge: Tilbys normalt personer under 34 år (hos enkelte banker opptil 35 år). Disse lånene gir ofte en betydelig rentefordel og mulighet for inntil 100 % finansiering.
- Kaskofritt billån: Kjøper du en eldre bil hvor dyr kaskoforsikring ikke lønner seg, er dette løsningen. Siden banken ikke tar pant i bilen, er renten høyere. Maksimalt lånebeløp varierer avhengig av hvilken bank du velger.
- Billån uten egenkapital: Det er fullt mulig å kjøpe bil selv om sparekontoen er tom. Vær imidlertid forberedt på en merkbar rentestraff sammenlignet med om du hadde stilt med egenkapital.
Hvor mye kan du låne?
Hvor stort billån du kan få innvilget avhenger av din totale økonomiske situasjon. Bankene ser på din brutto årsinntekt, eksisterende gjeldsbelastning og din evne til å tåle en eventuell renteoppgang.
Bruk filtreringsmulighetene i oversikten her på siden for å legge inn bilens kjøpesum og din tilgjengelige egenkapital. Da vil du umiddelbart se hvilke banker som er villige til å finansiere kjøpet ditt.
Kravet til egenkapital for beste rente
For å sikre deg bankens aller beste betingelser på et ordinært billån, er 35 % egenkapital den magiske grensen.
Dette er den gjeldende bransjestandarden for å få den laveste veiledende renten. Nordea Finans tilbyr for eksempel ordinært billån med en flytende nominell rente fra 6,45 % ved minimum 35 % egenkapital. Har du Premium-program eller utvalgte organisasjonsavtaler, kan denne renten krype helt ned til 6,35 %.
Renten gjør et kraftig byks oppover dersom du stiller med mindre egenkapital. Du kan enkelt sammenligne alle billånsrenter for å finne det tilbudet som gir deg lavest totalkostnad.
Refinansiere eksisterende billån
Sitter du allerede med et dyrt billån, er det store penger å spare på å ta grep. Rentemarginene varierer kraftig fra bank til bank, og lojalitet straffer seg ofte.
Ved å refinansiere billånet kan du forhandle deg frem til en langt hyggeligere effektiv rente og lavere månedskostnader.
Bake billånet inn i boliglånet
Eier du egen bolig, er det mest lønnsomme alternativet ofte å samle bilgjelden i boliglånet.
Utlånsforskriften gir boligeiere et solid handlingsrom. Du kan låne opptil 90 % av boligens verdi for å bake inn billånet som et vanlig nedbetalingslån. Vær imidlertid oppmerksom på at dersom du har en rammekreditt (fleksilån), er den maksimale belåningsgrensen fortsatt strengt satt til 60 %.
På Bytt.no får du hjelp av andre billånskunder
Når du skal velge bank for ditt neste bilkjøp, bør du se forbi bare rentesatsen. Kundeservice, brukervennlighet og fravær av skjulte gebyrer påvirker den totale opplevelsen i stor grad.
Gjennom vår portal har norske forbrukere lagt igjen over 13 000 verifiserte erfaringer om norske banker. Bruk denne innsikten til din fordel. Ved å velge en bank som andre billånskunder allerede har testet og er fornøyde med, sikrer du deg et trygt og forutsigbart kundeforhold.


