
Forsikring til sameie og borettslag
Det er standard praksis for borettslag og sameier å ha en felles forsikring som dekker bygningsmassen og fellesarealene. Utfordringen for mange styrer er at de betaler en forsikringspremie som ikke har vært konkurransedyktig på flere år.
Lojalitet lønner seg sjelden i forsikringsbransjen. Mange boligselskaper går i lojalitetsfellen hvor faste rabatter gradvis spises opp av generelle prisøkninger.
For å holde beboernes felleskostnader nede i en tid med hyppigere ekstremvær, bør styret jevnlig vurdere forsikringsavtalen opp mot resten av markedet.
Slik finner styret den billigste forsikringen
Den mest effektive strategien for å redusere kostnadene er å la forsikringsselskapene konkurrere om avtalen. Ved å innhente tilbud fra flere aktører får styret et solid sammenligningsgrunnlag for både pris og vilkår.
En anbudstjeneste er den ryddigste og mest tidsbesparende metoden for travle styremedlemmer.
På Bytt.no kan styret enkelt få uforpliktende pristilbud på borettslag- og sameieforsikringer fra flere selskaper samtidig.
Hva er forsikring til borettslag og sameie?
En borettslagsforsikring er en skreddersydd pakkeløsning som skal sikre boligselskapets verdier og styrets juridiske ansvar. Behovene varierer fra små sameier med få boenheter til store borettslag med flere hundre leiligheter.
En standard bygningsforsikring for borettslag og sameier dekker normalt disse grunnleggende elementene:
- Bygningsskade: Dekker selve bygningskroppen og tilhørende anlegg.
- Styreansvar: Ansvarsforsikring som sikrer styremedlemmene mot personlig økonomisk ansvar.
- Dugnadsulykke: Ulykkesforsikring for beboere som deltar på felles dugnader.
- Rettshjelp: Økonomisk støtte ved eventuelle juridiske tvister.
Vær oppmerksom på at bekjempelse av skadedyr som veggedyr og skjeggkre, samt kriminalitetsdekning, ofte krever en utvidet forsikring (som en Pluss-dekning).
Mange styrer antar også feilaktig at de er dekket mot digitale trusler gjennom basispakken. Standard borettslagsforsikringer hos aktører som Gjensidige, If og Tryg inkluderer normalt ikke cyberforsikring og datakriminalitet som standard. I tillegg bør styret undersøke om sameiet er sikret mot råte og sopp, ettersom slike skjulte skader sjelden dekkes uten særskilt tilleggsavtale.
Hva dekker fellesforsikringen?
En solid fellesforsikring skal holde beboerne økonomisk trygge ved store og uforutsette hendelser. Den dekker tradisjonelt skader på bygninger, felles eiendeler og uteområder som følge av brann, naturskader og vannlekkasjer.
Krav til vedlikehold av sluk og rør
Forsikringsbransjen stiller strenge krav til skadeforebygging for å bekjempe de økende kostnadene knyttet til vannskader.
Det finnes et generelt aktsomhets- og vedlikeholdskrav som innebærer at sluk og vannlåser må renses jevnlig. Dersom manglende vedlikehold fører til skade, risikerer boligselskapet at retten til erstatning faller bort helt eller delvis, noe som kalles avkortning.
Elbil-lading og elsikkerhet
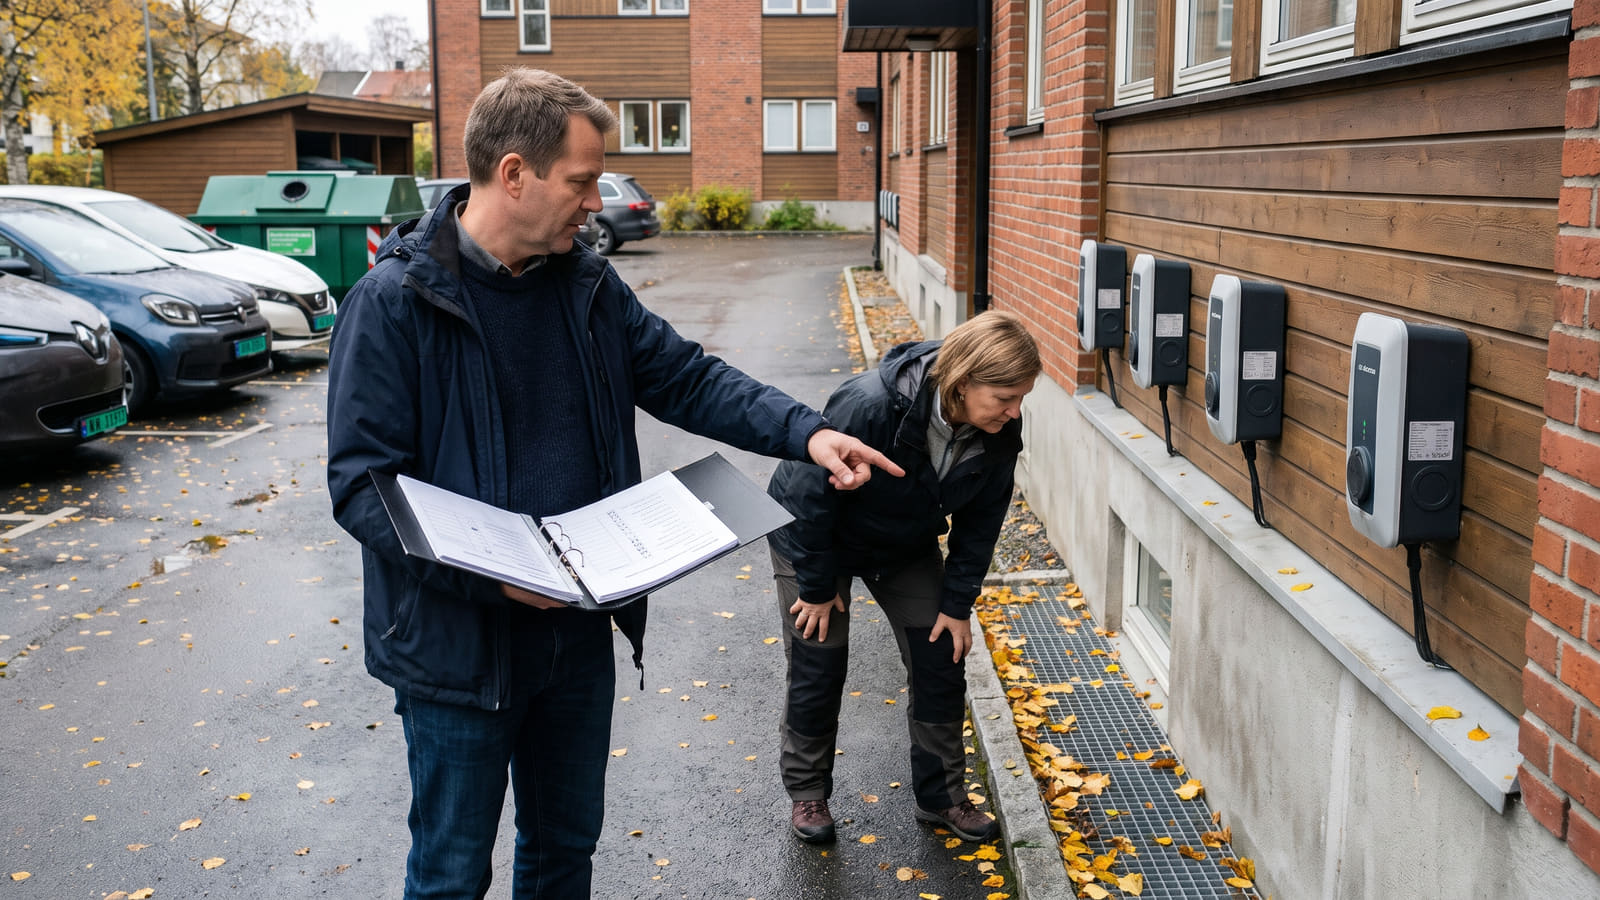
Moderne borettslag investerer tungt i ladeinfrastruktur. Dette krever at det elektriske anlegget er dimensjonert og oppdatert i henhold til gjeldende sikkerhetsforskrifter.
Styret har et overordnet ansvar for internkontroll og elsikkerhet på fellesarealene. Brudd på sikkerhetsforskriftene kan i verste fall føre til avkortning i erstatningsoppgjøret ved brann.
Dugnad og styreansvar
Dugnad er en viktig del av driften i norske boligselskaper, og ulykkesforsikring for dugnad inngår normalt i fellesforsikringen. Styret har likevel en generell aktsomhetsplikt og et overordnet ansvar for helse, miljø og sikkerhet (HMS) gjennom sin internkontroll.
Det er viktig å vurdere risikoen før dugnaden starter, og sjekke hvilke sikkerhetsforskrifter som gjelder i boligselskapets konkrete forsikringsvilkår ved mer krevende vedlikeholdsarbeid.
Ulike forsikringsbehov i boligselskapet
For boligselskaper vil det nesten alltid være mest lønnsomt og oversiktlig å samle dekningene i en felles borettslagsforsikring. Det er likevel viktig å skille mellom hva fellesskapet forsikrer og hva den enkelte beboer må ordne selv:
- Bygningsforsikring til borettslag og sameie: Dette er grunnmuren i fellesforsikringen. Den forsikrer hele bygningskroppen og fellesarealene mot blant annet brann, vannskader og naturskader.
- Innboforsikring for fellesarealer: Dekker løsøre som eies av fellesskapet, for eksempel møbler i selskapslokaler, verktøy eller felles gressklippere.
- Innboforsikring for den enkelte leilighet: Seksjonseiere og andelseiere eier ideelle andeler i bygningsmassen, som dekkes av boligselskapets felles bygningsforsikring. Beboerne kan aldri tegne individuell bygningsforsikring, men må selv tegne egen innboforsikring for å dekke sine private eiendeler inne i leiligheten. For beboere som er usikre på eget behov, kan en oversikt over hva innboforsikringen dekker bidra til at private eiendeler ikke blir underforsikret.
Finn den beste og billigste forsikringen på Bytt.no
Bruk skjemaet her på siden for å enkelt starte en priskrig på boligselskapets forsikringer. Tjenesten er designet for å fjerne friksjonen ved å bytte selskap, og sikrer at dere får markedets mest oppdaterte vilkår.
Dere velger enkelt hvilke forsikringer boligselskapet har behov for, og deretter varsler vi relevante forsikringsselskaper.
Selskapene vet at de konkurrerer mot hverandre, noe som tvinger dem til å strekke seg langt på både pris og dekningsgrad for å vinne anbudet.
Selskapene med de mest fornøyde kundene
Pris og vilkår er viktig, men hvordan forsikringsselskapet faktisk opptrer når en vannlekkasje oppstår i fellesarealene, er det som virkelig betyr noe. Bytt.no har samlet inn titusenvis av verifiserte omtaler fra norske forsikringskunder.
I vår omtaleportal for forsikring kan styret lese usensurerte erfaringer om hvordan de ulike selskapene håndterer skadeoppgjør og kundeservice. Dette gir et unikt innblikk i selskapenes reelle kvalitet, slik at dere kan ta et trygt og informert valg på vegne av alle beboerne.


