





De fleste betaler forsikringsregningen på autopilot, helt til de oppdager at prisen har skutt i været. Boligen din er sannligvis det mest verdifulle du eier, men det betyr ikke at du skal akseptere urimelige prisøkninger.
Forsikringspremiene for bolig har hatt en betydelig prisvekst den siste tiden. Økte reparasjonskostnader og hyppigere naturskader presser prisene oppover.
"Konsumprisindeksen for gruppen «Forsikring og finansielle tjenester» viste en 12-månedersvekst på 7,9 prosent per august 2026." – Statistisk sentralbyrå (SSB)
For deg som forbruker betyr dette at du må være på vakt. Du må aktivt sjekke markedet for å sikre at du ikke betaler overpris for en utdatert dekning.
Hva er en husforsikring?
En husforsikring er designet for å dekke uforutsette hendelser og fysiske skader på selve bygningen din. Den skiller seg fra innboforsikringen, som utelukkende dekker løse eiendeler og gjenstander inne i boligen. Se vår guide om forskjellen på hus- og innboforsikring for å unngå unødvendig dobbeltforsikring.
Husforsikringen beskytter selve strukturen – fra grunnmur og vegger til tak og fastmontert utstyr. Det er kritisk å sørge for at forsikringssummen er korrekt, slik at du unngår å bli underforsikret dersom hele boligen skulle brenne ned.
Prisen beregnes ut fra boligens gjenoppbyggingsverdi, byggeår, teknisk tilstand på rør og el-anlegg, samt geografisk plassering. Eldre boliger uten dokumentert oppgradering får ofte betydelige pristillegg.
Hva dekker en standard husforsikring?
Selv om det er variasjoner mellom selskapene, har en standard husforsikring et fastsatt minimum av dekningsområder som beskytter deg mot de mest kritiske hendelsene.
Dette dekkes normalt av standardforsikringen:
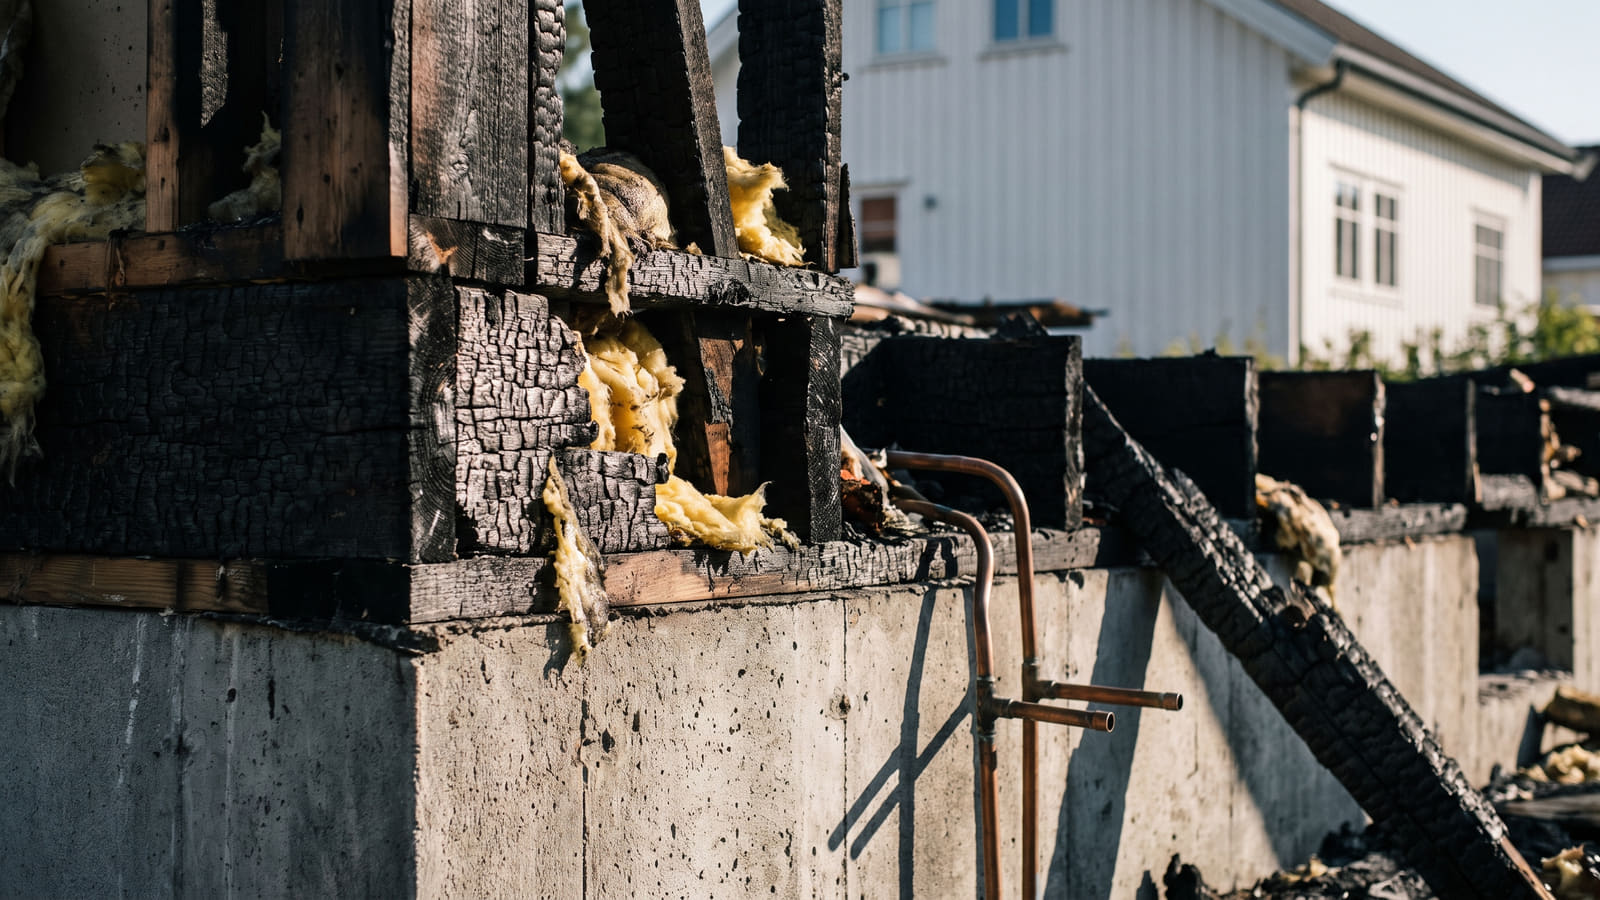
- Brann- og røykskader: Inkluderer lynnedslag og eksplosjon.
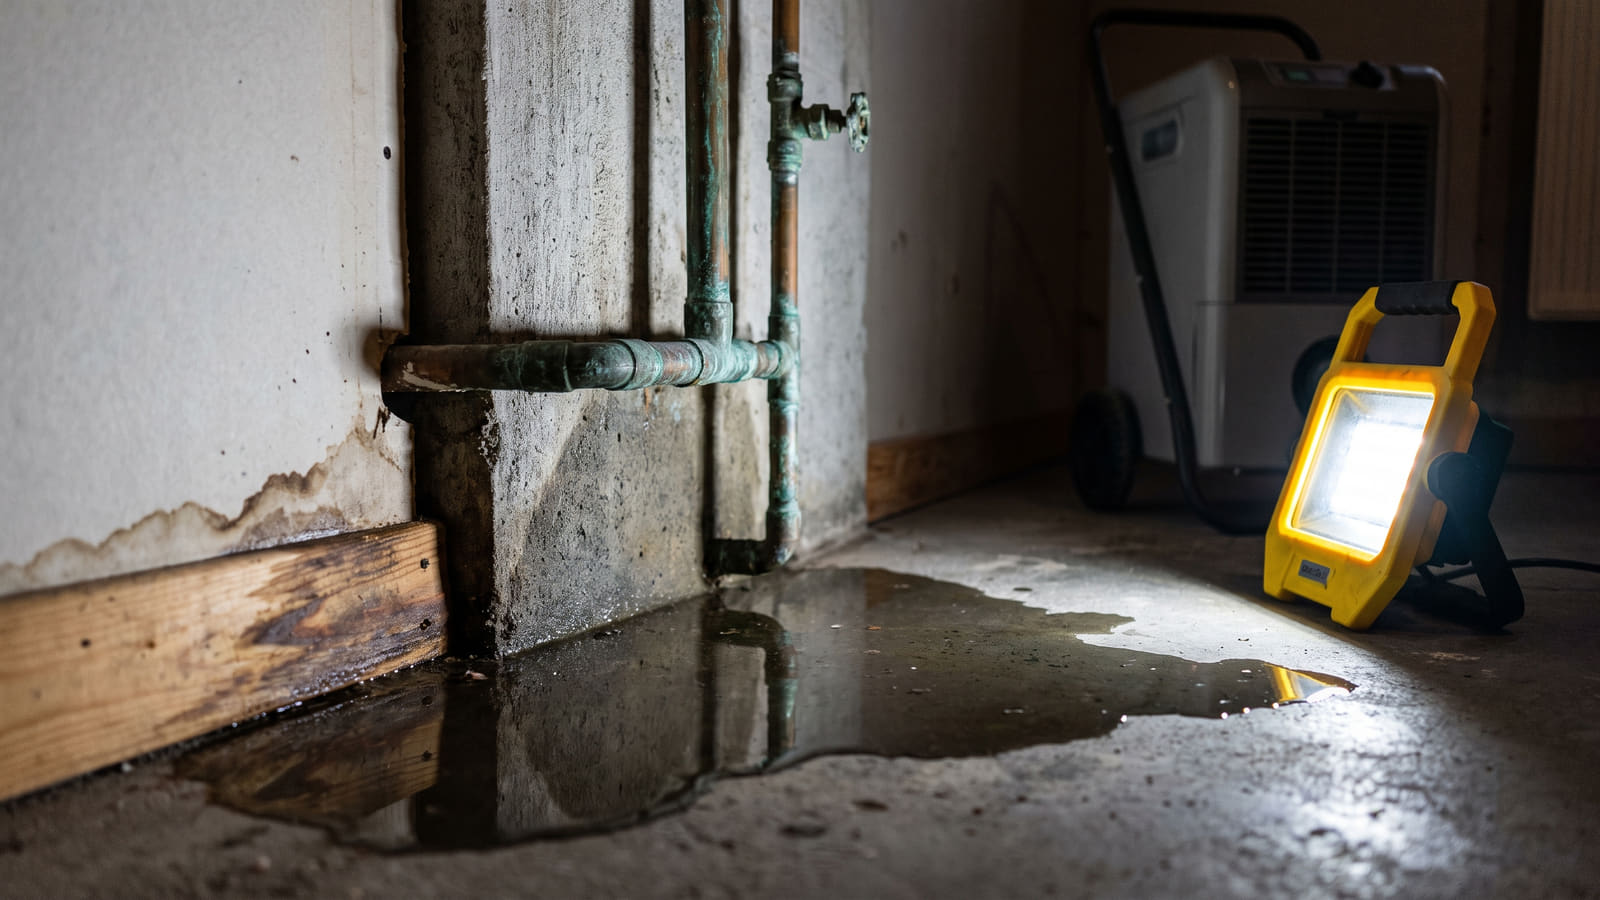
- Vannskader: Plutselige rørbrudd og lekkasjer inn i bygningen.
- Tyveri og skadeverk: Skader påført bygningen ved innbrudd.
- Naturskader: Storm, flom, skred og jordskjelv. Egenandelen er lovpålagt og fastsatt per skadehendelse.
- Ansvar og rettshjelp: Standard rettshjelpsdekning dekker normalt inntil 100 000 kroner per tvist. Egenandelen er et fast fradrag (for eksempel 4 000 kroner), pluss 20 prosent av de overskytende kostnadene.
Premieraten for naturskadeforsikring til Norsk Naturskadepool er fastsatt til 0,08 promille av bygningens brannforsikringssum.
Hva dekker en utvidet husforsikring (Topp/Super)?
De aller fleste forsikringsselskaper tilbyr en utvidet husforsikring. Denne gir et vesentlig bredere sikkerhetsnett, spesielt mot skader som utvikler seg over tid, eller problemer knyttet til skadedyr.
En utvidet husforsikring inkluderer typisk:
- Skadedyr og insekter: Profesjonell sanering av skjeggkre, veggedyr, mus og rotter.
- Følgeskader fra utett tak: Dekker vannskader inne i boligen.
- Råte- og soppskader: Omfatter treødeleggende insekter og soppangrep.
- Følgeskader etter håndverkerfeil: Dekker skader som oppstår på grunn av feil utført av autoriserte håndverkere.
- Skader på våtrom: Utvidet dekning for utettheter i bad og vaskerom.
Hva dekkes ikke av husforsikringen?
Det er en vanlig misforståelse at husforsikringen fungerer som en vedlikeholdskonto. Mange får seg et brutalt sjokk når kjelleren står under vann, og de innser at forsikringsselskapet trekker titusenvis av kroner fra erstatningen fordi rørene var for gamle. Les mer om fellene ved vann i kjelleren og hvordan dreneringens tilstand påvirker erstatningsoppgjøret.
Forsikringen dekker generelt ikke skader som oppstår gradvis over lang tid, som rust, normal slitasje eller manglende vedlikehold.
Viktige unntak og aldersfradrag du må være klar over:
- If Super: I toppdekningen til If utsettes aldersfradraget på rør helt frem til de er 50 år gamle.
- Fremtind: Vær oppmerksom på at Fremtind øker egenandelen ved skade til hele 30 000 kroner dersom innvendige rørledninger er eldre enn 50 år.
- Gjensidige Hus Pluss: Hos Gjensidige er innvendige rør unntatt aldersfradrag, mens utvendige ledninger ilegges aldersfradrag først etter 20 år.
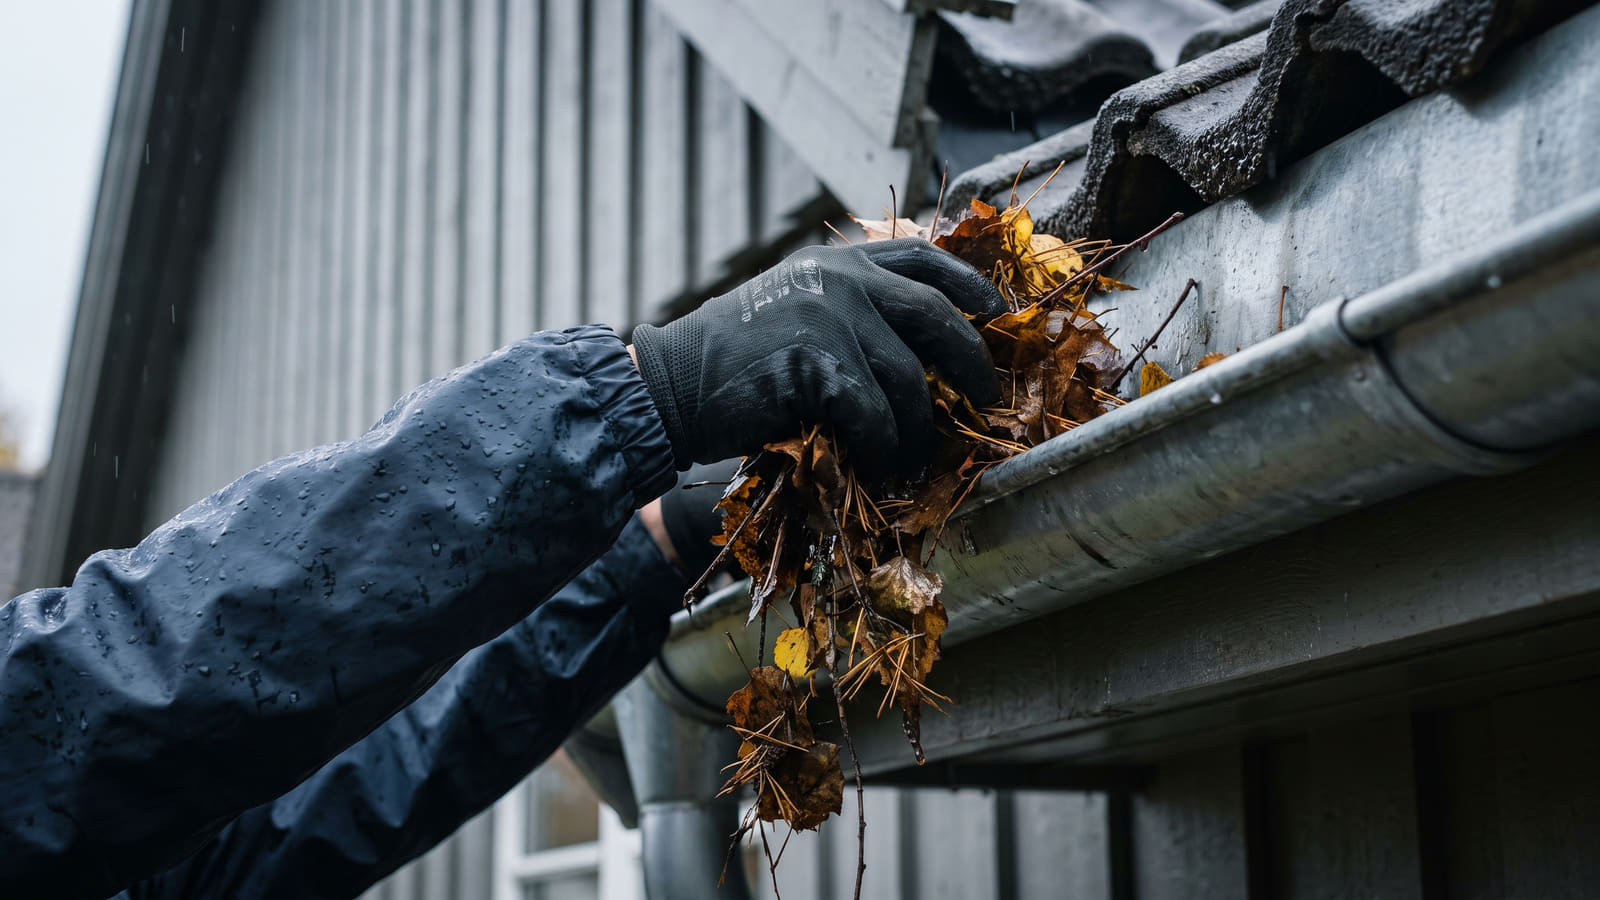
- Selve reparasjonen av utett tak: Hvis taket lekker, dekker en utvidet forsikring vannskadene inne i huset, men reparasjonen av selve takflaten regnes som ditt eget vedlikeholdsansvar.
Slik får du den billigste husforsikringen
Forsikringsselskapene justerer prisene sine kontinuerlig. Den mest effektive måten å presse prisen ned på, er å la selskapene konkurrere om deg.
Bruk skjemaet her på siden for å hente inn uforpliktende tilbud fra flere selskaper samtidig. Tjenesten er gratis, og lar deg starte en direkte priskrig. Du fyller kun ut ett skjema, og selskapene vet at de konkurrerer mot hverandre. Dette tvinger dem til å gi deg sine skarpeste priser fra første stund.
Utnytt samlerabattene
Dersom du ønsker den absolutt laveste prisen, bør du samle flere forsikringer hos samme selskap. Selskapene belønner totalkunder med solide rabatter.
Ved å samle husforsikringen med for eksempel bilforsikring og reiseforsikring, kan du oppnå betydelige prisavslag. Rabattstrukturene varierer fra selskap til selskap, så det lønner seg alltid å be om tilbud på flere forsikringer samtidig når du først sjekker markedet.
Slik finner du Norges beste husforsikring
Pris er viktig, men den virkelige verdien av en husforsikring viser seg først den dagen kjelleren fylles med vann eller taket lekker. For å være trygg på at du velger et selskap som faktisk stiller opp, må du sjekke hvordan de behandler kundene sine i skadesaker.
Gjennom Bytt.no har norske forbrukere lagt igjen titusenvis av verifiserte omtaler av forsikringsselskapenes skadeoppgjør og kundeservice. Ved å lese erfaringer med forsikringsselskapene kan du enkelt luke ut aktørene som er beryktet for vanskelige vilkår og trege utbetalinger. Slik sikrer du at den billigste husforsikringen du velger, også er den beste for deg og din bolig.


