


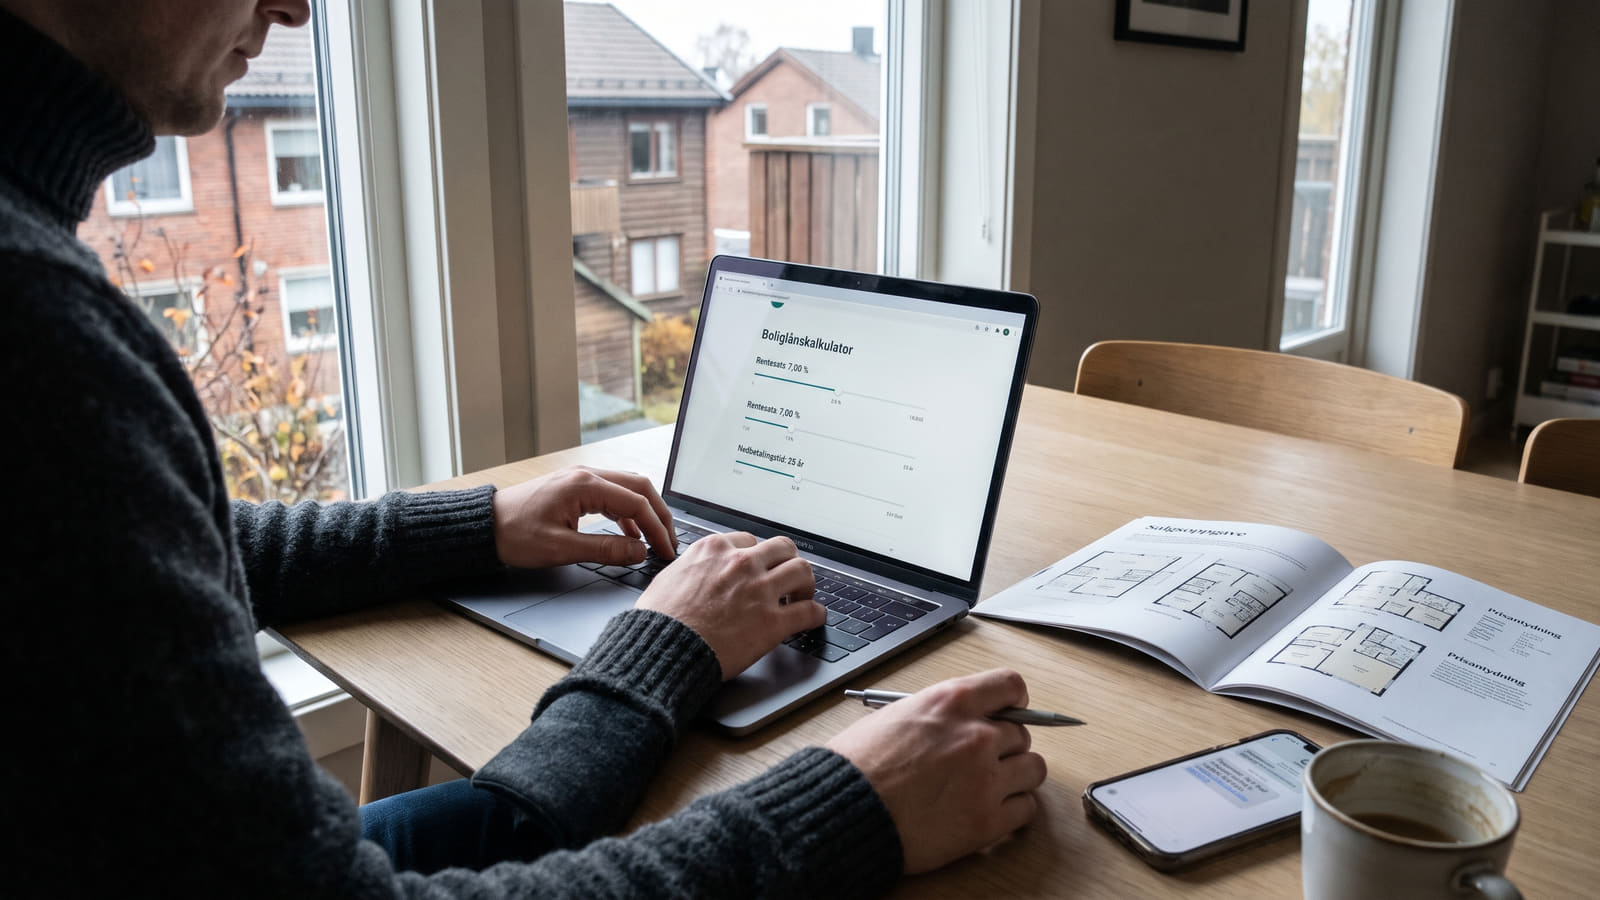
Slik fungerer boliglånskalkulatoren
De fleste glemmer å sjekke hvordan små renteendringer faktisk påvirker hverdagsøkonomien før de står stresset midt i en budrunde. Boliglånskalkulatoren her på siden gir deg umiddelbar oversikt over hva boliglånet ditt vil koste.
Du ser nøyaktig hva du må betale fra måned til måned, og hva totalkostnaden blir over lånets fulle levetid. Ved å justere på tallene i skjemaet, kan du enkelt simulere ulike scenarioer før du tar opp et nytt lån eller vurderer å bytte bank.
Slik bruker du verktøyet:
- Lånebeløp og egenkapital: Legg inn boligens verdi og hvor mye du har i egenkapital.
- Rentesats: Legg inn renten du har i dag, eller den effektive renten du forventer å få av banken.
- Nedbetalingstid: Velg antall år du ønsker å betale ned lånet på.
Hvilken rente bør du legge inn?
For å få et realistisk bilde av lånekostnadene dine, er det avgjørende å ta utgangspunkt i dagens rentenivå og sentralbankens prognoser.
Norges Banks styringsrente er 4,50 prosent etter at den ble hevet med 0,25 prosentpoeng på rentemøtet 23. september 2026. Ifølge Pengepolitisk rapport 3/2026 indikerer rentebanen at styringsrenten vil bli liggende på 4,50 prosent ut 2026 og gjennom 2027.
Når du bruker kalkulatoren, bør du legge inn den effektive renten du betaler i dag, men også teste litt høyere satser for å se hvordan budsjettet ditt påvirkes over tid.
Husk at bankenes gebyrer påvirker den effektive renten du faktisk betaler hver måned. Mens mange tradisjonelle banker krever faste beløp for å administrere lånet, tilbyr enkelte banker og konsepter som Bulder og Sbanken boliglån helt uten månedlig termingebyr og uten etableringsgebyr.
Det lønner seg derfor alltid å sjekke betingelsene nøye. Dersom du ønsker å kutte gebyrene, kan du se vår guide til hvordan du bytter til en utfordrerbank.
Hvor mye tåler økonomien din?
Kalkulatoren her på siden er et utmerket verktøy for å stressteste din egen økonomi før du søker om lån. Bankene er nemlig lovpålagt å gjennomføre en streng vurdering av betjeningsevnen din før de kan innvilge søknaden.
Etter Utlånsforskriften må bankene følge to sentrale hovedregler når de vurderer søknaden din:
- Stresstest av renten: Banken er pålagt å teste om økonomien din tåler en renteøkning på minst 3 prosentpoeng, og du må uansett tåle en samlet rente på minst 7 prosent.
- Gjeldsgrad: Din samlede gjeld skal normalt ikke overstige 5 ganger brutto årsinntekt.
Husk at maksgrensen for gjeld inkluderer absolutt alt av studielån, billån og hele kredittrammen på ubrukte kredittkort. Prøv å legge inn en rente på minst 7 prosent (eller dagens rente pluss 3 prosentpoeng) i kalkulatoren på denne siden, så ser du raskt om hverdagsøkonomien din består bankenes krav. Hvis du har høy gjeld og er usikker på tåleevnen din, kan du se hvordan du best tar grep om boliglånet.
Sammenlign og finn den laveste renten
Når du har brukt kalkulatoren til å finne ut hva lånet ditt koster, er neste naturlige steg å sjekke om du betaler for mye til banken din. Forskjellen på en god og en dårlig boliglånsrente utgjør raskt flere titalls tusen kroner i året.
På Bytt.no kan du enkelt sammenligne effektiv rente på alle boliglån i Norge. Våre lister oppdateres daglig med ferske tall fra Finansportalen, slik at du alltid ser hvilke banker som tilbyr de beste betingelsene akkurat nå.
Ønsker du å se nøyaktig hvor mye du kan spare på ditt nåværende lån, kan du sjekke ditt boliglån og få uforpliktende tilbud fra flere banker samtidig. Slik lar du bankene konkurrere om å gi deg den aller laveste renten.