Sammenlign. Bytt. Spar.
HUS & HJEM
BEDRIFT & BORETTSLAG
MIN BYTT
BYTT.NO
Oppdatert mandag 2. november

Slik avslører du bankenes skjulte gebyrer – og sikrer deg et billigere boliglån

Slik avslører du bankenes skjulte gebyrer – og sikrer deg et billigere boliglån

Sist oppdatert

Ikke la deg lure av lokkepriser. Lær hvordan du avslører skjulte gebyrer, sjekker de reelle lånekostnadene, og trygt bytter til en bank som faktisk er billigere.

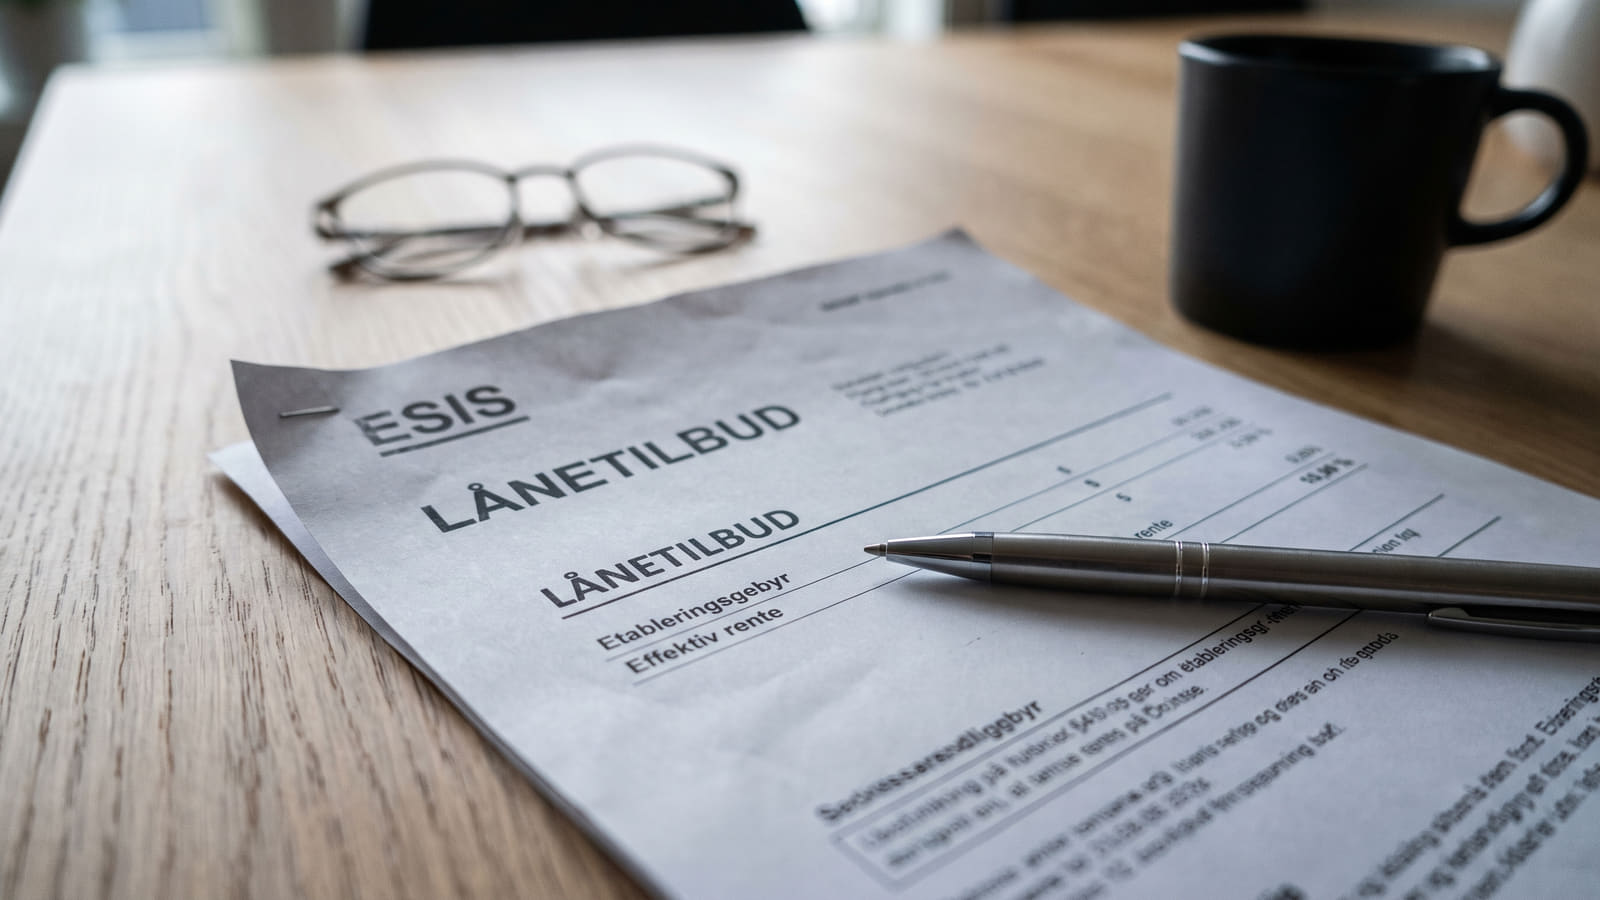
Ikke stirr deg blind på lokkepriser. Ved å kreve et ESIS-skjema fra banken får du svart på hvitt hva boliglånet faktisk koster, inkludert alle skjulte gebyrer.
Kort oppsummert 📝
  • Reelle lånekostnader er individuelle: Annonserte renter er ofte veiledende listepriser, og det faktiske tilbudet avgjøres av din belåningsgrad, gjeldsgrad og betjeningsevne.
  • Krev alltid ESIS-skjema: Bankene er etter finansavtaleloven pålagt å gi deg et standardisert opplysningsskjema som dokumenterer den reelle effektive renten inkludert alle gebyrer.
  • Pass deg for gebyrfellene: Etableringsgebyrer på opptil 3 500 kroner og løpende termingebyrer kan raskt spise opp gevinsten av en lavere nominell rente.
  • Sjekk lånet ditt nå: På Bytt.no kan du sjekke ditt boliglån og innhente nye tilbud for å avdekke skjulte kostnader og finne banken som faktisk er billigst.

Lokkepriser og den individuelle virkeligheten

De fleste har opplevd det: Du finner en fantastisk boliglånsrente på nettet, men når tilbudet endelig tikker inn fra banken, er renten plutselig høyere. Dette avviket er verken en feil eller en tilfeldighet.

Prisene som ofte frontes utad reflekterer bankenes standard listepriser for nye kunder. I virkeligheten er låneprodukter nesten alltid individuelt priset basert på din personlige økonomi og sikkerhet.

Avviket mellom listepris og det reelle tilbudet styres i stor grad av din eksakte belåningsgrad. Det er stor forskjell på om lånet ditt utgjør under 60 %, 75 % eller 85 % av boligens verdi. I tillegg spiller strenge regulatoriske krav til gjeldsgrad og betjeningsevne en direkte rolle for hvilken pris banken faktisk kan gi deg. Dersom banken likevel nekter å gi deg konkurransedyktige betingelser, kan du lære mer om hvordan du kan tvinge lånekostnadene ned på egen hånd.

Gebyrfellene som spiser opp rentekuttet

Når du jakter på lavere rente, er det fort gjort å stirre seg blind på selve prosentsatsen. Men et bankbytte er ikke gratis, og det er de skjulte kostnadene som avgjør om flyttingen faktisk er lønnsom.

Før du signerer med en ny bank, må du alltid regne inn følgende etablerings- og driftskostnader:

  • Tinglysingsgebyr: Ved refinansiering eller flytting av boliglån påløper det et statlig tinglysingsgebyr for tinglysing av pantedokument hos Kartverket på 545 kroner.
  • Etableringsgebyr: Etableringsgebyr på boliglån hos tradisjonelle banker varierer fra rundt 500 til 3 500 kroner. Til sammenligning tilbyr enkelte heldigitale utfordrere 0 kroner i etableringsgebyr.
  • Termingebyrer: Termingebyr på boliglån ligger typisk mellom 30 og 95 kroner per måned hos etablerte banker, men er kuttet til 0 kroner hos enkelte digitale aktører.

Over et låns fulle løpetid utgjør spesielt termingebyrene en betydelig kostnad dersom de ikke tas med i beregningen fra start.

Slik verifiserer du det faktiske lånetilbudet

For hver million kroner du har i boliglån, sparer du flere tusen kroner i året før skatt på selv en liten rentereduksjon. Men for at denne besparelsen skal bli reell, må du vite nøyaktig hva totalkostnaden er.

Løsningen er å kreve et standardisert europeisk opplysningsskjema, populært kalt ESIS.

Bankene er etter finansavtaleloven pålagt å gi boliglånskunder et ESIS-skjema (Standardisert europeisk opplysningsskjema) med oversikt over nominell og effektiv rente samt alle gebyrer.

Dette dokumentet gir deg rett til å verifisere det faktiske lånetilbudet svart på hvitt. Når du skal sjekke ditt boliglån og innhente nye tilbud, er det helt avgjørende å se på den effektive renten, som inkluderer alle gebyrene. Først da ser du det sanne bildet av hva det nye lånet koster deg i hverdagen.

Myten om 12-dagersregelen og trygge bankbytter

Selve den tekniske flyttingen av lånet er enklere enn mange frykter, men det florerer en del misforståelser om hvor lang tid det tar.

Den lovfestede fristen på 12 virkedager i finansavtaleloven gjelder overføring av betalingskonto og faste betalingsoppdrag, mens selve boliglånet ikke er underlagt denne fristen og i praksis normalt overføres på noen virkedager etter gitt fullmakt.

Sjekk bankens sanne ansikt

Den største risikoen ved et bankbytte er ikke selve flyttingen, men hva banken gjør med renten din et halvt år senere. Enkelte aktører er beryktet for å lokke kunder inn med lav rente, for deretter å øke marginene sine i det stille.

For å unngå denne fellen, bør du alltid sjekke hva eksisterende kunder opplever. Ved å lese tusenvis av verifiserte bankomtaler får du kritisk innsikt i bankenes faktiske kundepraksis og prisutvikling over tid. Slik sikrer du at bankbyttet forblir lønnsomt, lenge etter at papirene er signert.

Kilder og metode 🔎

Innholdet ble sist verifisert og oppdatert i oktober 2026 for å reflektere gjeldende gebyrsatser, bankvilkår og regulatoriske krav. Sammenstillingen bygger blant annet på offisielle data og juridiske rammeverk fra Kartverket og Regjeringen.

Artikkelens faktagrunnlag tar utgangspunkt i offisielle gebyrsatser og juridiske bestemmelser fra aktører som Kartverket, lovforarbeider fra Regjeringen og juridisk fagstoff fra Store norske leksikon, kombinert med representative prisbetingelser fra finansforetak som Nordea og Bulder. På tvers av disse eksterne referansepunktene benytter Bytt.no et helhetlig analyserammeverk for å kartlegge faktiske etablerings- og løpende lånekostnader opp mot standardiserte krav til låneavtaler. Dette suppleres med intern faglig granskning fra Bytt.nos forskningsartikkel om bankbytteprosesser og frister. Denne strukturerte fremgangsmåten sikrer en nøytral og etterprøvbar sammenstilling av bankenes reelle kostnadsnivå.

Ofte stilte spørsmål om gebyrer og flytting av boliglån

Få raske svar på hva det koster å bytte bank, hvilke regler som gjelder, og hvordan du avslører de reelle lånekostnadene.
Hvilke gebyrer må jeg betale når jeg flytter boliglånet?

Ved flytting eller refinansiering påløper det et statlig tinglysingsgebyr hos Kartverket på 545 kroner. I tillegg krever tradisjonelle banker ofte et etableringsgebyr på mellom 500 og 3 500 kroner, samt månedlige termingebyrer på typisk 30 til 95 kroner. Enkelte heldigitale utfordrere tilbyr derimot 0 kroner i både etablerings- og termingebyr.

Hva er et ESIS-skjema, og hvorfor er det viktig?

Et ESIS-skjema (Standardisert europeisk opplysningsskjema) er et lovpålagt dokument som bankene må gi deg etter finansavtaleloven. Skjemaet gir deg en fullstendig og standardisert oversikt over lånets nominelle og effektive rente, samt alle gebyrer, slik at du kan verifisere den faktiske totalkostnaden før du signerer.

Gjelder 12-dagersregelen for overføring av boliglån?

Nei, den lovfestede fristen på 12 virkedager i finansavtaleloven gjelder kun overføring av betalingskontoer og faste betalingsoppdrag. Selve boliglånet er ikke underlagt denne fristen, men overføres i praksis normalt på noen virkedager etter at du har gitt nødvendig fullmakt.

Hvordan unngår jeg at banken setter opp renten like etter byttet?

Undersøk bankens praksis og prisutvikling over tid før du bytter. Hos Bytt.no kan du lese tusenvis av verifiserte bankomtaler for å se hvordan eksisterende kunder opplever renteendringer og kundeservice. Du kan også sjekke boliglånet ditt og hente inn tilbud for å sammenligne vilkårene hos ulike aktører.

Sammenlign tusenvis av tjenester
AVBRYT
OK, JEG FORSTÅR