
Sjokket i kommunens arkiver
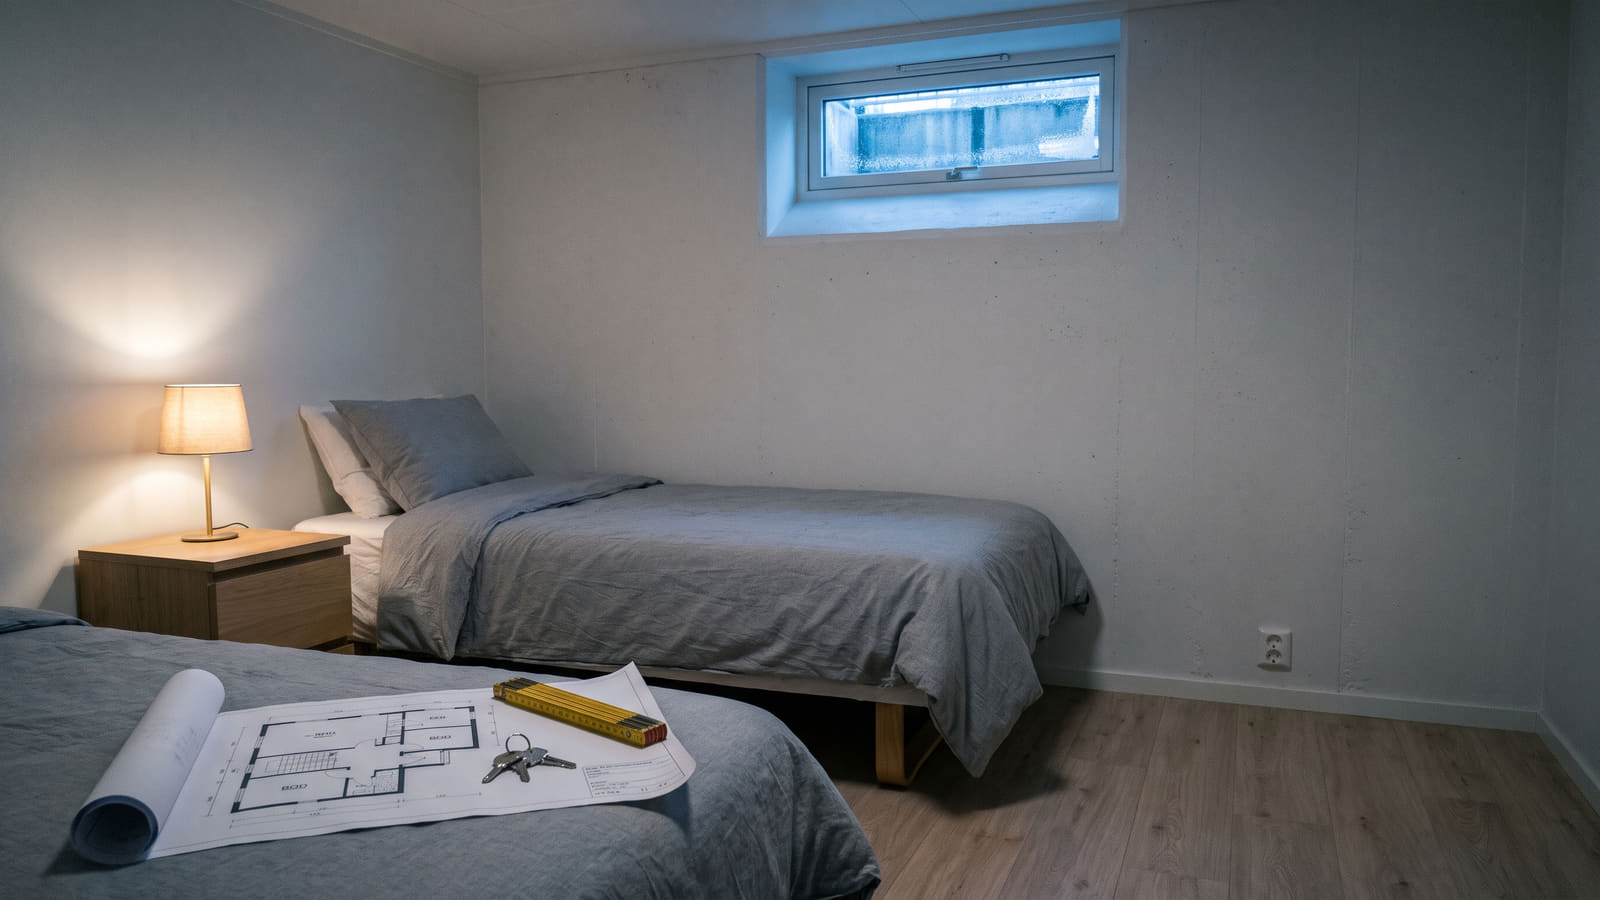
Du har nettopp overtatt nøklene til drømmeboligen, men en rask sjekk i kommunens byggesaksarkiv avslører at soverommene i kjelleren formelt er registrert som boder, eller at hele leiligheten egentlig er godkjent som næringslokale.
Ulovlig bruksendring eller manglende offentligrettslig godkjenning for varig opphold utgjør en kjøpsrettslig mangel etter avhendingsloven dersom boligen ikke oppfyller offentligrettslige krav eller markedsføres i strid med godkjent bruk.
Dette er en felle som kan koste deg dyrt i tapt markedsverdi og uforutsette ombyggingskostnader. Heldigvis gir lovverket deg sterke kort på hånden dersom du handler raskt og riktig.
Slik sikrer du kravet ditt før fristen løper ut
Det aller viktigste du gjør når du oppdager en lovlighetsmangel, er å stanse klokken.
Som kjøper må du reklamere innen rimelig tid etter at mangelen ble oppdaget eller burde ha blitt oppdaget, og senest innen den absolutte femårsfristen etter avhendingsloven § 4-19.
Send en skriftlig reklamasjon til selger (og eventuelt selgers boligselgerforsikring) umiddelbart der du gjør gjeldende at den manglende godkjenningen utgjør en mangel. Du trenger ikke å ha det eksakte kronekravet klart i første e-post, men du må tydelig varsle at du vil kreve dine rettigheter etter loven.
Selgers rett til å rydde opp
Før du kan kreve penger på konto, har selger en lovfestet mulighet til å løse problemet selv.
Selger har rett til å tilby retting for egen regning etter avhendingsloven § 4-10, noe som i praksis betyr å søke kommunen om bruksendring og bekoste nødvendige tekniske utbedringer.
Du plikter likevel ikke å godta denne rettingen dersom den påfører deg urimelig ulempe, eller dersom det foreligger særlig grunn til å motsette seg det.
Prisavslag eller heving: Hva kan du kreve?
Dersom selger ikke kan eller vil rette mangelen, står du igjen med to hovedspor mot selger:
- Krav om prisavslag: Prisavslag for manglende godkjenning utmåles normalt etter de faktiske kostnadene ved å bringe arealet i lovlig stand.
- Verdireduksjon ved umulig godkjenning: Dersom legalisering viser seg å være umulig, utmåles prisavslaget etter boligens markedsverdireduksjon.
- Heving av boligkjøpet: Heving av boligkjøp ved ulovlig bruksendring forutsetter et vesentlig avtalebrudd etter avhendingsloven § 4-13, noe som kan foreligge dersom en bolig har en lovlighetsmangel som ikke lar seg godkjenne.
Står du midt i en krevende boligtvist med utsikter til dyre utbedringer, er det kritisk å frigjøre mest mulig likviditet i hverdagsøkonomien. Et av de mest effektive grepene du kan ta umiddelbart, er å sjekke om du kan senke renten på boliglånet ditt ved å la bankene konkurrere om lånet ditt.
Kan du rette kravet direkte mot eiendomsmegler?
Mange boligkjøpere tar for gitt at eiendomsmegleren har kontrollert at alle rom i salgsoppgaven samsvarer med kommunens tegninger. Slik er det nødvendigvis ikke.
Eiendomsmegler plikter før handel sluttes å opplyse om det foreligger ferdigattest eller midlertidig brukstillatelse.
Megler har derimot ingen generell bygningsteknisk undersøkelsesplikt for å ettergå om de faktiske rommene i boligen stemmer overens med byggetegningene, selv om meglere har et strengt ansvar for å unngå villedende markedsføring – noe som også gjelder ved digital styling i boligannonser.
Når megler har opptrådt uaktsomt
Unntaket oppstår dersom megler burde ha fattet mistanke eller har holdt tilbake informasjon.
Som kjøper kan du rette erstatningskrav direkte mot eiendomsmeglingsforetaket dersom megler har utvist uaktsomhet ved opplysningssvikt, og dette har påført deg et økonomisk tap i årsakssammenheng.
Forsikringsfellen: Hvem betaler egentlig advokaten din?
Å føre en sak om ulovlig bruksendring krever ofte både spesialisert advokat og bygningstekniske sakkyndige. Hvordan disse kostnadene dekkes, avhenger helt av hvilke forsikringer du har – og hvem du retter kravet mot.
1. Boligkjøperforsikringens blinde flekk
Har du tegnet boligkjøperforsikring i forbindelse med kjøpet, dekker denne utgifter til advokatbistand, sakkyndigrapporter og sakskostnader i en tvist mot selger eller selgers eierskifteforsikring.
Merk deg likevel at forsikringen kun dekker selve prosesskostnadene, og utbetaler aldri selve prisavslaget eller utbedringskostnadene.
Den største fellen oppstår dersom du må gå etter megleren:
Flere boligkjøperforsikringer dekker kun krav rettet mot selger, og omfatter normalt ikke direkte erstatningssøksmål mot eiendomsmegler.
2. Rettshjelpsdekningen i hus- og innboforsikringen
Står du uten boligkjøperforsikring – eller må saksøke eiendomsmegleren direkte – er det din vanlige hus- eller innboforsikring som er redningen.
Rettshjelpsdekningen i en ordinær hus- eller innboforsikring utløses så snart det foreligger en formell tvist (når kravet ditt er fremsatt og avvist av motparten).
Denne dekningen har imidlertid klare økonomiske begrensninger du må kalkulere med:
- Dekningen har typisk en maksgrense på kr 100 000 for hele tvisten.
- Du må selv betale en fastsatt egenandel av advokatutgiftene.
- Forsikringen dekker ikke motpartens idømte sakskostnader dersom du skulle tape saken i retten.
Nettopp fordi vilkår og skadeoppgjør er så avgjørende når krisen først treffer, bør du aldri velge forsikringsselskap i blinde. På Bytt.no kan du lese titusenvis av verifiserte omtaler av norske forsikringsselskaper for å se hvilke selskaper som faktisk stiller opp for kundene sine når det oppstår tvist.
Ta kontroll over de faste kostnadene dine
En boligtvist om manglende godkjenning tar tid, og egenandeler til advokat og takstmenn spiser raskt av sparekontoen.
Mens juristene vurderer kravet ditt mot selger eller megler, bør du sørge for at du ikke betaler overpris på dine løpende avtaler.
Ved å kjøre dine eksisterende avtaler gjennom vår gratis forsikringsrobot på Bytt.no, får du på få sekunder vite om du kan kutte tusenlapper på hus-, innbo- og bilforsikringene dine.
Ønsker du samtidig å sikre deg markedets beste vilkår fremover, kan du enkelt hente inn uforpliktende tilbud fra tre forsikringsselskaper som konkurrerer direkte om å gi deg den beste prisen og dekningen.