
Fellen ved raske kriselån og uformell kreditt
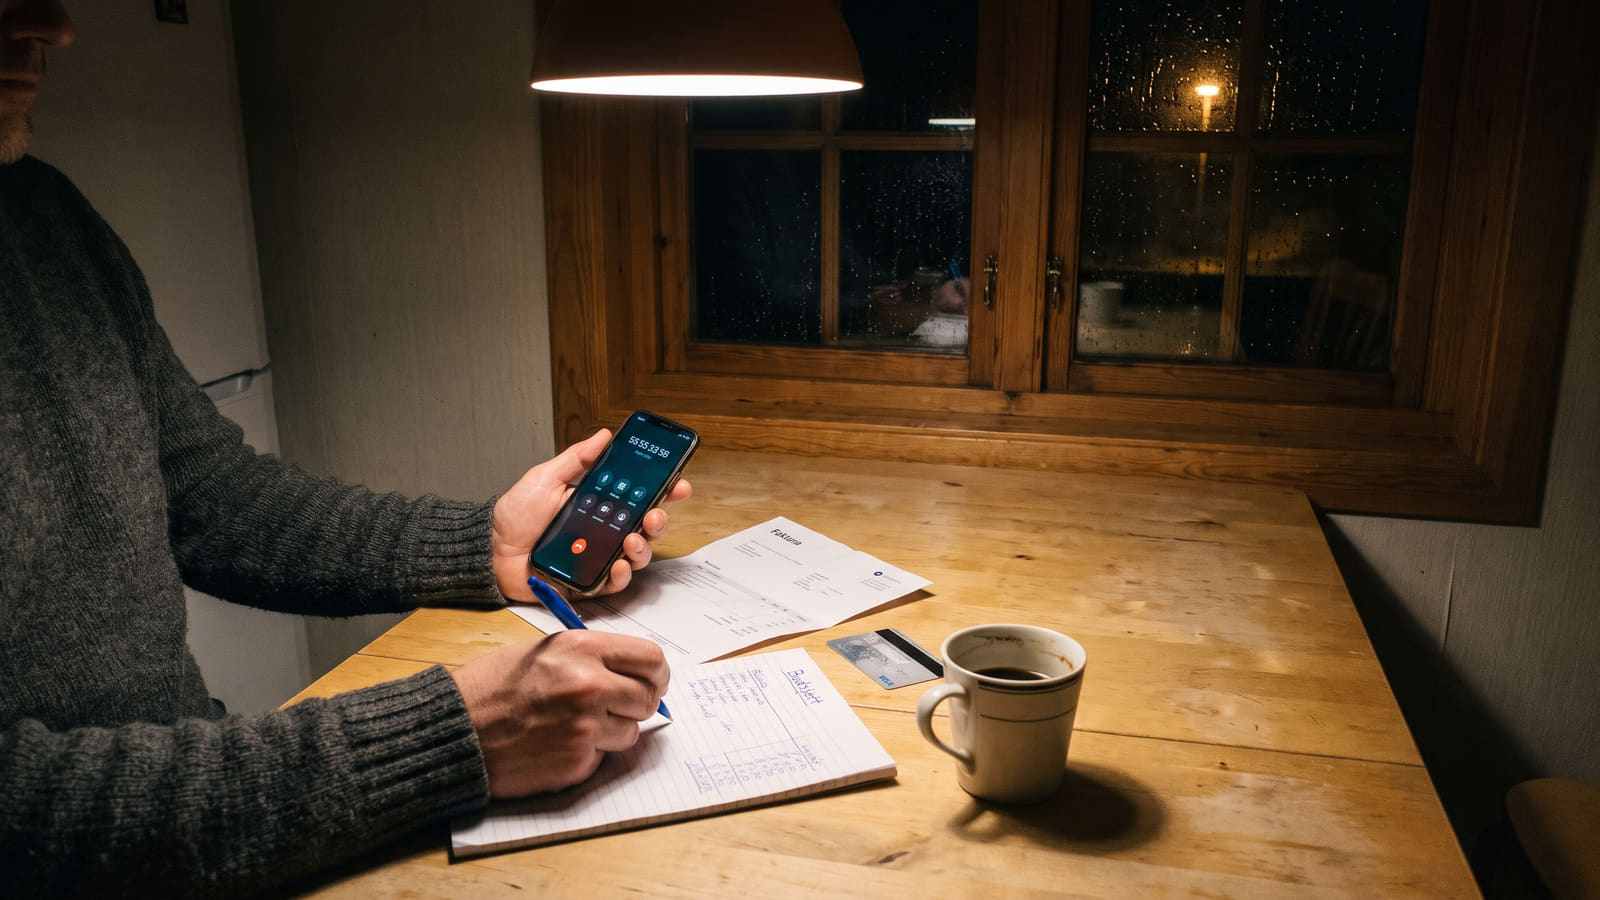
Du sitter med en ubetalt regning ved kjøkkenbordet, kontoen er tom, og banken har nettopp gitt deg avslag på søknaden om et lite lån. I slike pressede situasjoner fremstår raske smålån på nettet eller private lån via grupper i sosiale medier ofte som den eneste utveien, men dette er et valg som raskt kan utløse en alvorlig gjeldsspiral.
Hvorfor sier den vanlige banken egentlig nei når du trenger pengene som mest? Ifølge finansavtaleloven § 5-4 har finansforetak en streng, lovfestet plikt til å avslå lånesøknaden din dersom kredittvurderingen viser at du mangler tilstrekkelig betjeningsevne.
Dette avslaget er i realiteten en lovpålagt sikkerhetsventil som skal beskytte deg mot økonomisk ruin.
Styr unna uformelle lån i sosiale medier
Når de tradisjonelle bankene stenger døren, søker enkelte til lukkede grupper på nettet for å låne penger av privatpersoner. All form for utlånsvirksomhet og formidling av lån til forbrukere i Norge krever imidlertid konsesjon fra Finanstilsynet.
Tar du opp uformelle lån via sosiale medier, står du igjen med et svært svakt rettsvern og løper en ekstremt høy risiko for urimelige vilkår. Selv om avtaleloven § 36 og finansavtaleloven gjør avtaler som utnytter en låntakers nød eller krever renter i åpenbart misforhold til ytelsen rettslig ugyldige, er det svært krevende å stå i en slik konflikt når du allerede er økonomisk sårbar.
Kredittkort og smålån spiser opp budsjettet
Lovlige, kortsiktige smålån fra finansieringsselskaper er også en kostbar blindvei i en likviditetsskvis. Den effektive renten på slike smålån blir ofte ekstremt høy fordi faste etablerings- og termingebyrer utgjør en uforholdsmessig stor andel av små lånebeløp med kort løpetid.
Det samme gjelder dersom du løser krisen ved å kun betale minstebeløpet eller be om betalingsutsettelse på kredittkortet ditt. Da legges de påløpte rentene direkte til hovedstolen ved neste terminavregning, noe som utløser en eksponentiell gjeldsvekst gjennom nådeløs renters rente-effekt.
Skaff deg pusterom gjennom banken din
I stedet for å ta opp ny og kostbar gjeld, må du bruke det eksisterende regelverket til å senke de månedlige utgiftene dine umiddelbart. Utlånsforskriften har nemlig innebygde unntaksregler som er skreddersydd for forbrukere som havner i økonomisk motbakke.
Slik fungerer unntaket for refinansiering
Selv om du normalt ville fått avslag på grunn av høy gjeldsgrad eller svak betjeningsevne, åpner utlånsforskriften for unntak ved ren refinansiering av eksisterende forbruksgjeld. Hvis du vil unngå rentefellen, kan du lese mer om hvordan du kan refinansiere dyre forbrukslån på en trygg måte. For at banken skal kunne innvilge en slik søknad og rydde opp i dyre smålån, gjelder følgende krav og regler:
- Lånebeløpet kan ikke økes: Det nye lånet må kun dekke den eksisterende gjelden du skal slette.
- Kostnadene må ned: De samlede kostnadene for deg som låntaker skal reduseres, eller så må lånets løpetid ikke forlenges.
- Direkte oppgjør: Banken har plikt til å utbetale refinansieringslånet direkte til kreditorene dine og påse at de innfridde kredittene faktisk avsluttes.
Når du vurderer hvilken bank du skal kontakte for å rydde opp i økonomien, bør du sjekke andre kunders verifiserte erfaringer med norske banker på Bytt.no for å finne en aktør med god kundeservice og ryddige prosesser.
Søk om midlertidig avdragsfrihet på boliglånet
Eier du egen bolig, sitter du på et svært effektivt virkemiddel for å frigjøre tusenlapper i måneden på kort varsel. Bankene har mulighet til å innvilge midlertidig avdragsutsettelse på boliglånet etter utlånsforskriften dersom det oppstår uforutsette hendelser i lånets løpetid.
Dette gjelder spesifikt ved situasjoner som midlertidig svekker betjeningsevnen din, slik som arbeidsledighet eller samlivsbrudd. Eier du derimot ikke bolig, finnes det likevel gode grep for leietakere som vil kutte renten på dyr usikret gjeld.
Samtidig som du er i dialog med banken, bør du undersøke om du betaler en unødvendig høy rente i utgangspunktet. Ved å sjekke boliglånet ditt og innhente uforpliktende tilbud her, ser du raskt om andre banker kan gi deg langt bedre betingelser og lavere månedlige rentekostnader.
Lovfestet rett til gratis hjelp og nødhjelp fra NAV
Mange kvier seg for å ta kontakt med det offentlige når gjelden vokser, men du trenger ikke være mottaker av sosialhjelp for å få profesjonell bistand.
Etter sosialtjenesteloven § 17 har alle innbyggere som oppholder seg i Norge en lovfestet rett til gratis opplysning, råd og veiledning om økonomi fra NAV, helt uavhengig av om man mottar sosialhjelp eller ikke.
Denne tjenesten er helt gratis og gir deg en profesjonell støttespiller i møte med pågående inkassoselskaper.
Dette kan gjeldsrådgiveren og nødhjelpen gjøre for deg
Tar du kontakt med NAV, enten på ditt lokale kontor eller via den nasjonale økonomirådgivningstelefonen på 55 55 33 39, kan du få konkret hjelp til å gjenvinne kontrollen:
- Full kartlegging av gjeld: Rådgiveren hjelper deg med å skaffe totaloversikt over alle krav og kreditorer.
- Realistisk budsjettering: Dere setter opp et bærekraftig hverdagsbudsjett tilpasset inntekten din.
- Forhandlinger med kreditorer: NAV kan bistå direkte i forhandlinger med kreditorene dine for å få på plass avtaler om betalingsutsettelse eller bedre vilkår.
- Prioritert nødhjelp: Dersom du står i en akutt krise og mangler midler til helt grunnleggende livsopphold, kan du søke om prioritert nødhjelp etter sosialtjenesteloven § 18. Denne ordningen er til for å sikre penger til mat, livsviktige medisiner eller for å avverge en strømavstengning.
Frigjør kontanter ved å kutte i faste utgifter
Når de mest akutte brannene er slukket gjennom betalingsutsettelser eller rådgivning, må du tette pengeslukene i hverdagsøkonomien for å unngå at krisen gjentar seg neste måned. Den raskeste måten å skaffe seg varig økonomisk pusterom på, er å angripe de faste regningene som trekkes automatisk fra kontoen.
Mange husholdninger betaler flere tusen kroner for mye hvert eneste år på gammel vane. Ved å bruke forsikringsroboten til å teste prisene på forsikringene dine, får du umiddelbart svar på hvor mye du kan kutte i månedlige kostnader ved å bytte selskap.
Strømregningen er en annen tung utgiftspost som ofte inneholder unødvendige påslag og fastbeløp. Du kan enkelt teste strømavtalen din mot hele markedet med strømroboten for å sikre at du ikke betaler én krone mer enn du absolutt må i en allerede presset økonomisk hverdag.