
Den digitale muren: Hva sier egentlig loven?
Kjenner du følelsen av å stange hodet i en ubrukelig chatbot mens du desperat prøver å få tak i et ekte menneske, eller sitter du med en bunke ubetalte regninger for en eldre mor som ikke lenger mestrer nettbanken?
Selv om finansavtaleloven legger opp til et digitalt førstevalg, har du som forbruker en lovfestet rett til å reservere deg mot elektronisk kommunikasjon og kreve å få varsler og meldinger på papir eller et annet varig medium.
Bankene kan heller ikke bare avvise kunder som oppleves som «ulønnsomme» fordi de trenger ekstra hjelp. Norske banker har kontraheringsplikt, noe som betyr at de ikke uten saklig grunn kan nekte forbrukere med lovlig opphold i EØS en ordinær betalingskonto med grunnleggende betalingstjenester.
Dette har bankene forpliktet seg til
Det er likevel et viktig smutthull mange misforstår: BankID regnes ikke som et betalingsinstrument etter finansavtaleloven, og omfattes derfor ikke av den lovfestede retten til grunnleggende betalingstjenester. For dem som opplever problemer med legitimasjonskrav, finnes det likevel løsninger for hvordan du logger inn i banken uten gyldig pass eller elektronisk ID.
Nettopp fordi mange står uten BankID, har norske banker gjennom finansnæringens bransjenorm for finansiell inkludering forpliktet seg til å tilby sentrale betalingstjenester analogt.
Som ikke-digital bankkunde kan du derfor kreve å gjennomføre regningsbetaling manuelt gjennom løsninger som:
- Brevgiro
- Faste oppdrag
- AvtaleGiro
- Betjening over telefon og i skranke (der banken tilbyr dette)
Opplever du at banken din gjør seg helt utilgjengelig på telefon og gjemmer seg bak automatiserte svar? Da bør du lese over 13 000 verifiserte kundeomtaler av norske banker på Bytt.no for å raskt avsløre hvilke aktører som svikter på kundeservice, og hvem som faktisk tar telefonen når du ringer.
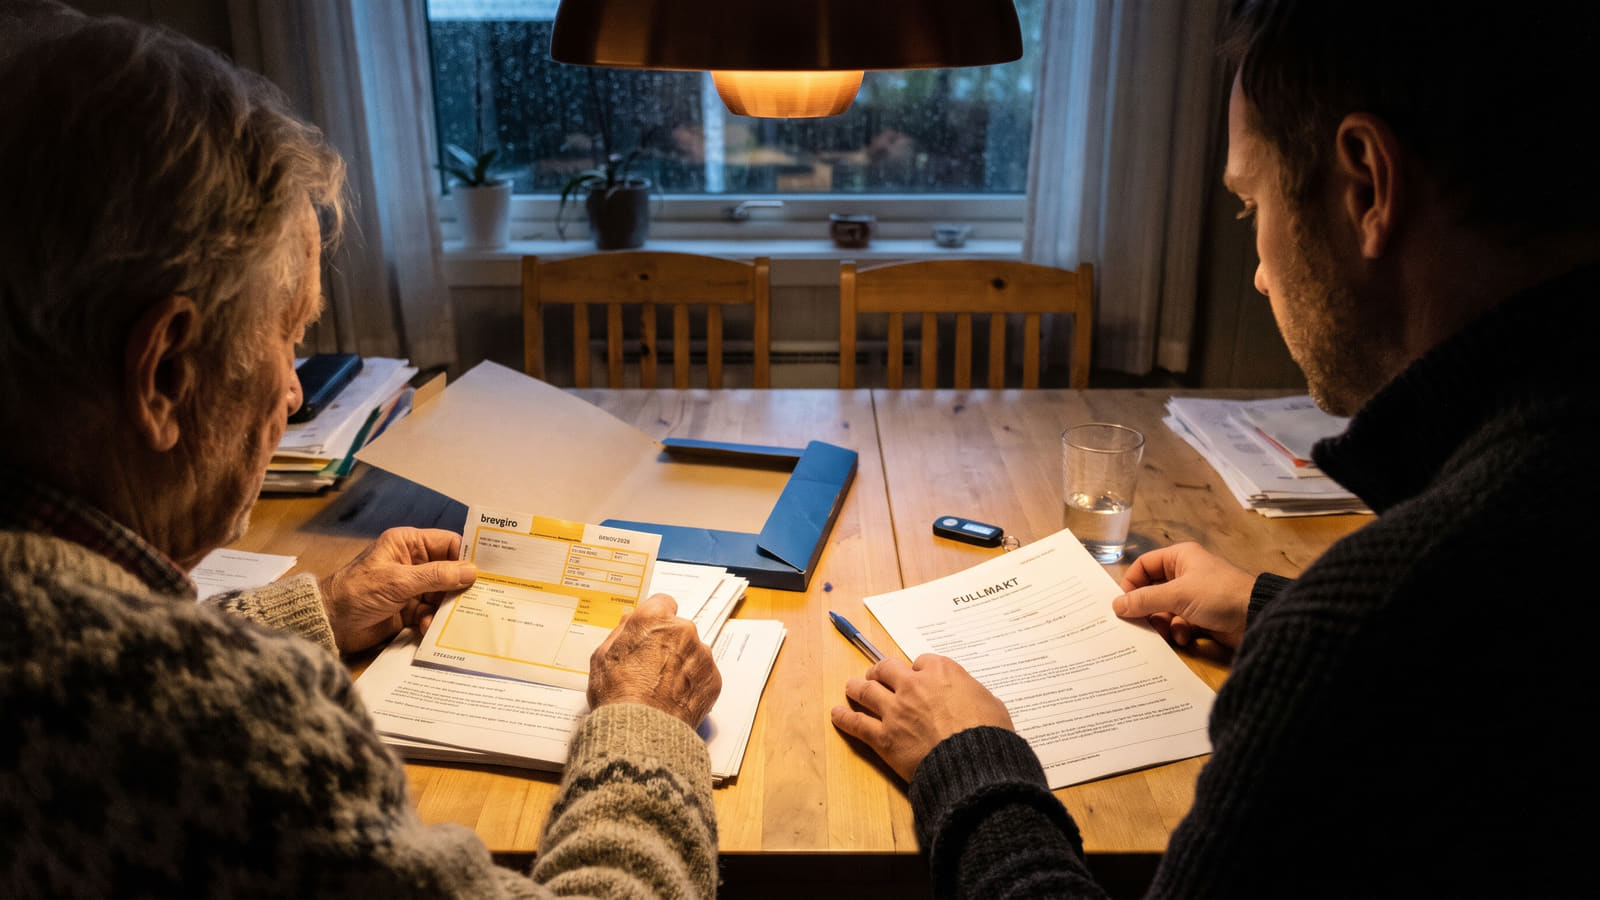
Pårørendefellen: Aldri lån bort BankID!
Når foreldre eller besteforeldre mister grepet om den digitale hverdagen, er det mange velmenende barn som tar over kodebrikken for å betale regningene deres. Stopp umiddelbart hvis du gjør dette.
Pårørende har ikke lov til å låne eller dele BankID, passord eller kodebrikke med familiemedlemmer. Dette er et alvorlig brudd på avtalevilkårene som kan føre til umiddelbar sperring, samt at man blir stående med fullt økonomisk ansvar ved eventuelt misbruk eller svindel.
Slik hjelper du familien helt lovlig
Hvordan du skal gå frem for å bistå med økonomien, avhenger helt av helsetilstanden til den du hjelper.
Er familiemedlemmet kognitivt frisk, oppretter dere enkelt en formell disposisjonsrett på kontoen. Da kan du som pårørende betale regninger og følge opp økonomien helt lovlig ved å logge inn med din egen BankID, eller ved å benytte bankens manuelle fullmaktsskjemaer.
Dersom kontoeieren derimot har mistet sin samtykkekompetanse (for eksempel ved fremskreden demens), er det for sent å opprette vanlig disposisjonsrett. For at pårørende skal kunne disponere midlene videre i en slik situasjon, kreves ett av følgende alternativer:
- En fremtidsfullmakt som ble opprettet i tide (mens personen fortsatt var samtykkekompetent).
- En legalfullmakt for dagligdagse økonomiske gjøremål.
- Et formelt vergemål opprettet via Statsforvalteren.
Slik klager du – og slik bytter du til en bank med fysiske kontorer
Hvis din nåværende bank nekter deg grunnleggende tjenester eller bryter pliktene sine etter finansavtaleloven, skal du ikke gi deg.
Du må først rette en skriftlig klage til bankens interne klageorgan, som etter reglene har en frist på 15 dager på å gi deg et svar.
Dersom banken opprettholder avslaget eller ikke løser saken innen fristen, kan du som forbruker klage saken gratis inn til Finansklagenemnda Bank for å få en rådgivende uttalelse (Kilde: Finansklagenemnda / Finans Norge).
Velg en bank som faktisk vil møte deg
Å krangle med en vrang storbank over tid tapper deg for krefter. Den mest effektive løsningen for mange er rett og slett å flytte kundeforholdet til en bank som verdsetter menneskelig kontakt.
Mens rene nettbanker kutter alt av fysisk kontakt, opprettholder mange sparebanker og lokale banker fortsatt sine fysiske kontorer. Disse tilbyr personlige møter med rådgivere for privatkunder, og legger til rette for enkel timebestilling via telefon dersom kunden mangler BankID. I tillegg varierer det sterkt hvem som hjelper deg på kveld og i helger dersom et akutt problem skulle oppstå utenfor vanlig åpningstid.
Når du først tar grep og ser deg om etter en mer serviceinnstilt lokalbank, bør du passe på at du ikke betaler overpris for tryggheten. Du kan enkelt sjekke boliglånet ditt og hente inn uforpliktende tilbud fra andre banker her, slik at du kombinerer personlig rådgivning med en konkurransedyktig lånerente.
Hjelper du en pårørende som har et større beløp stående på en gammel brukskonto til nærmest null i rente? Da bør dere samtidig sammenligne Norges beste renter på sparekonto for å sikre at sparepengene vokser trygt i en bank som tar både pengene og menneskene på alvor.