Sammenlign. Bytt. Spar.
HUS & HJEM
BEDRIFT & BORETTSLAG
MIN BYTT
BYTT.NO
Oppdatert lørdag 19. september

Mobil flomsikring og TEK17: Slik påvirkes husforsikringen din

Mobil flomsikring og TEK17: Slik påvirkes husforsikringen

Sist oppdatert

Frykter du skyhøye forsikringspremier ved bruk av mobile flomvegger? Loven beskytter lommeboken din, men ett avgjørende vilkår kan velte hele erstatningen.

Forsikringen dekker naturskader, men krever at mobile flomvegger monteres riktig etter faste rutiner. Feilmontering kan føre til tapt erstatning når vannet stiger.
Kort oppsummert 📝
  • Lovfestet premie og egenandel: Forsikringsselskapene kan ikke øke naturskadepremien for mobile flomvegger, og egenandelen ved naturskade er fastsatt ved lov til 8 000 kroner.
  • Risiko for avkorting: TEK17 krever sertifiserte løsninger med faste rutiner, og du risikerer avkorting i erstatningen hvis du unnlater å montere flomvernet etter instruksen ved varsel.
  • Skille mellom flom og overvann: Naturskadeloven gjelder kun direkte vassdragsflom, mens skader fra vanlig overvann og tilbakeslag i avløp styres av den ordinære husforsikringens vilkår.
  • Sammenlign selskapenes oppfølging: På Bytt.no kan du sjekke titusenvis av verifiserte forsikringsomtaler for å se hvilke selskaper som håndterer skader og sanering best når uhellet er ute.

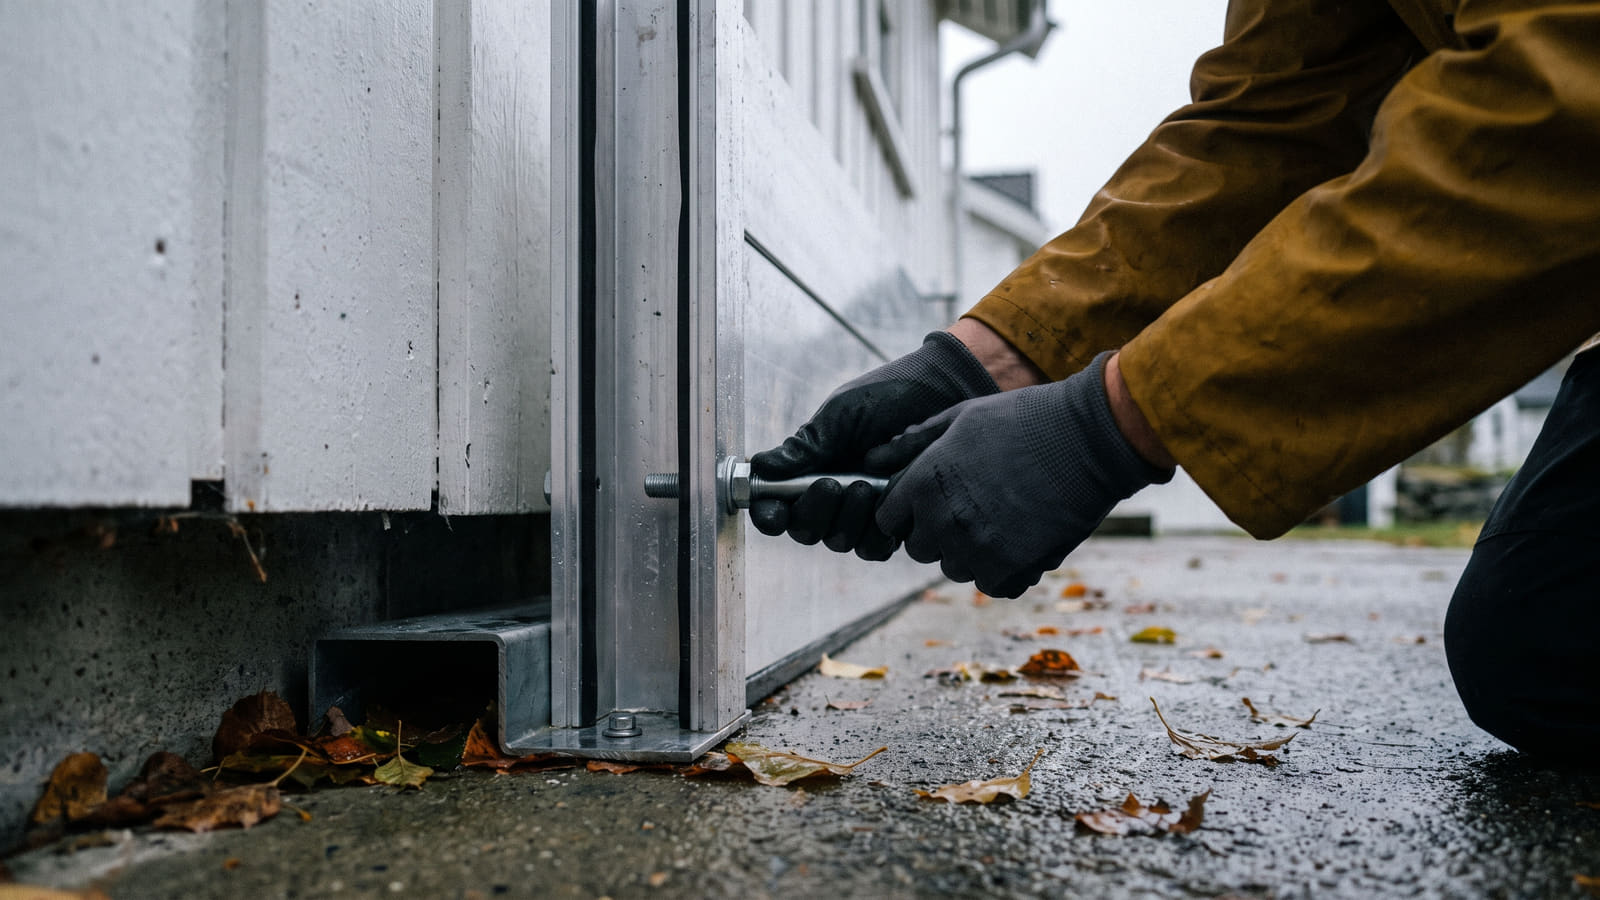
Ekstremværet tiltar i styrke, og for mange er drømmetomten plassert i et flomutsatt område. Endringer i TEK17 åpner for at du kan oppfylle de byggtekniske sikkerhetskravene mot flom ved hjelp av forhåndsprosjekterte og sertifiserte organisatoriske tiltak, som mobile flomvegger og lukkebare flomporter.

Mange huseiere og utbyggere vegrer seg likevel. Frykten er at forsikringsselskapene vil straffe mobile løsninger med uhåndterlige premier og dårligere vilkår, sammenlignet med faste, permanente flomvoller.

Fakta på bordet viser at denne frykten er ubegrunnet.

Loven freder forsikringspremien din

Du skal ikke betale én krone mer i naturskadepremie fordi du velger en mobil flomvegg.

Naturskadepremien i Norge er strengt lovregulert. Den beregnes som en flat promillesats via Norsk Naturskadepool. Det betyr at forsikringsselskapene rett og slett ikke har lov til å kreve høyere naturskadepremie for boliger i flomsoner. De kan heller ikke differensiere prisen basert på om sikringen er en mobil vegg fremfor en permanent flomvoll.

Det samme gjelder egenandelen når katastrofen først inntreffer. Egenandelen for naturskade på bygninger og innbo er lovfestet til nøyaktig 8 000 kroner per skadetilfelle. Forsikringsselskapet kan ikke ensidig skru opp denne summen basert på din spesifikke flomrisiko.

Det kritiske skillet: Flom vs. overvann

Selv om naturskadeloven gir et solid sikkerhetsnett, er det én avgjørende felle mange går i. Loven dekker direkte vassdragsflom, men stopper der.

Skader fra vanlig nedbør, overvann og tilbakeslag i avløp faller helt utenfor naturskadeloven. Dette behandles i stedet under dine ordinære bygningsforsikringsvilkår. Det er her forskjellene mellom selskapene blir synlige. For å sikre at du ikke får avslag på overvannskader, bør du la forsikringsselskapene konkurrere om å gi deg best mulig vilkår og pris på husforsikringen.

Den store TEK17-fellen: Avkorting ved svikt

At TEK17 godkjenner mobile flomvegger, betyr ikke at du kan ta lett på ansvaret. Forskriften stiller knallharde krav til organisatoriske tiltak.

  • Hva godkjennes? Forhåndsprosjekterte, sertifiserte løsninger med dokumenterte varslings-, drifts- og monteringsrutiner.
  • Hva godkjennes IKKE? Ad-hoc krisetiltak, som uforberedt utplassering av sandsekker når vannet allerede stiger.

Dette har direkte konsekvenser for forsikringsoppgjøret ditt. Forsikringsselskapene har full rett til å avkorte erstatningsoppgjøret dersom skaden skyldes grov forsømmelse av vedlikeholdsplikten, eller svikt i de pålagte sikringsrutinene. Glemmer du å montere den mobile flomveggen i henhold til instruksen når flomvarselet går, kan du i verste fall bli stående med hele regningen selv.

Lik pris, men ulik hjelp i krisen

Selv om naturskadepremien og egenandelen er identisk hos alle norske forsikringsselskaper, er oppgjøret og oppfølgingen langt fra lik.

Når flommen raser, vil oppgjøret variere kraftig når det gjelder:

  1. Lokal responstid: Hvor raskt rykker selskapet ut?
  2. Saneringspartnere: Har de nok folk til å pumpe ut vann og tørke boligen din før soppen tar over?
  3. Midlertidig bolig: Hvilke vilkår gjelder for erstatningsbolig mens huset ditt totalrenoveres?

Før du låser deg til et selskap, må du vurdere husforsikringer basert på dekningstak for utearealer, fullverdigaranti og faktiske kundeerfaringer. Bruk to minutter på å sjekke titusenvis av verifiserte forsikringsomtaler for å se hvem som faktisk stiller opp når huset står under vann.

Betaler du i tillegg for mye for din nåværende forsikring? Test din avtale i vår forsikringsrobot for å kutte de faste utgiftene, uten at det går på bekostning av tryggheten din.

Kilder og metode 🔎

Informasjonen om regelverk, forsikringsvilkår og naturskadepoolens satser ble sist verifisert og oppdatert i september 2026. Artikkelens juridiske og byggtekniske grunnlag bygger blant annet på oppdaterte retningslinjer og definisjoner fra Regjeringen, NVE og Finans Norge.

Datagrunnlaget for denne gjennomgangen er etablert ved å hente inn gjeldende lovtekster og bransjestandarder fra kilder som Lov om naturskadeforsikring via Karnov, Finans Norge, samt vilkår fra skadeforsikringsselskaper som SpareBank 1 og Gjensidige. Disse eksterne rammene er videre strukturert mot Bytt.nos egne redaksjonelle analyser av forsikringsdekning ved naturskader. Ved å koble offentlige forskriftskrav opp mot forsikringsselskapenes reelle praksis for avkorting og overvannshåndtering, gir analysen en nøytral oversikt over skillet mellom lovfestet naturskadevern og ordinære bygningsvilkår.

Ofte stilte spørsmål om TEK17 og mobil flomsikring

Få raske svar på hvordan mobile flomvegger påvirker forsikringspremien, egenandelen og erstatningsoppgjøret ditt ved flom.
Blir husforsikringen dyrere hvis jeg velger mobile flomvegger fremfor permanent flomvoll?

Nei. Naturskadepremien i Norge er lovregulert og beregnes som en flat promillesats via Norsk Naturskadepool. Forsikringsselskapene har verken lov til å kreve høyere naturskadepremie for boliger i flomutsatte soner eller differensiere prisen etter om sikringen er mobil eller permanent.

Hva er egenandelen ved naturskader på bolig og innbo?

Egenandelen for naturskade er lovfestet til nøyaktig 8 000 kroner per skadetilfelle. Forsikringsselskapet kan ikke øke denne summen ensidig basert på flomrisikoen på eiendommen din.

Dekker naturskadeforsikringen også overvann og tilbakeslag fra avløp?

Nei, naturskadeloven dekker kun direkte flom fra vassdrag. Skader som skyldes vanlig nedbør, overvann og tilbakeslag i avløp behandles under dine ordinære bygningsforsikringsvilkår. På Bytt.no kan du la forsikringsselskapene konkurrere om å gi deg best mulig vilkår og pris på husforsikringen.

Hva risikerer jeg dersom jeg ikke monterer den mobile flomveggen ved flomvarsel?

TEK17 stiller krav om forhåndsprosjekterte løsninger med dokumenterte varslings-, drifts- og monteringsrutiner. Hvis du unnlater å montere flomveggen etter instruksen eller forsømmer vedlikeholdet, har forsikringsselskapet rett til å avkorte erstatningsoppgjøret. I verste fall risikerer du å stå igjen med hele regningen selv.

Sammenlign tusenvis av tjenester
AVBRYT
OK, JEG FORSTÅR