
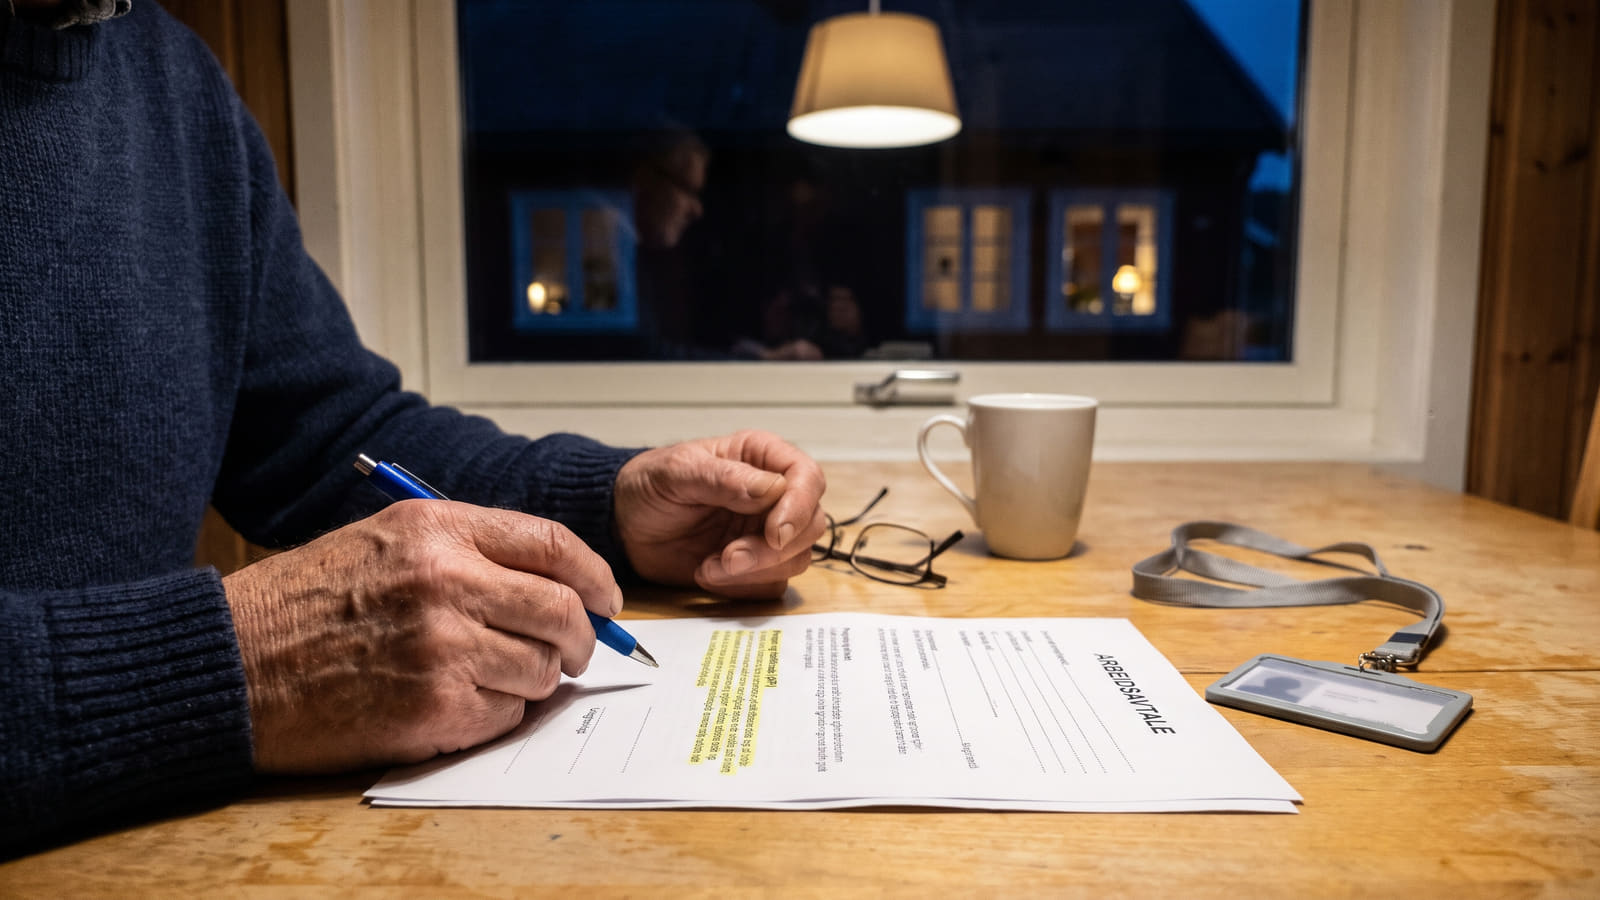
Den usynlige prislappen på en ny jobb
Du sitter med et rykende ferskt jobbtilbud i hånden. Lønnen er høyere, og arbeidsoppgavene virker spennende.
Men hvis du er i slutten av 50-årene, kan signaturen din på denne kontrakten bli ditt livs dyreste tabbe. Bytter du til en arbeidsgiver uten tariffavtale som inkluderer Fellesordningen for Avtalefestet pensjon (AFP), sletter du med ett pennestrøk verdier for enorme summer.
Den samlede utbetalingen av livsvarig AFP i privat sektor kan gjennom et pensjonistliv utgjøre mellom 1,5 og 2 millioner kroner.
En Høyesterettsdom fra 2018 fastslo at tap av AFP ved virksomhetsoverdragelse kan ha en verdi på cirka 1,3 millioner kroner.
Dette er penger du risikerer å miste dersom du trår feil i det beinharde regelverket. I privat sektor er nemlig AFP en kvalifiseringsordning basert på et strengt alt-eller-ingenting-prinsipp, der man mister hele ytelsen dersom vilkårene ikke oppfylles.
Selv om LO og NHO forhandler om en ny opptjeningsmodell for AFP, gjelder dagens strenge kvalifiseringskrav uendret inntil en eventuell ny avtale trer i kraft. Det finnes ingen trøstepremie for å ha vært nesten kvalifisert.
De absolutte kravene du må kjenne til
De fleste som vurderer å bytte beite sent i arbeidslivet, fokuserer naturlig nok på ny fastlønn og glemmer å finlese pensjonsvilkårene. For å sikre at du ikke mister AFP-rettighetene dine på oppløpssiden, må du oppfylle en rekke ufravikelige krav.
Dette er hovedreglene du må navigere etter i privat sektor:
- Syv-årsregelen: Du må ha vært ansatt og reell arbeidstaker i minst en 20 prosent stilling i en AFP-bedrift i minst 7 av de siste 9 årene før du fyller 62 år.
- Kravet ved 62 år: Du må være ansatt og reelt i arbeid i en AFP-tilsluttet bedrift ved fylte 62 år og helt fram til uttakstidspunktet.
- Treårsregelen før uttak: Du må ha vært sammenhengende ansatt i en AFP-bedrift de siste tre årene før selve uttaket.
Vurderer du samtidig å ta ut folketrygd ved siden av lønnen, bør du sette deg inn i hvordan du kan kombinere alderspensjon og jobb fra 62 år uten unødige gebyrer eller skattesmell.
Unntakene og fellene som avgjør alt
Hva skjer hvis helsen svikter rett før målstreken? Regelverket har noen svært spesifikke sikkerhetsventiler, men også nådeløse feller.
Ved sykdom er reglene noe mer fleksible. Fravær grunnet mottak av sykepenger, arbeidsavklaringspenger (AAP) eller uføretrygd tillates i inntil 104 uker i den kritiske treårsperioden før uttak.
Dette forutsetter imidlertid at du forblir formelt ansatt i AFP-bedriften i hele perioden.
Pass likevel på den største fellen av dem alle. Mottak av hel eller gradert uføretrygd fra folketrygden etter fylte 62 år fører til at du mister retten til AFP i privat sektor for alltid.
Slik bygger du et nødvendig sikkerhetsnett
Usikkerheten rundt strenge pensjonsregler og uforutsette hendelser i karrieren krever at du tar grep om din egen økonomiske trygghet. Siden du aldri er garantert AFP før alle vilkår er oppfylt på uttakstidspunktet, er en solid privat buffer helt avgjørende.
Per høsten 2026 ligger rentene på de beste fleksible sparekontoene uten binding stabilt på rundt 4,65 til 4,76 prosent.
Forskjellen på en ordinær brukskonto i en storbank og de beste høyrentekontoene utgjør raskt mange tusenlapper i ekstra renteinntekter hvert år. På Bytt.no kan du enkelt sammenligne alle norske sparekontoer for å finne banken som gir deg best avkastning på pensjonsbufferen din.
Før du flytter store beløp til en ny nisjebank, er det alltid klokt å sjekke andre kunders opplevelser. Sørg for å lese verifiserte kundeomtaler av bankene slik at du er trygg på at banken leverer god kundeservice og ryddige vilkår.