
Den skjulte prisbomben i budsjettet ditt
Du står i kassa på matbutikken og forbereder deg på nok et prissjokk. Men akkurat nå er det faktisk ikke her du blør mest penger.
De ferskeste tallene viser at prisveksten på mat og alkoholfri drikke endelig har bremset opp. Tolvmånedersveksten for konsumprisindeksen på disse varene fra august 2025 til august 2026 var kun 1,6 prosent.
Du kan uansett ikke forhandle ned prisen på brød og melk. For å virkelig ta tilbake kontrollen over husholdningsbudsjettet, må du angripe de faste utgiftene du faktisk styrer selv. Du kan lese mer om hvordan du kan nøytralisere de høye matprisene ved å kutte i de største faste kostnadene.
Historisk prissmell på bilforsikring
Mens vi har stirret oss blinde på prisen på gulost, har forsikringsbransjen i det stille veltet massive kostnader over på norske forbrukere. Spesielt bileiere får unngjelde.
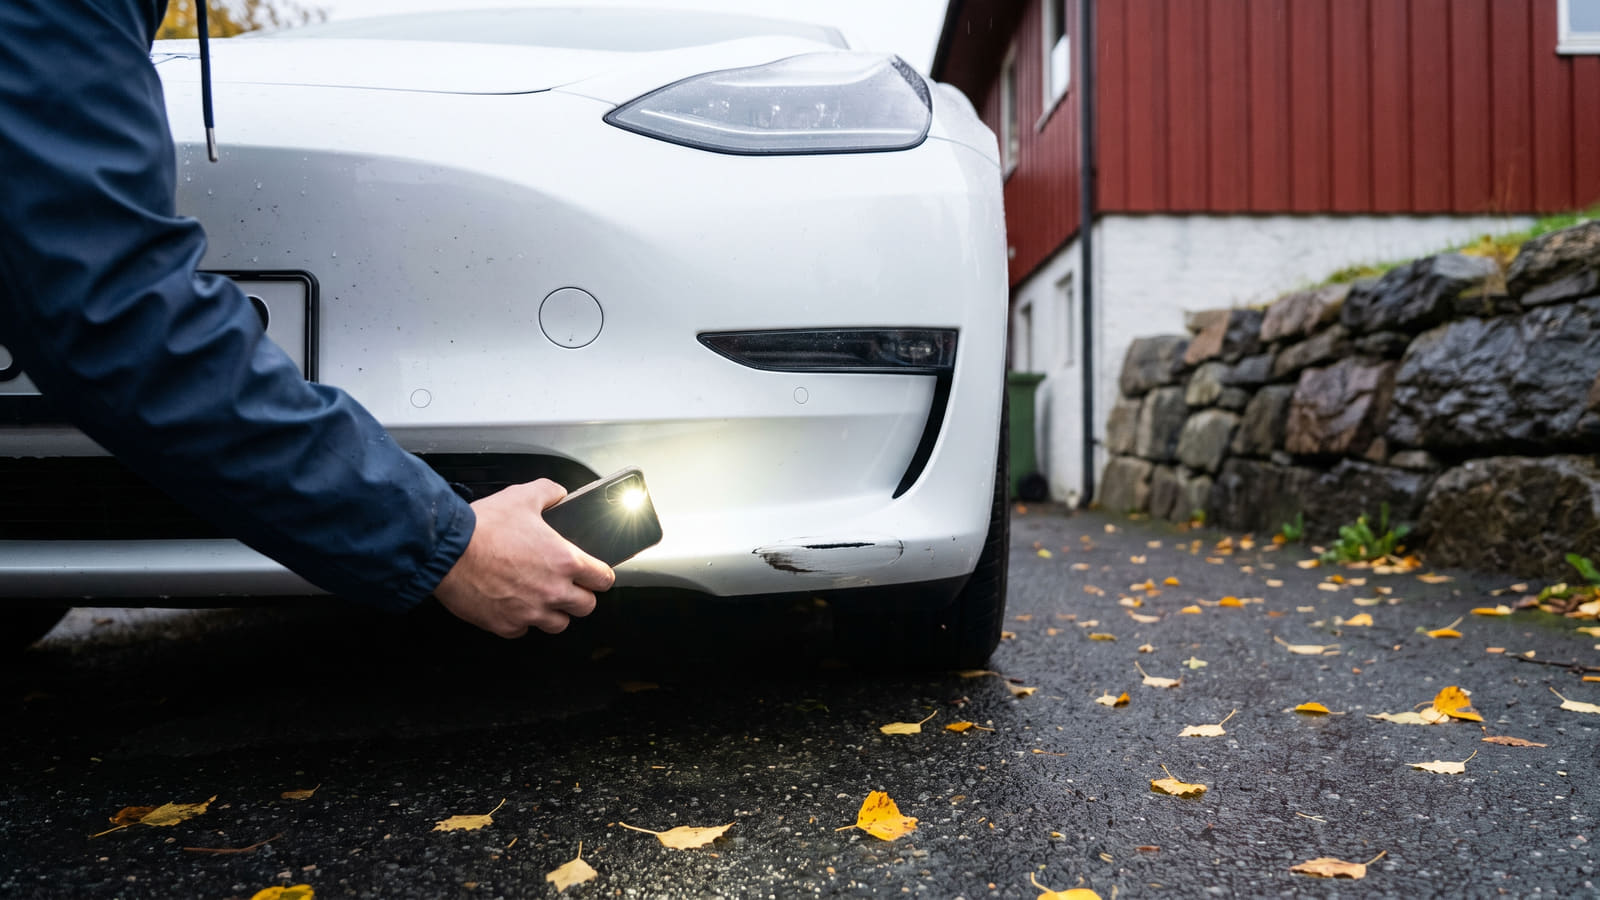
Premieveksten på bilforsikringer har vært kraftig den siste tiden. Statistisk sentralbyrå (SSB) har registrert en vekst på hele 16,6 prosent. Hovedårsaken er den norske elbilparken.
Moderne elbiler koster i snitt 30 til 35 prosent mer å reparere enn fossilbiler, blant annet på grunn av kostbare komponenter som batteri og avanserte sensorer. Se det fullstendige regnestykket for bensinbil eller elbil i 2026 og hvordan kostnadsbombene slår ut på totaløkonomien.
"Gjensidige opplyser at eldre biler ofte kan ha rimeligere forsikring fordi de har mindre avansert teknologi, færre spesialiserte deler og enklere deletilgang enn moderne biler."
I tillegg har ekstremværet sin pris. Den lovpålagte naturskadepremien videreføres uendret på 0,08 promille av brannforsikringssummen i 2026. Denne regningen sendes direkte til deg gjennom økte månedlige premier.
Selskapenes kyniske «lojalitetsstraff»
De fleste glemmer å sjekke forsikringsvilkårene sine før de får den årlige fornyelsen i innboksen. Det vet forsikringsselskapene å utnytte.
Forbrukerrådet har lenge advart mot en utbredt bransjepraksis hvor eksisterende kunder opplever en betydelig høyere prisstigning enn nye kunder. Du betaler i praksis for at selskapet ditt skal kunne gi billige lokketilbud til naboen.
Loven er på din side
Mange nordmenn lever i troen på at de er låst til forsikringsselskapet sitt frem til hovedforfall, eller at det koster penger å flytte avtalene. Dette er en seiglivet myte.
Forsikringsavtaleloven gir deg full forbrukermakt til å rydde opp i økonomien akkurat når det passer deg:
- Én måneds varsel: Loven sikrer deg rett til å si opp og flytte skadeforsikringer (som bil, hus og innbo) når som helst i løpet av året.
- Helt gebyrfritt: Forsikringsselskapene har overhodet ikke adgang til å kreve flyttegebyr.
- Automatisk refusjon: Du har krav på å få tilbakebetalt overskytende premie for den gjenværende perioden du allerede har betalt for. Det nye selskapet ordner alt papirarbeidet.
Slik tar du grep i dag
For å frigjøre midler til matbudsjettet, må du teste dine egne forsikringer mot dagens marked. Du trenger heldigvis ikke ringe rundt til hvert enkelt selskap.
Bruk forsikringsroboten på Bytt.no for å sjekke prisen på dine avtaler. Du legger enkelt inn forsikringene dine, og lar roboten umiddelbart beregne hvor mye du kan kutte i faste utgifter.
Sjekk alltid dette før du bytter
Pris er viktig, men trygghet er avgjørende. Før du flytter forsikringene dine for å spare penger, må du vite at det nye selskapet faktisk stiller opp den dagen uhellet er ute.
Gjør det til en vane å alltid sjekke titusenvis av verifiserte forsikringsomtaler fra andre norske kunder. Slik unngår du selskaper med elendig skadeoppgjør, og sikrer at du får både en lavere regning og førsteklasses kundeservice.