
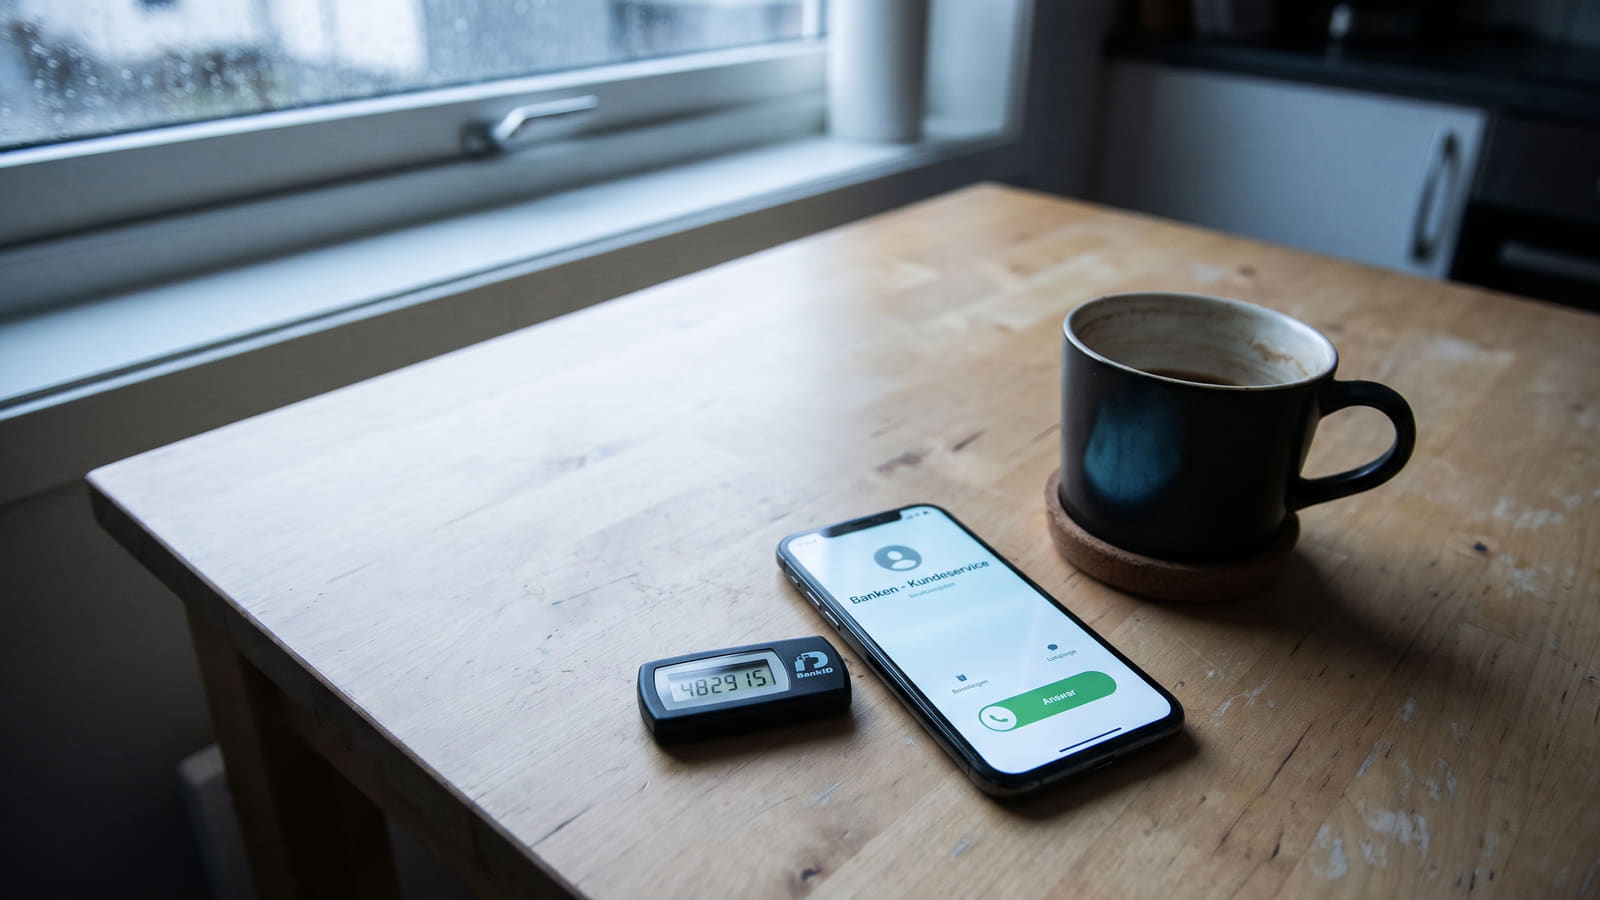
Sjokket i nettbanken: Hvem tar regningen når du blir lurt?
Kaldsvetten bryter ut idet du logger inn i nettbanken og ser at kontoen er tømt, rett etter det du trodde var en helt nødvendig sikkerhetssamtale med en hyggelig bankansatt. Selv om du uforvarende har gitt fra deg BankID-opplysninger til svindlere, slår norsk finansavtalelov fast at egenandelen din er begrenset til maksimalt 12 000 kroner så lenge du ikke har handlet med forsett eller svik.
Altfor mange nordmenn opplever likevel å møte en lukket dør når de melder fra om tapet til banken sin.
Hvordan banken din håndterer en slik krisesituasjon skiller de gode aktørene fra de dårlige, og du kan selv sjekke hvordan tusenvis av andre kunder vurderer bankenes hjelpsomhet i vår oversikt over verifiserte bankomtaler på Bytt.no.
Finansavtaleloven og dine egenandeler ved svindel
Utgangspunktet i norsk finansavtalelov er krystallklart: Banken har som hovedregel et objektivt ansvar for uautoriserte betalingstransaksjoner. Det betyr at banken må dekke tapet når noen gjennomfører betalinger fra kontoen din uten din godkjennelse.
Loven opererer med tre faste trinn for hvor mye du selv må dekke i egenandel ved misbruk av elektroniske betalingsinstrumenter:
- Inntil 450 kroner: Dette er din standard egenandel dersom betalingsinstrumentet er tapt eller uberettiget tilegnet, uten at du kan klandres for grov uaktsomhet.
- Inntil 12 000 kroner: Dette er det absolutte taket på egenandelen din dersom du ved grov uaktsomhet har misligholdt plikten til å beskytte BankID eller passord.
- Hele tapet: Du hefter kun for hele det tapte beløpet dersom du har handlet med forsett eller svik – altså at du med viten og vilje har gått inn for selve tapet eller svindelen.
Hva betyr Høyesteretts dommer for saken din?
Grensen mellom uautoriserte og autoriserte betalinger er selve slagmarken i norske svindelsaker. Her har Høyesterett trukket opp to helt avgjørende skillelinjer som du må kjenne til.
I den kjente Olga-dommen (HR-2022-1752-A) ble en eldre kvinne oppringt av telefonsvindlere som utga seg for å være fra banken. Kvinnen oppga sine BankID-opplysninger, og Høyesterett konkluderte med at hun handlet grovt uaktsomt, men ikke forsettlig overfor de konkrete uttakene svindlerne gjorde.
Dermed måtte banken dekke hele tapet hennes utover egenandelen på 12 000 kroner.
Situasjonen er derimot en helt annen dersom du selv logger inn og manuelt godkjenner en overføring til en svindler, for eksempel ved investeringssvindel eller romantikksvindel. I avgjørelsen HR-2024-990-A fastslo Høyesterett at bankenes lovfestede ansvar i finansavtaleloven som utgangspunkt kun gjelder uautoriserte betalinger, og at banken som hovedregel ikke hefter når kunden selv har godkjent (autorisert) selve transaksjonen.
Spoofing og nye EU-regler: Full refusjonsrett på vei
Den mest utspekulerte svindelmetoden akkurat nå er såkalt spoofing, der kriminelle manipulerer telefonnummeret sitt slik at det ser ut som din egen bank ringer deg. Når frykten for at kontoen din er under angrep blir brukt mot deg, er det ekstremt vanskelig å avsløre bedraget i tide, men du kan selv sjekke hvilke mobiloperatører som har svindelfilter for å stoppe falske anrop før telefonen ringer.
For å tette dette sikkerhetshullet innfører EU et nytt og strengere regelverk gjennom Payment Services Regulation (PSR).
Ifølge de nye reglene i EUs Payment Services Regulation (PSR) får bankkunder en eksplisitt refusjonsrett ved manipulasjonssvindel der svindlere utgir seg for å være bankansatte (spoofing).
For at du skal ha krav på å få pengene tilbake under det kommende PSR-regelverket, må følgende betingelser være oppfylt:
- Svindleren må ha utgitt seg for å være en bankansatt.
- Du må varsle banken.
- Du må anmelde forholdet til politiet.
- Du må ikke ha handlet grovt uaktsomt eller svikaktig.
Siden vi befinner oss i 2026, er forordningen PSR forventet å tre i kraft i EU i løpet av året. Fordi regelverket må innlemmes via EØS-avtalen før det blir norsk lov, er forventet ikrafttredelse i Norge beregnet til rundt 2028.
Navnekontroll ved betaling (VoP) kommer i 2027
Mens vi venter på de nye refusjonsreglene, rulles det snart ut en teknisk sperre som skal stoppe svindelen før pengene forlater kontoen din. Løsningen kalles navnekontroll, eller Verification of Payee (VoP).
Med VoP vil banksystemet automatisk kontrollere at navnet du oppgir faktisk stemmer overens med navnet til den som eier mottakerkontoen, før betalingen gjennomføres.
Du vil umiddelbart få et varsel i nettbanken som forteller deg om det er:
- Match: Navn og kontonummer stemmer helt overens.
- Delvis match: Navnet ligner, men har mindre avvik eller skrivefeil.
- Ingen match: Kontoen tilhører noen helt andre enn den du tror du betaler til.
Det er Bits AS som leder arbeidet med en felles norsk VoP-løsning basert på nordiske og europeiske standarder. Planen er at navnekontrollen settes i produksjon i norske banker i andre halvår 2027, i tråd med at Instant Payments-forordningen forventes å tre i kraft i Norge.
Slik tvinger du banken på banen hvis uhellet er ute
Har du blitt utsatt for en uautorisert transaksjon, har du loven på din side til å kreve rask handling. Etter finansavtaleloven § 4-32 har banken plikt til å tilbakeføre det omstridte beløpet til kontoen din straks, og senest innen utløpet av neste virkedag etter at du meldte fra.
Unntaket er kun dersom banken har rimelig grunn til å mistenke svik fra din side.
Får du likevel et blankt avslag på kravet om refusjon, skal du ikke gi deg. Som bankkunde kan du klage saken helt gratis inn til Finansklagenemnda Bank, uten noen form for risiko for rettsgebyr eller å måtte dekke bankens sakskostnader. For å unngå å stå helt uten midler mens konflikten pågår, kan det også være lurt å sikre betalingsberedskapen med en reservebank.
Sjekk om banken din er verdt tilliten
En svindelsak avslører raskt om banken din ser på deg som en verdifull kunde eller en brysom kostnad. Mange opplever at kundeservicen svikter totalt i det øyeblikket de trenger hjelp til å kreve tilbake tapte midler.
Før du velger hvor du skal plassere pengene dine, bør du lese gjennom noen av de over 13 000 kundeomtalene i vår oversikt over erfaringer med norske banker for å se hvem som faktisk stiller opp for kundene sine.
Oppdager du at din nåværende bank scorer lavt på kundebehandling og trygghet, er det ingen grunn til å bli værende. Du kan enkelt flytte bufferen din til en tryggere aktør med langt bedre avkastning ved å sammenligne landets beste sparekontoer her, eller kutte de månedlige utgiftene ved å sjekke om du kan få et billigere boliglån i en ny bank.