
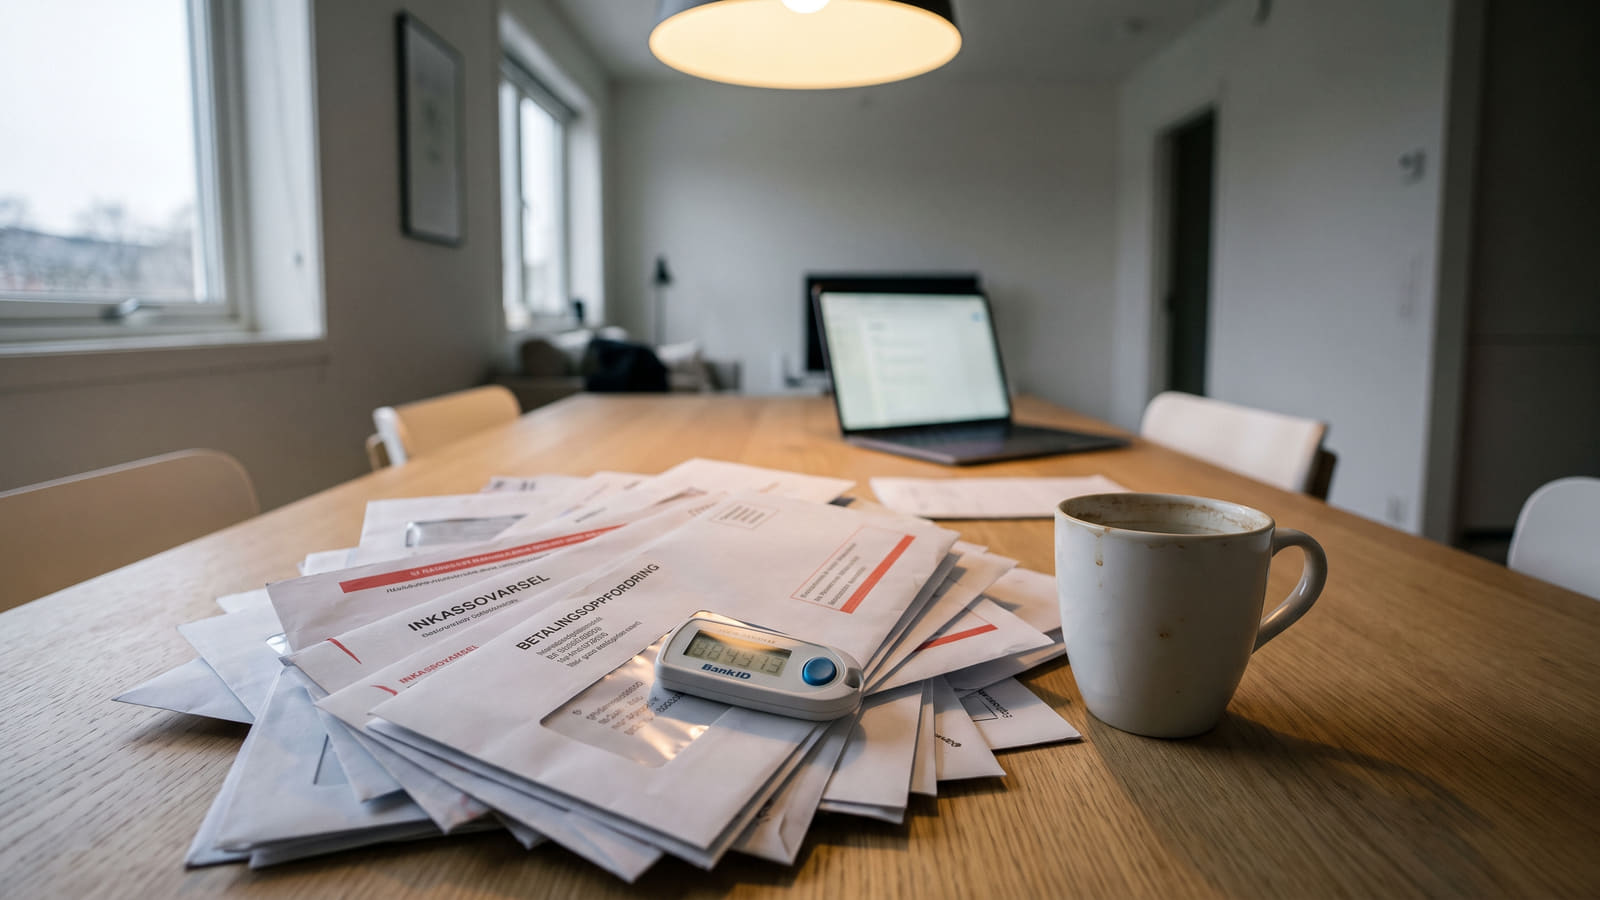
Nødbremsen for din privatøkonomi
Når de månedlige regningene overstiger inntekten, og brevene fra inkassoselskapene hoper seg opp, er det lett å kjenne på total handlingslammelse. Frykten for å miste hjemmet sitt på tvangssalg er en enorm påkjenning.
Men det finnes konkrete grep du kan ta i dag for å ta tilbake kontrollen. Løsningen ligger i å stoppe den dyreste gjelden først, for deretter å barbere de faste utgiftene dine til et minimum.
Kredittkortgjeld og smålån er de største truslene mot likviditeten din. Disse lånene har ofte nominelle renter på mellom 18 % og 30 %. Ved å refinansiere dyre forbrukslån og samle disse i et felles lån, kan du typisk oppnå en langt lavere rente på 10,9 %–16,5 %. Samtidig kutter du parallelle termingebyrer på 40–70 kr for hvert eneste lån du kvitter deg med.
Dette skjer helt automatisk. Bankene innhenter data fra Gjeldsregisteret og utbetaler det nye refinansieringslånet direkte til dine eksisterende kreditorer. Slik er du garantert at de dyre smålånene faktisk avsluttes.
Siste utvei: Omstartslån med sikkerhet i bolig
Har det gått så langt at du har fått betalingsanmerkninger eller utleggstrekk, vil tradisjonelle banker ofte stenge døren. Da er et såkalt omstartslån ofte det eneste verktøyet som kan redde boligen fra tvangssalg.
For å få innvilget et slikt lån, stilles det strenge krav til deg som forbruker:
- Du må ha ledig pantesikkerhet i egen bolig, eller en realkausjonist som kan stille med sikkerhet.
- Du må innhente en oppdatert e-takst eller verdivurdering av boligen.
- Lånet må brukes til å innfri inkassokrav og utleggstrekk, slik at alle betalingsanmerkninger slettes.
Et omstartslån med sikkerhet i bolig har typisk en nominell rente fra 7,9 % til 12,9 % (som gir en effektiv rente rundt 8,5 %–9,5 %). Vær imidlertid forberedt på at dette er en kostbar prosess å sette i gang. Etableringsgebyrene kan komme opp mot 15 000 kr.
Før du signerer avtaler med spesialbanker som tilbyr dette, er det avgjørende å sjekke verifiserte kundeomtaler av banker. Uavhengige portaler er det beste verktøyet du har for å avdekke skjulte rådgivningshonorarer, urimelig høye gebyrer og vurdere bankens transparens før du binder deg.
Den skjulte kostnaden ved å bake gjelden inn i boliglånet
Dersom du har ledig verdi i boligen og økonomien tillater det, er det å forlenge nedbetalingstiden på usikret gjeld ved å bake den inn i boliglånet et svært effektivt grep. Det gir deg umiddelbar likviditetslettelse hver eneste måned.
Du kan sjekke om du kan få et bedre boliglån for å se hvor mye du kan redusere dine månedlige kostnader ved å samle gjelden.
Men vær advart: Å spre kortsiktig forbruksgjeld ut over et 25-årig boliglån øker de samlede rentekostnadene dine massivt over tid. Forutsetningen for at dette er et smart trekk, er at du betaler ned lånet raskere igjen så snart den økonomiske hverdagen din stabiliserer seg.
For de aller mest vanskeligstilte husholdningene der verken vanlige banker eller spesialbanker kan hjelpe, fungerer Husbankens startlån – som forvaltes av kommunene – som et avgjørende offentlig sikkerhetsnett og virkemiddel for å forhindre tvangssalg.
Frigjør tusenlapper ved å kutte faste avtaler
Når gjelden er under kontroll, må du angripe de faste utgiftene. Mange betaler i dag tusenvis av kroner for mye for tjenester de strengt tatt kan få langt billigere. En grundig gjennomgang av faste banktrekk og bytte av faste avtaler gir rask likviditetsforbedring uten at du mister nødvendige tjenester.
Slik kutter du kostnadene umiddelbart:
- Bytt strømavtale: Du kan oppnå betydelig umiddelbar innsparing ved å gå bort fra dyre, variable strømavtaler og over til spotpris. Kutt også unyttige tilleggstjenester som "strømforsikring". Bruk strømroboten til å teste din strømavtale mot resten av markedet.
- Press forsikringspremien: Forsikring er en av postene hvor lojalitet straffer seg mest. La forsikringsroboten sjekke prisen på dine forsikringer for å se nøyaktig hvor mange tusenlapper du kan kutte i året.
- Bytt mobilabonnement: Unngå å kjøpe subsidierte mobiltelefoner med bindingstid. Sammenlign mobilabonnement for å finne en rimeligere pakke med den dataen du faktisk trenger. Det er ofte hundrelapper å spare hver måned på et raskt bytte.
Økonomisk overlevelse handler om brutale prioriteringer og riktig bruk av verktøy. Samle gjelden, kutt de unødvendige kostnadene, og bruk differansen til å bygge en tryggere økonomisk grunnmur.