Lovpålagt ansvarsforsikring: Dette risikerer du
I lovens forstand er elsparkesykkelen klassifisert som en liten elektrisk motorvogn. Etter bilansvarsloven betyr dette at det er et absolutt, lovpålagt krav om ansvarsforsikring for alle privateide elsparkesykler i Norge.
Fersk statistikk fra Finans Norge gir et tydelig bilde av at nordmenn gradvis tar innover seg alvoret og forsikrer kjøretøyene sine. Til tross for dette tar mange eiere fortsatt en enorm økonomisk risiko ved å kjøre uforsikret.
Myten om dagsgebyr og den reelle faren
Det har lenge sirkulert rykter om at uforsikrede elsparkesykler straffes med daglige tvangsmulkter, slik man gjør med biler. Dette stemmer bare delvis.
Selv om en tvangsmulkt formelt er fastsatt, krever Trafikkforsikringsforeningen (TFF) i praksis ikke inn automatisk dagsgebyr. Årsaken er at små elektriske motorvogner foreløpig ikke er registreringspliktige med kjennemerke.
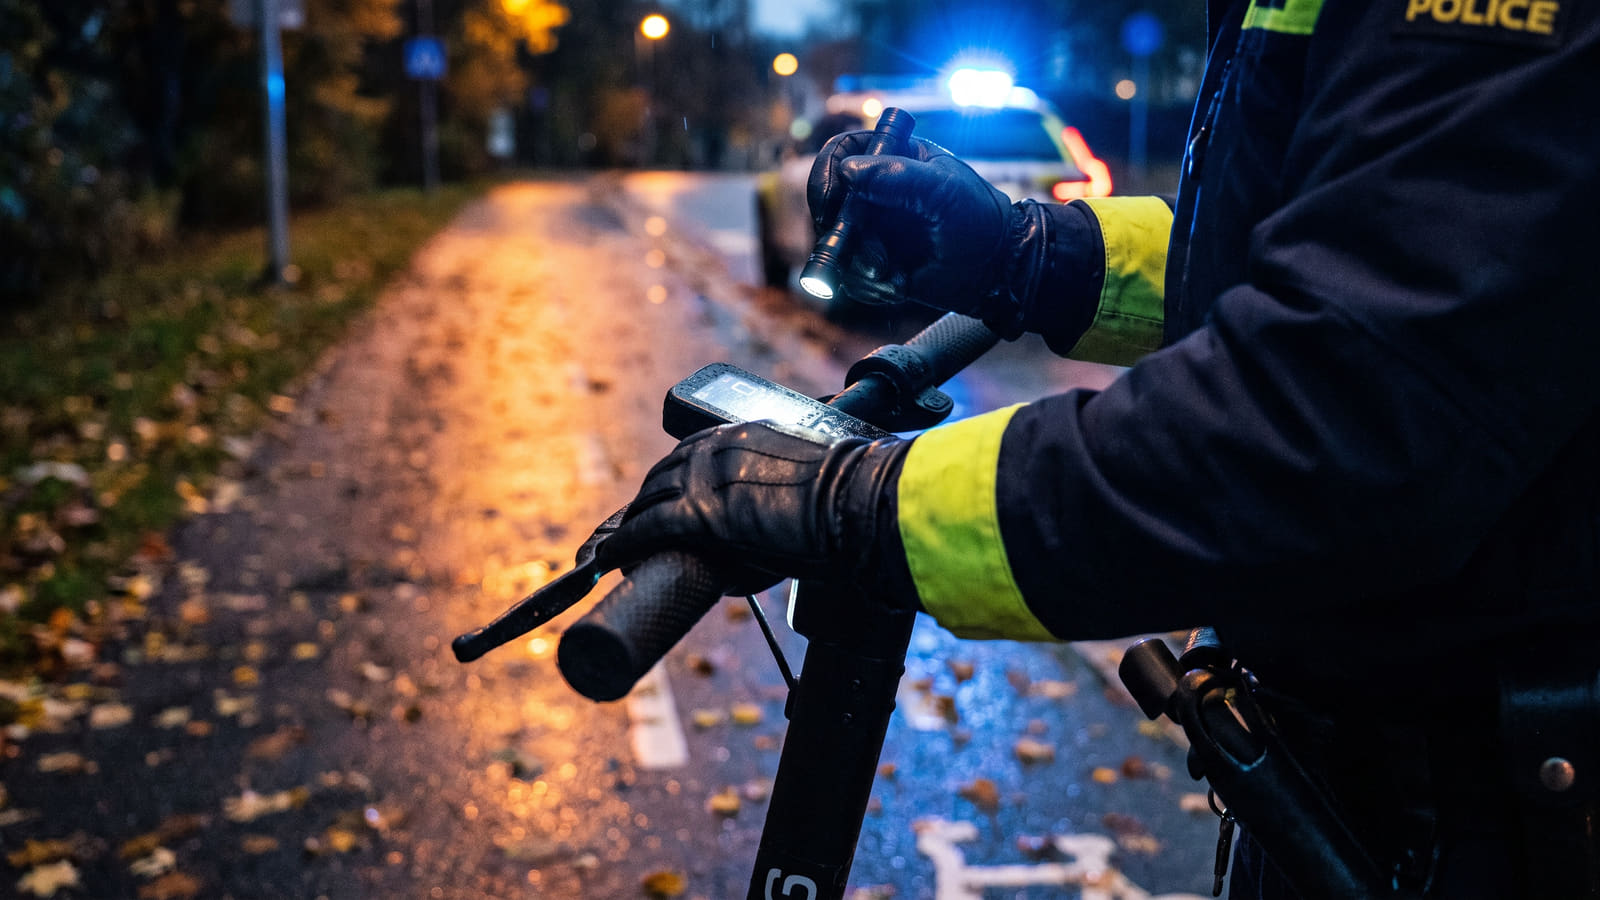
Myndighetene slår likevel hardt ned på uforsikrede kjøretøy. Blir du stoppet av politiet på en uforsikret elsparkesykkel, får du et forenklet forelegg på 5 000 kroner ved kontroll. Den største faren oppstår likevel dersom du forårsaker en ulykke.
Dersom en uforsikret elsparkesykkel forårsaker personskade eller tingskade, dekker TFF erstatningen overfor skadelidte, før de krever full regress fra eier eller fører.
Siden det økonomiske ansvaret for personskader er ubegrenset, kan et slikt krav raskt beløpe seg til flere millioner kroner og ruinere deg for livet.
Hva koster forsikringen, og hva dekker den?
Prisen for å kjøre lovlig er overraskende lav. Lovpålagt ansvarsforsikring koster vanligvis fra rundt 49–50 til 102 kroner per måned hos norske forsikringsselskaper som Fremtind (SpareBank 1), Gjensidige og If.
I denne prisen kreves også den statlige trafikkforsikringsavgiften inn via forsikringspremien. For moped og små elektriske motorvogner er denne avgiften på 0,39 kroner per døgn (gjeldende fra 1. mars 2026).
Brannfarlige batterier og lading innendørs
Mange bekymrer seg for hva som skjer dersom elsparkesykkelen tar fyr under lading i stua og brenner ned huset.
Her er ansvarsfordelingen tydelig: Bygningsskader på egen bolig dekkes av din ordinære husforsikring. Ansvarsforsikringen på selve elsparkesykkelen dekker kun skader du påfører andre personers eiendom, kjøretøy eller bygninger.
Husk at elsparkesykkelen juridisk sett er "i bruk" også under lading. Er sykkelen ulovlig modifisert, risikerer du avkorting på forsikringen. Tilsvarende strenge aktsomhetskrav gjelder for øvrig annen forbrukerelektronikk, og du bør passe på hvordan du lader for å unngå avkorting på forsikringen dersom det skulle oppstå en brann.
Tekniske krav og strenge trafikkregler
Mange foreldre lar barna ta seg en liten tur på elsparkesykkelen i nabolaget uten å tenke over konsekvensene. Dersom foreldre lar barn under aldersgrensen bruke en privat elsparkesykkel, kan de bli stilt økonomisk ansvarlig ved uhell.
For at forsikringen din skal være gyldig, må både kjøretøyet og bruken være strengt lovlig. Følgende tekniske krav og trafikkregler gjelder:
- Maksimal hastighet: Kjøretøyet må ha en fabrikkmontert sperre på maksimalt 20 km/t. Det er ulovlig med modeller der farten kan endres via en app.
- Vektgrense: Egenvekten på kjøretøyet kan høyst være 70 kilo, inkludert batteriet.
- Aldersgrense: Minimumsalderen for å kjøre er 12 år.
- Hjelmpåbud: Det er strengt obligatorisk med hjelm for alle personer under 15 år.
- Promillegrense: Den generelle promillegrensen på 0,2 gjelder, akkurat som for bil.
Er elsparkesykkelen modifisert til å gå raskere enn tillatt, regnes den som en uregistrert moped. Da er forsikringen ugyldig, og du bærer hele den økonomiske risikoen selv.
Utleiesykler: Forsikret, men med enorm regressrisiko
Mange glemmer å tenke på forsikring når de leier en elsparkesykkel fra aktører som Voi, Tier eller Ryde. Som bruker trenger du ikke tegne egen forsikring, da utleieselskapene er lovpålagt å holde flåten forsikret.
Du bærer likevel en massiv personlig risiko dersom du bryter brukervilkårene eller trafikkreglene. Kjører du med promille, bryter du loven. Ved en ulykke vil forsikringsselskapet da kunne kreve at du betaler tilbake hele erstatningsbeløpet fra egen lomme.
Slik finner du den beste og billigste forsikringen
Prisene og vilkårene varierer mellom de ulike forsikringsselskapene. Siden elsparkesykkelen krever en egen, frittstående polise, lønner det seg alltid å sjekke markedet.
Bruk skjemaet her på siden for å raskt og enkelt innhente uforpliktende tilbud fra flere forsikringsselskaper samtidig. Ved å la selskapene konkurrere om deg, sikrer du at du får den nødvendige dekningen til markedets laveste pris.
Dersom det er lenge siden du har sjekket prisene på dine andre avtaler, bør du benytte anledningen til å få tilbud på alle dine forsikringer. Ved å samle bil, hus, innbo og elsparkesykkel hos samme selskap, utløser du ofte svært lukrative samlerabatter. Du kan også sjekke vår oversikt over forsikringsselskaper med kundeomtaler for å se hvilke aktører som faktisk leverer det beste skadeoppgjøret når uhellet først er ute.