Sammenlign. Bytt. Spar.
HUS & HJEM
BEDRIFT & BORETTSLAG
MIN BYTT
BYTT.NO
Oppdatert tirsdag 6. oktober

Milliongjeld etter brann: Slik unngår du den ultimate forsikringsfellen

Gjeld etter brann: Unngå den store forsikringsfellen | Bytt.no

Sist oppdatert

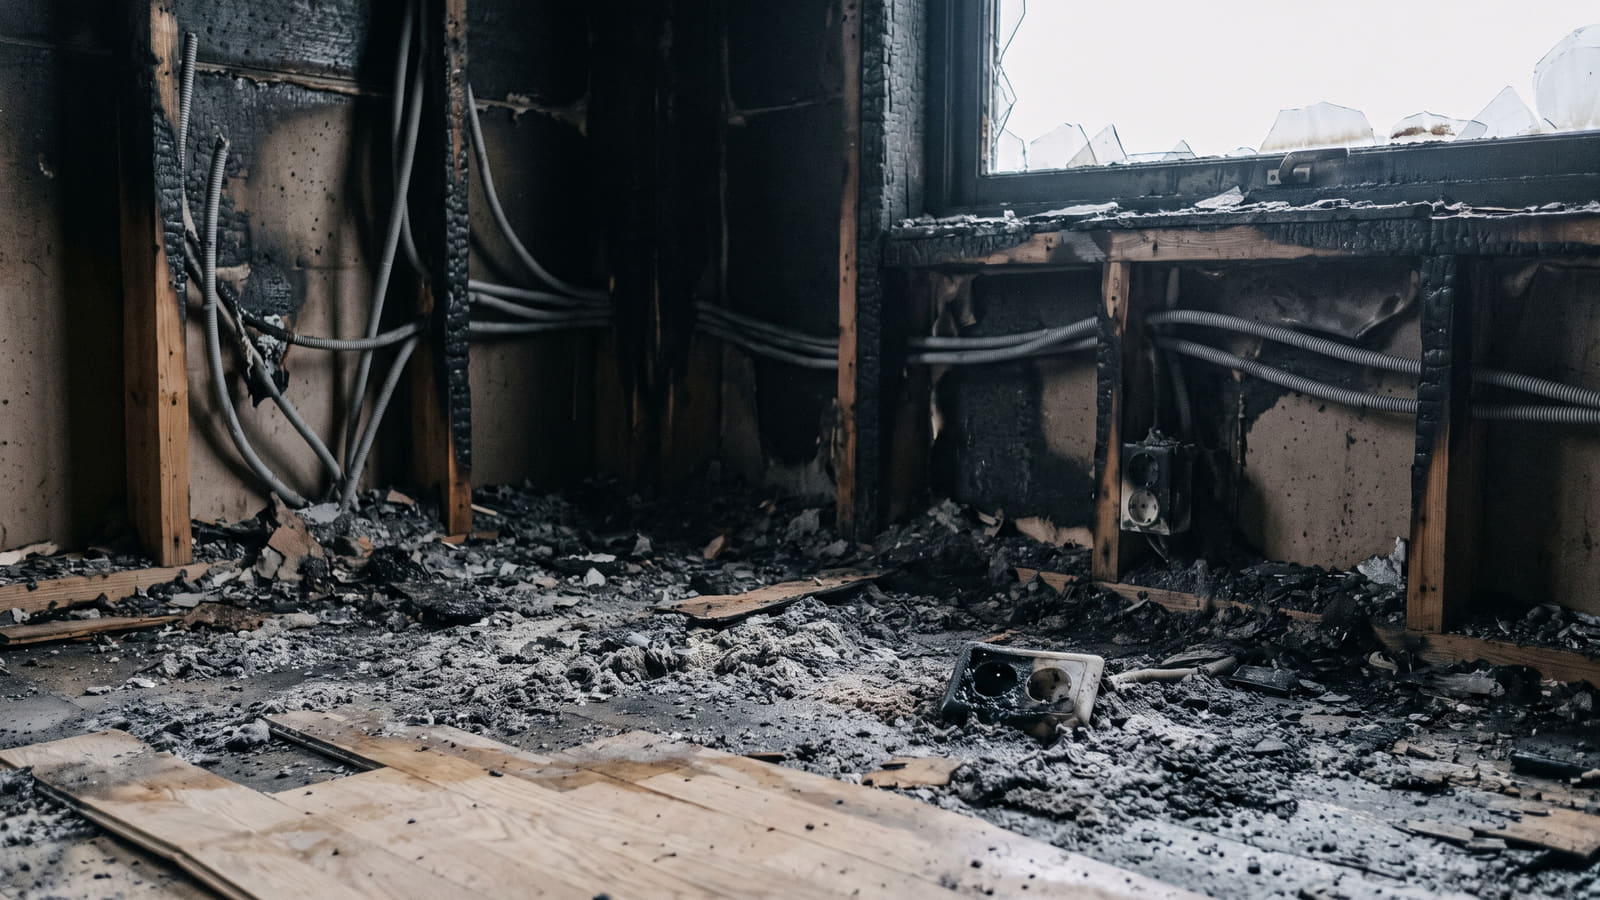
Brenner huset ned uten gyldig forsikring, slettes ikke boliglånet. Slik sikrer du at du har riktig dekning og fullverdigaranti før katastrofen inntreffer.

Brenner boligen ned uten gyldig forsikring, slettes ikke boliglånet. Uten fullverdigaranti risikerer du å sitte igjen med milliongjeld og en ubrukelig tomt.
Kort oppsummert 📝
  • Personlig gjeldsansvar: Boliglånet slettes ikke dersom huset brenner ned uten gyldig forsikring, og du forblir ansvarlig for hele restgjelden.
  • Fritt forsikringsvalg: Banken krever fullverdiforsikring før låneutbetaling, men du står helt fritt til å velge et annet selskap enn bankens eget.
  • Krav til fullverdigaranti: Garantien sikrer gjenoppføring av boligen, men forutsetter normalt vedlikehold og at du melder fra om større oppgraderinger og tilbygg.
  • Sammenlign tilbud: På Bytt.no kan du hente inn tilbud på husforsikring med fullverdigaranti gratis fra flere selskaper samtidig.

Marerittet som ikke forsvinner med røyken

Se for deg at du står utenfor hjemmet ditt og ser flammene sluke alt du eier. Midt i sjokket melder den iskalde tanken seg: Er forsikringen egentlig i orden?

Mange nordmenn lever i den farlige troen om at banken automatisk rydder opp dersom boligen brenner ned. Sannheten er langt mer brutal. Hvis du har slurvet med forsikringen, mister du ikke bare hjemmet ditt – du kan bli gjeldsslave for resten av livet.

Banken tar pengene, du beholder gjelden

Når ulykken er et faktum, er spillereglene nådeløse. Ved brann eller totalskade har banken, som panthaver, førsterett på forsikringsoppgjøret etter forsikringsavtaleloven § 7-1 for å få dekket det utestående boliglånet ditt.

Men hva skjer hvis huset brenner ned uten gyldig forsikring, eller ved alvorlig underforsikring?

Da slettes ikke boliglånet. Låntaker forblir personlig ansvarlig for hele restgjelden overfor banken. Du sitter igjen med et utbombet krater, null i erstatning, og et boliglån på mange millioner som forfaller akkurat som før.

Bankens strenge krav – og din frihet

Nettopp for å unngå slike tragedier, stiller norske banker et ufravikelig krav: Boligen som utgjør panteobjektet må være fullverdiforsikret mot brann før et eneste øre av boliglånet kan utbetales.

Banken har etter finansavtaleloven en plikt til å gi deg forsvarlig veiledning og opplyse om forutsetningene knyttet til låneavtalen og sikkerhetsstillelsen. De skal sørge for at du forstår alvoret.

Men selv om banken krever at panteobjektet er forsikret, står du som boligkjøper helt fritt til å velge forsikringsselskap selv. Så lenge polisens dekning oppfyller bankens krav, trenger du ikke takke ja til bankens eget, og ofte dyre, forsikringstilbud.

Få uforpliktende tilbud på forsikring fra flere selskaper samtidig, og la dem krige om å gi deg de beste vilkårene.

Forvirringen mellom hus og innbo

Når du skal sikre deg mot totalskade, må du kjenne forskjellen på de to viktigste forsikringene du har. Blander du disse, kan de økonomiske konsekvensene bli katastrofale.

  • Husforsikring: Dekningsområdet er selve bygningskroppen og fastmonterte installasjoner. Dette inkluderer vegger, tak, gulv og integrerte hvitevarer.
  • Innboforsikring: Dekningsområdet er flyttbart løsøre og dine personlige eiendeler. Enkelt sagt: Alt som ramler ut hvis du snur huset på hodet.

Ved en totalskade etter brann vil en god husforsikring dekke løpende markedsleie for en erstatningsbolig i selve byggeperioden. Dette redder økonomien din mens du venter på det nye huset.

En standard innboforsikring har derimot ofte en fast beløpsgrense på for eksempel 100 000 kroner for akutte merutgifter. Dette spises raskt opp hvis du må leie bolig i over et år.

Den livsviktige fullverdigarantien

Det magiske ordet du alltid må lete etter i vilkårene dine, er fullverdigaranti.

En husforsikring med fullverdigaranti forplikter selskapet til å dekke kostnadene ved å gjenoppføre en tilsvarende bolig, uavhengig av boligens alder eller den generelle byggekostnadsveksten i samfunnet.

For å opprettholde denne garantien og unngå knallhard avkortning i erstatningen, hviler det et ansvar på deg som boligeier:

  1. Du må sørge for normalt vedlikehold av boligen.
  2. Du må varsle forsikringsselskapet om vesentlige oppgraderinger, som nye tilbygg eller montering av et større solcelleanlegg.

Opplyser du ikke om at huset har blitt større eller mer verdifullt, risikerer du å være underforsikret den dagen det smeller. Les mer om hva som skjer hvis du oppgir feil informasjon til forsikringsselskapet og hvordan du sikrer deg mot avkortning.

Slik verifiserer du at du er trygg

Å leve i uvisshet er unødvendig når det tar to minutter å sjekke. Slik går du frem:

  • For selveiere i enebolig eller tomannsbolig: Du kan enkelt sjekke og verifisere din aktive bygningsforsikring via innlogging i mobilbanken eller i forsikringsselskapets kundeportal.
  • For beboere i borettslag og sameier: Her er bygningsmassen fellesforsikret gjennom en boligbyggforsikring som betales via felleskostnadene. Du trenger kun din egen innboforsikring. Polisenummeret på bygget kan verifiseres i årsberetningen eller ved å kontakte styret.

Ikke vent til brannbilene uler i nabolaget. Ta kontroll over din egen økonomiske sikkerhet i dag. Bruk Bytt.no sin anbudstjeneste til å hente inn tilbud på husforsikring med fullverdigaranti. Det er helt gratis, og du sikrer at du aldri betaler for mye for nattesøvnen.

Kilder og metode 🔎

Informasjonen om forsikringsvilkår, panterett og erstatningsregler ble sist verifisert og oppdatert i oktober 2026. Grunnlaget bygger blant annet på gjeldende bransjeretningslinjer og vilkårsinformasjon fra aktører som Finans Norge, SpareBank 1 og If Skadeforsikring.

Analysen tar utgangspunkt i lovfestede plikter etter forsikringsavtaleloven og finansavtaleloven, supplert med retningslinjer og vilkårsdata fra blant annet Finans Norge, Frende Forsikring og Pensjonistforbundet. Bytt.no strukturerer og sammenholder disse regulatoriske rammene mot egne faglige utredninger for å vurdere hvordan dekningsomfang og avkortningsregler fungerer i praksis. Gjennom redaksjonelle dybdeanalyser av hva som skjer med boliglånet hvis huset brenner ned og kartlegginger av forskjellen på hus- og innboforsikring, etterprøves markedets vilkår mot reelle skadescenarier. Dette danner et helhetlig og uavhengig faktagrunnlag for vurdering av økonomisk risiko ved totalskade.

Ofte stilte spørsmål om brann, boliglån og husforsikring

Få raske svar på hva som skjer med boliglånet ved brann, hvilke krav banken stiller og hvordan du sikrer riktig forsikringsdekning.
Hva skjer med boliglånet hvis huset brenner ned uten forsikring?

Boliglånet slettes ikke hvis huset brenner ned uten gyldig forsikring. Du forblir personlig ansvarlig for hele restgjelden overfor banken, selv om boligen er totalskadet. Ved gyldig forsikring har banken som panthaver førsterett på forsikringsoppgjøret etter forsikringsavtaleloven for å få dekket utestående lån.

Må jeg takke ja til forsikringen banken tilbyr ved boliglån?

Nei. Banken stiller krav om at boligen må være fullverdiforsikret mot brann før lånet utbetales, men du står helt fritt til å velge forsikringsselskap selv. Hos Bytt.no kan du få uforpliktende tilbud på forsikring fra flere selskaper samtidig for å sikre deg best mulig pris og vilkår.

Hva er forskjellen mellom husforsikring og innboforsikring ved totalskade?

Husforsikring dekker selve bygningskroppen og fastmonterte installasjoner (som tak, vegger og integrerte hvitevarer), samt markedsleie for erstatningsbolig i byggeperioden. Innboforsikring dekker flyttbare eiendeler og innbo, men har ofte en begrenset beløpsgrense (for eksempel 100 000 kroner) for akutte merutgifter.

Hva innebærer en fullverdigaranti på husforsikringen?

En fullverdigaranti forplikter forsikringsselskapet til å gjenoppføre en tilsvarende bolig ved totalskade, uavhengig av boligens alder eller generell byggekostnadsvekst. For å unngå avkortning i erstatningen må du sørge for normalt vedlikehold og varsle selskapet om vesentlige oppgraderinger, som tilbygg eller større solcelleanlegg.

Trenger jeg egen husforsikring hvis jeg bor i borettslag eller sameie?

Nei, i borettslag og sameier er bygningsmassen fellesforsikret gjennom en boligbyggforsikring som betales via felleskostnadene. Som beboer trenger du normalt bare en egen innboforsikring for dine private eiendeler. Polisenummeret for bygget finner du i årsberetningen eller ved å kontakte styret.

Hvor mye kan du spare?

Visste du at en familie årlig kan spare inntil 20 000 kr på å bytte forsikringsselskap? Nå har mer enn 450 000 nordmenn har brukt våre forsikringstjenester for å motta flere tilbud på sine forsikringer.

Bytt.no er Norges største sammenligningstjeneste for produkter og tjenester innen personlig økonomi. Velg hvilke forsikringer du ønsker tilbud på, og velg hvilke selskaper du ønsker tilbud fra. Tilbudene du mottar er gratis og helt uforpliktende.

Bilforsikring

Norges beste og billigste bilforsikringer - sjekk hvor mye du kan spare

BILFORSIKRING

Husforsikring

Norges beste husforsikringer. Sørg for at største investeringen din er riktig forsikret

HUSFORSIKRING

Innboforsikring

Det er store forskjeller på innboforsikring og hva de dekker. Dette er de beste innboforsikringene.

INNBOFORSIKRING

Reiseforsikring

Alt du trenger å vite om de beste og billigste reiseforsikringene - se full oversikt

REISEFORSIKRING
NYLIGE OMTALER INNEN BOLIGFORSIKRING
Sammenlign tusenvis av tjenester
AVBRYT
OK, JEG FORSTÅR