
Marerittet før nøklene overleveres
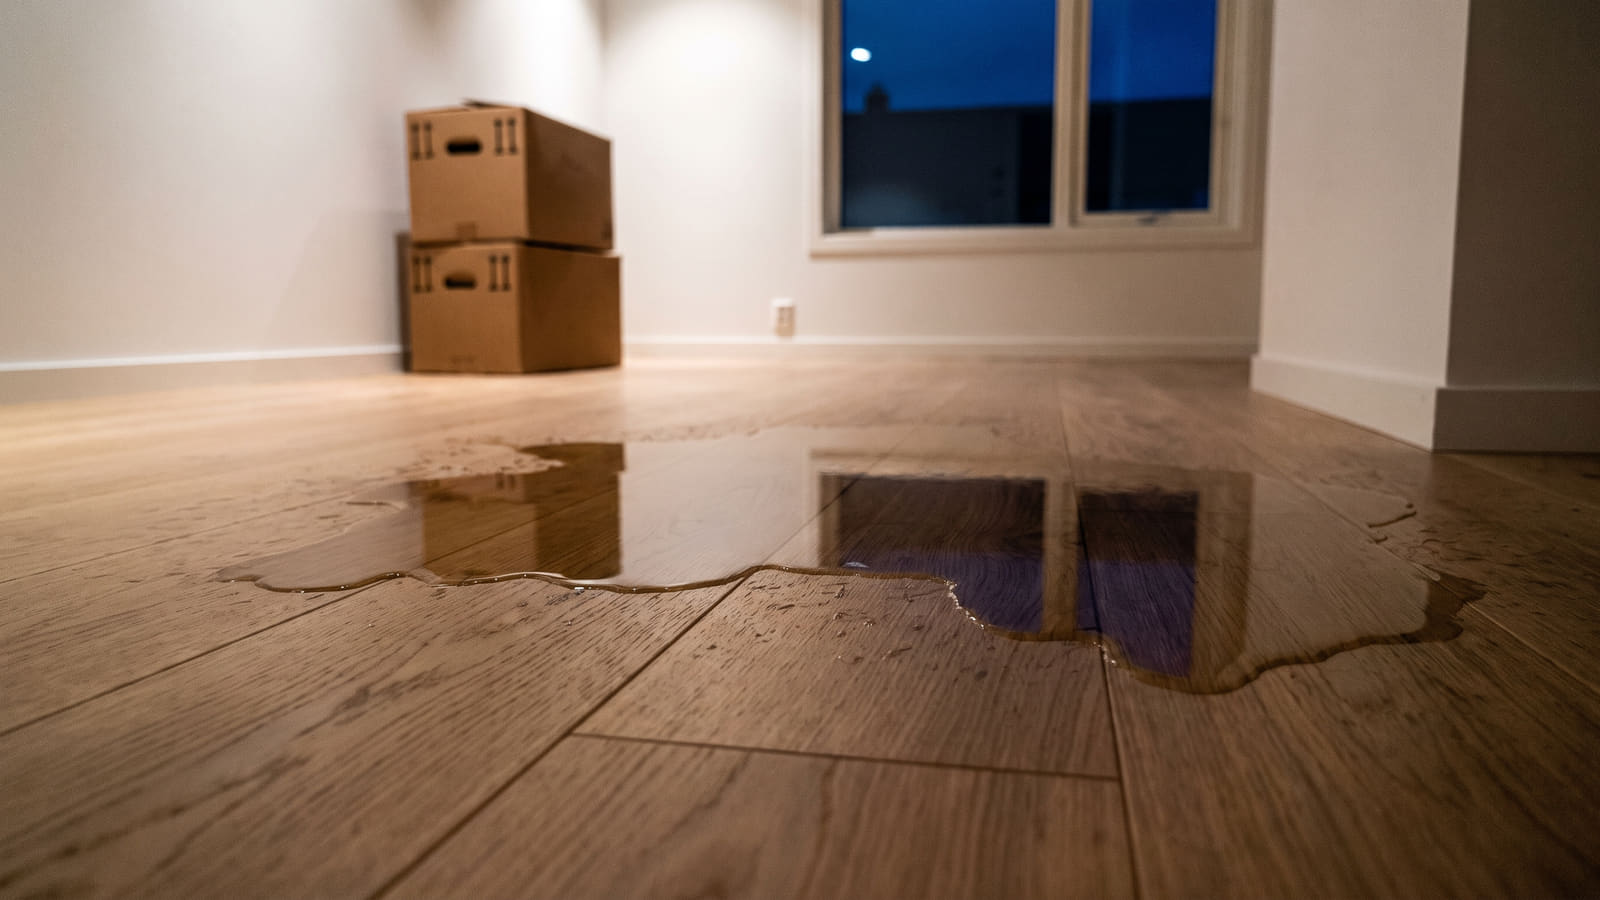
Du har vunnet budrunden, signert kontrakten og begynt å pakke i esker. Men hva skjer hvis et vannrør sprekker, eller boligen utsettes for hærverk i de nervepirrende ukene før du faktisk overtar?
Bolighandel medfører enorm økonomisk risiko. Forvirringen rundt hvem som betaler for skader i overgangsfasen fører ofte til bitre konflikter mellom kjøper og selger.
Svaret på hvem som har ansvaret er heldigvis krystallklart forankret i lovverket, men det forutsetter at du vet nøyaktig hvilke knapper du skal trykke på under overtakelsen.
Loven beskytter kjøperen
Frem til du fysisk får overlevert nøklene og bruken av eiendommen, er det selger som sitter med den fulle risikoen.
Etter avhendingslova § 2-4 bærer selger risikoen for eiendommen frem til kjøper overtar bruken. Dette betyr at selger har ansvaret for alle nye fysiske skader som inntreffer i perioden mellom budaksept og overtakelse.
Dersom eiendommen rammes av hærverk eller annen tilfeldig ytre skade i denne perioden, ligger det økonomiske ansvaret hos selger. Dette må håndteres direkte via selgers bygningsforsikring, ikke din.
Det er imidlertid et viktig juridisk skille du må være klar over:
Rettspraksis, spesifikt dommen HR-2017-345-A, etablerer et tydelig skille mellom nye skader som oppstår etter visning, og uendrede skjulte svakheter som allerede forelå ved besiktigelsen.
Nye skader er selgers umiddelbare ansvar, mens eldre, skjulte feil glir over i en mer kompleks mangelsvurdering der du må vite hvordan du vinner frem mot boligselgerforsikringen.
Våpenet ditt på overtakelsesdagen
Hvis du oppdager en fersk skade på overtakelsesforretningen, har du et kraftig virkemiddel til rådighet. Du trenger ikke å overta problemet blindt.
Etter avhendingslova § 4-15 har du som kjøper en lovfestet rett til å holde tilbake en forholdsmessig del av kjøpesummen. Dette sikrer dine krav på prisavslag, utbedring eller erstatning ved avvik oppdaget på overtakelsesdagen.
Slik går du frem for å bruke tilbakeholdsretten riktig:
- Kravet må instrueres skriftlig overfor eiendomsmegleren.
- Kravet skal protokollføres senest under selve overtakelsesforretningen.
- Beløpet du holder tilbake må stå i stil med den faktiske skaden.
Trå likevel varsomt. Et uforholdsmessig stort eller uberettiget tilbakehold av kjøpesummen anses som betalingsmislighold fra din side. Dette kan brutalt slå tilbake på deg i form av krav om forsinkelsesrenter og erstatning til selger.
Forsikringsjungelen: Hvem dekker hva?
Når konflikten er et faktum, kaster mange seg over forsikringspapirene sine. Her opplever forbrukere enorm forvirring rundt hvilke forsikringer som faktisk gjelder.
La oss rydde i begrepene:
- Boligselgerforsikring: Dette er selgers ansvarsforsikring. Den trer normalt i kraft ved budaksept og dekker utelukkende selgers lovfestede mangelsansvar overfor deg som kjøper etter avhendingsloven.
- Boligkjøperforsikring: Dette er din juridiske rettshjelpsforsikring. Den bistår deg med advokathjelp for å fremme krav mot selger, men merk deg dette: Den dekker ikke selve den fysiske utbedringen av skaden.
- Hus- og innboforsikring (Din skjulte reserve): Standard hus- og innboforsikringer inneholder en egen rettshjelpsdekning. Denne kan dekke utgifter til advokatbistand og sakkyndige ved tvister om fast eiendom, inkludert betente nabokonflikter.
For å benytte rettshjelpsdekningen i innboforsikringen, kreves det at det foreligger en formell tvist. Denne dekningen har normalt en beløpsgrense på 80 000–100 000 kroner. Du må betale en egenandel som består av et grunnbeløp, pluss 20 prosent av de overskytende advokatkostnadene.
Sørg for at du har den beste dekningen på plass før du flytter. Sjekk markedet og finn den beste og billigste innboforsikringen for ditt nye hjem.
Det kritiske overgangsøyeblikket
Det sekundet overtakelsesprotokollen er signert og nøklene er i hånden din, skifter alt.
Du må sørge for at din egen hus- og innboforsikring er gyldig og aktivert fra overtakelsesdatoen, ettersom risikoen for eiendommen og tilfeldige skader overføres ved overtakelsen. Brenner huset ned dagen etter overtakelse, er det ditt problem og din forsikring som gjelder, og det lønner seg derfor å vite hvordan du unngår forsikringsfellene ved boligkjøp i god tid før overtakelsen.
Kjøper du enebolig, rekkehus eller tomannsbolig, er en solid husforsikring helt avgjørende fra dag én.
Ikke la forsikringene ligge til siste liten. Forsikringsselskapene priser risiko ulikt, og du kan spare tusenvis av kroner på å samle forsikringene dine i forkant av flyttingen. Bruk Bytt.no sin anbudstjeneste for å få skreddersydde tilbud på forsikring fra flere selskaper samtidig. La selskapene krige om å gi deg den beste prisen, slik at du kan gå inn i ditt nye hjem med full økonomisk trygghet.


