Sammenlign. Bytt. Spar.
HUS & HJEM
BEDRIFT & BORETTSLAG
MIN BYTT
BYTT.NO
Oppdatert tirsdag 10. november

Uvær og vann i kjelleren: Dette dekker egentlig husforsikringen din

Uvær og vann i kjelleren: Hva dekker husforsikringen?

Sist oppdatert

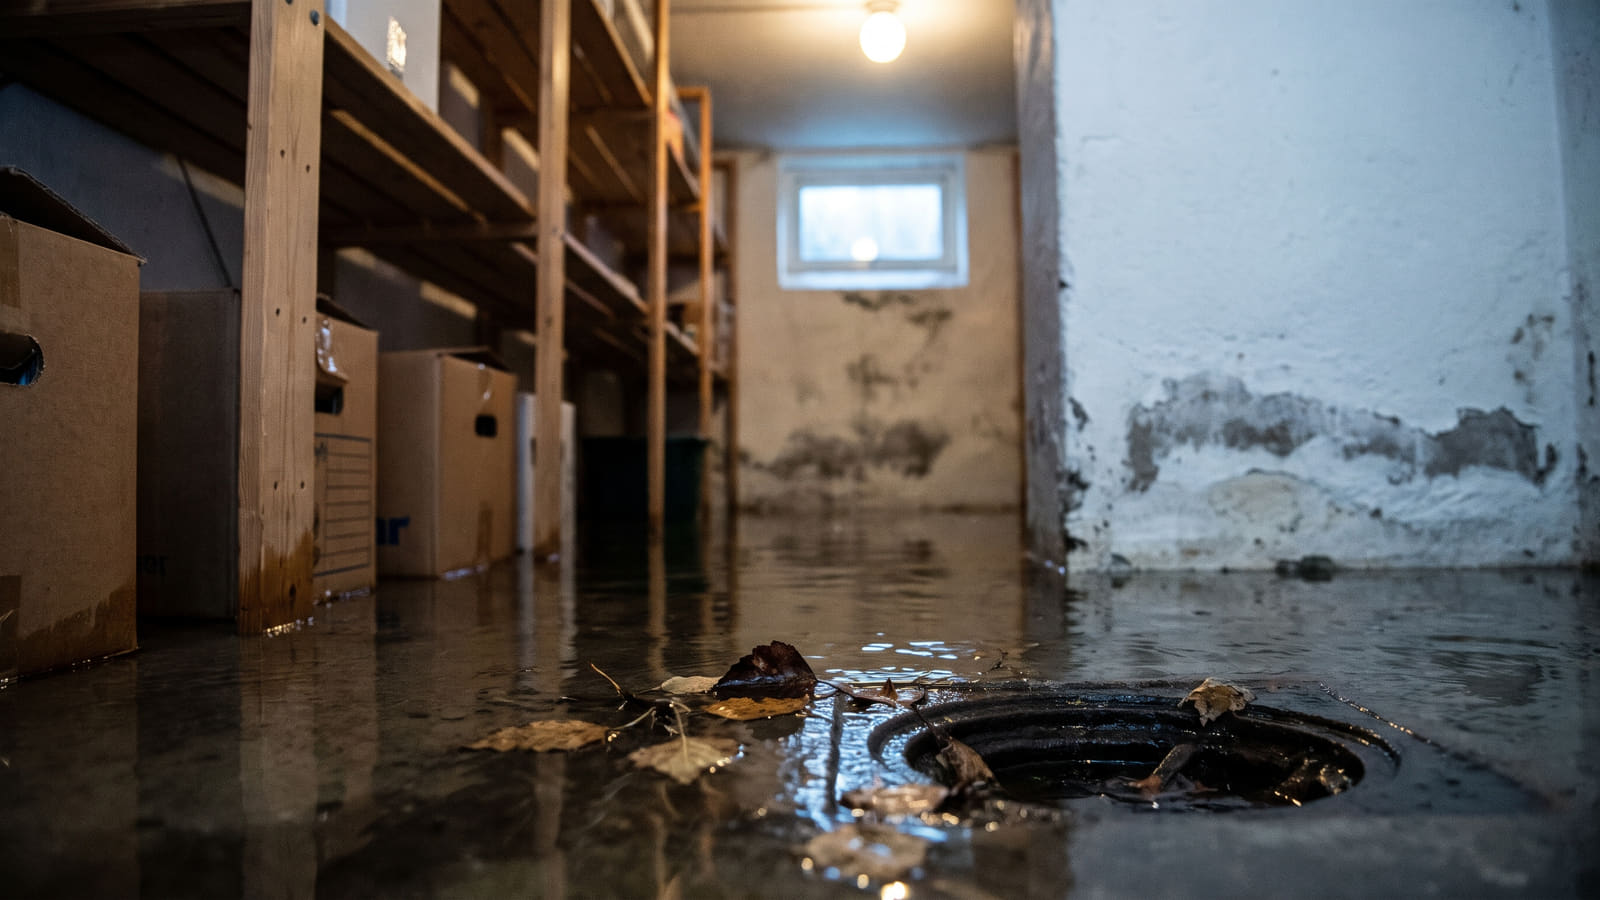
Mange boligeiere får sjokk når forsikringsselskapet avslår erstatning etter styrtregn og lekkasjer. Slik fungerer reglene for vannskader, og slik klager du på et avslag.

Vann i kjelleren etter styrtregn regnes sjelden som naturskade, og krever ofte utvidet husforsikring for at du skal få dekket følgeskadene.
Kort oppsummert 📝
  • Styrtregn er ikke naturskade: Skader forårsaket av lokalt overvann faller utenfor den lovpålagte naturskadeforsikringen, og dekning for vanninntrenging utenfra krever normalt en utvidet husforsikring.
  • Kun innvendige følgeskader erstattes: Forsikringsselskapet dekker bare skadene inne i boligen, mens reparasjon av det utette taket, grunnmuren eller dreneringen alltid må betales av deg selv.
  • Streng klagefrist ved avslag: Dersom kravet ditt avvises som gradvis skade, har du 6 måneder på å klage til Finansklagenemnda, og videre e-postkorrespondanse med selskapet avbryter ikke denne fristen.
  • Sjekk egne vilkår: På Bytt.no kan du få uforpliktende tilbud på husforsikring fra flere selskaper for å sammenligne priser og sikre at du har nødvendig toppdekning før neste uvær.

Naturskadefellen: Hvorfor styrtregn sjelder gir automatisk dekning

Du står med vann til anklene i kjelleren etter et voldsomt høstregn, men forsikringsselskapet nekter å utbetale en eneste krone. Årsaken er ofte en kostbar misforståelse om hva den lovpålagte naturskadeforsikringen faktisk dekker.

Alle norske bygninger med brannforsikring er automatisk dekket mot naturskader, men loven gjelder kun helt spesifikke naturulykker:

  • Storm, som krever en vindstyrke med kastevind på minst 20,8 m/s.
  • Flom, der elver og vassdrag går over sine bredder.
  • Skred og stormflo.

Skader som skyldes lokalt overvann, styrtregn eller et overbelastet avløpsnett regnes derimot ikke som naturskade etter loven.

Disse vannmassene behandles i stedet etter forsikringsselskapenes ordinære vannskadevilkår, og der er nåløyet betydelig trangere.

Standard vs. utvidet husforsikring: Har du riktig dekning?

Når regnvannet presser på utenfra, avgjør forsikringsbeviset ditt om du får dekket skadene eller må ta regningen selv.

En standard husforsikring dekker vanligvis kun plutselige rørbrudd og tilbakeslag fra avløpsnettet – en av de vanligste grunnene til at mange går i forsikringsfellene når de kjøper bolig og feilberegner behovet for dekning.

Dersom vannet trenger inn utenfra gjennom tak, fasade eller vinduer, krever selskapene normalt at du har en utvidet husforsikring (ofte kalt topp- eller superdekning). Er du usikker på hvordan selskapene skiller mellom basis- og toppdekning, bør du sammenligne vilkår for husforsikring på Bytt.no for å se hva som kreves for full trygghet.

Denne regningen må du alltid ta selv

Selv med markedets beste toppforsikring får du ikke dekket alt når taket eller grunnmuren lekker.

Forsikringsselskapene betaler kun for de innvendige følgeskadene etter vanninntrengingen, mens selve utbedringen av det utette taket, grunnmuren eller dreneringen alltid må bekostes av deg som boligeier.

I tillegg kan alderen på bygningsdelene spenne bein på hele erstatningen din.

Dersom taket har overskredet en viss alder, typisk 40 til 50 år, risikerer du at dekningen for de innvendige følgeskadene bortfaller helt eller reduseres kraftig gjennom aldersfradrag.

«Gradvis skade»: Slik vurderer selskapene vedlikeholdet ditt

Det vanligste våpenet forsikringsselskapene bruker for å avslå et krav, er påstanden om at skaden har skjedd over tid. For at en ordinær vannskade skal dekkes, må hendelsen være plutselig.

Høyesterett og Finansklagenemnda definerer «plutselig» som en skade som inntreffer momentant eller i løpet av kort tid, normalt under ett døgn, i motsetning til skader som utvikler seg gradvis over tid.

Selskapene avviser konsekvent skader som skyldes manglende vedlikehold eller langvarig påvirkning. Du får normalt blankt avslag dersom skaden er forårsaket av:

  • Kondens eller langvarig fuktinnsig.
  • Elde og naturlig slitasje på bygningsdeler.
  • Tette takrenner som får vannet til å renne inn i konstruksjonen.

Vær oppmerksom på at bevisbyrden for at hendelsen faktisk var akutt og plutselig, ligger hos deg som kunde.

Praksisen ved skadeoppgjør varierer, og på Bytt.no kan du lese over 40 000 brukeromtaler av forsikringsselskaper for å se hvilke aktører som faktisk stiller opp når uhellet er ute.

Fått avslag? Slik klager du før fristen løper ut

Mener du at forsikringsselskapet tar feil når de skylder på gradvis skade, må du handle raskt og formelt.

Ved avslag eller delvis avslag på et skadeoppgjør har du en lovbestemt frist på 6 måneder etter at du mottok skriftlig avslagsmelding til å klage til Finansklagenemnda eller ta ut søksmål, jf. forsikringsavtaleloven § 8-5.

Unngå den klassiske klagefellen

Mange boligeiere mister retten til erstatning fordi de bruker månedsvis på å krangle med saksbehandleren på e-post.

En intern klage eller videre korrespondanse med forsikringsselskapet avbryter ikke seksmånedersfristen.

Fristen avbrytes kun ved at du sender en formell klage til Finansklagenemnda eller tar ut stevning for domstolene.

Klagebehandling i Finansklagenemnda er gratis for deg som forbruker, og prosessen foregår utelukkende skriftlig basert på innsendt dokumentasjon og takstrapporter.

Slik sikrer du boligen best mulig vilkår

Enten du vil rydde opp i egne vilkår før neste uvær, eller ønsker å forlate et selskap du er misfornøyd med, lønner det seg å la selskapene konkurrere om kundeforholdet ditt.

Kilder og metode 🔎

Informasjonen om vilkår, dekningsomfang og klagefrister ved vannskader ble sist verifisert og oppdatert i november 2026. Grunnlaget for analysen bygger blant annet på data og retningslinjer fra Regjeringen, Finans Norge og Finansklagenemnda.

Vurderingene av skillet mellom naturskade og ordinære vannskader tar utgangspunkt i gjeldende rettskilder og nemndspraksis, med veiledning og dokumenterte prinsipper fra aktører som Finansklagenemnda, Regjeringen og Finans Norge, supplert med analyser fra Smarte Penger. Disse regulatoriske rammene og offisielle vilkårene holdes opp mot Bytt.nos egne redaksjonelle analyser av naturskadedekning og sammenlignende undersøkelser av vannskadevilkår. Gjennom denne systematiske sammenstillingen av offentlig regelverk og proprietære markedskartlegginger belyses de faktiske konsekvensene av dekningsklausuler og aldersfradrag ved bygningsskader.

Ofte stilte spørsmål om vannskader og husforsikring

Få raske svar på hva forsikringen dekker ved uvær og overvann, hva som regnes som plutselig skade, og hvordan du går frem ved et avslag.
Dekker naturskadeforsikringen vann i kjelleren etter kraftig regnvær?

Nei, som regel ikke. Den lovpålagte naturskadeforsikringen dekker kun spesifikke naturulykker som storm (med kastevind på minst 20,8 m/s), flom der elver og vassdrag går over sine bredder, skred og stormflo. Skader som skyldes lokalt overvann, styrtregn eller overbelastet avløpsnett faller utenfor naturskadeloven og behandles i stedet etter forsikringsselskapenes ordinære vannskadevilkår.

Hva er forskjellen på standard og utvidet husforsikring ved vanninntrenging?

En standard husforsikring dekker i hovedsak plutselige rørbrudd og tilbakeslag fra avløpsnettet. Dersom regnvann trenger inn utenfra gjennom tak, fasade eller vinduer, krever selskapene normalt at du har utvidet husforsikring (ofte kalt topp- eller superdekning).

Merk at selv toppdekning kun erstatter de innvendige følgeskadene i boligen; selve utbedringen av det utette taket, grunnmuren eller dreneringen må du alltid bekoste selv. På Bytt.no kan du sammenligne vilkår for husforsikring for å se hva som kreves hos ulike aktører.

Hva kreves for at en vannskade skal regnes som «plutselig»?

Både Høyesterett og Finansklagenemnda definerer en plutselig skade som en hendelse som oppstår momentant eller i løpet av kort tid, normalt under ett døgn. Skader som utvikler seg gradvis over tid – som kondens, langvarig fuktinnsig, elde, slitasje eller vanninntrenging fra tette takrenner – avvises som manglende vedlikehold. Vær oppmerksom på at bevisbyrden for at hendelsen faktisk var akutt ligger hos deg som boligeier.

Hva gjør jeg hvis forsikringsselskapet avslår erstatningskravet mitt?

Dersom du mottar et skriftlig avslag, har du en lovbestemt frist på 6 måneder til å klage saken inn for Finansklagenemnda eller ta ut søksmål, jf. forsikringsavtaleloven § 8-5.

Vær oppmerksom på at intern korrespondanse eller videre diskusjon med saksbehandler ikke avbryter denne fristen. Klagebehandlingen i Finansklagenemnda er helt gratis for forbrukere og foregår skriftlig.

Er du misfornøyd med selskapets vurdering, kan du på Bytt.no lese over 40 000 brukeromtaler av forsikringsselskaper eller innhente uforpliktende tilbud på husforsikring for å sjekke vilkårene hos andre leverandører.

Hvor mye kan du spare?

Visste du at en familie årlig kan spare inntil 20 000 kr på å bytte forsikringsselskap? Nå har mer enn 450 000 nordmenn har brukt våre forsikringstjenester for å motta flere tilbud på sine forsikringer.

Bytt.no er Norges største sammenligningstjeneste for produkter og tjenester innen personlig økonomi. Velg hvilke forsikringer du ønsker tilbud på, og velg hvilke selskaper du ønsker tilbud fra. Tilbudene du mottar er gratis og helt uforpliktende.

Bilforsikring

Norges beste og billigste bilforsikringer - sjekk hvor mye du kan spare

BILFORSIKRING

Husforsikring

Norges beste husforsikringer. Sørg for at største investeringen din er riktig forsikret

HUSFORSIKRING

Innboforsikring

Det er store forskjeller på innboforsikring og hva de dekker. Dette er de beste innboforsikringene.

INNBOFORSIKRING

Reiseforsikring

Alt du trenger å vite om de beste og billigste reiseforsikringene - se full oversikt

REISEFORSIKRING
NYLIGE OMTALER INNEN BOLIGFORSIKRING
Sammenlign tusenvis av tjenester
AVBRYT
OK, JEG FORSTÅR