
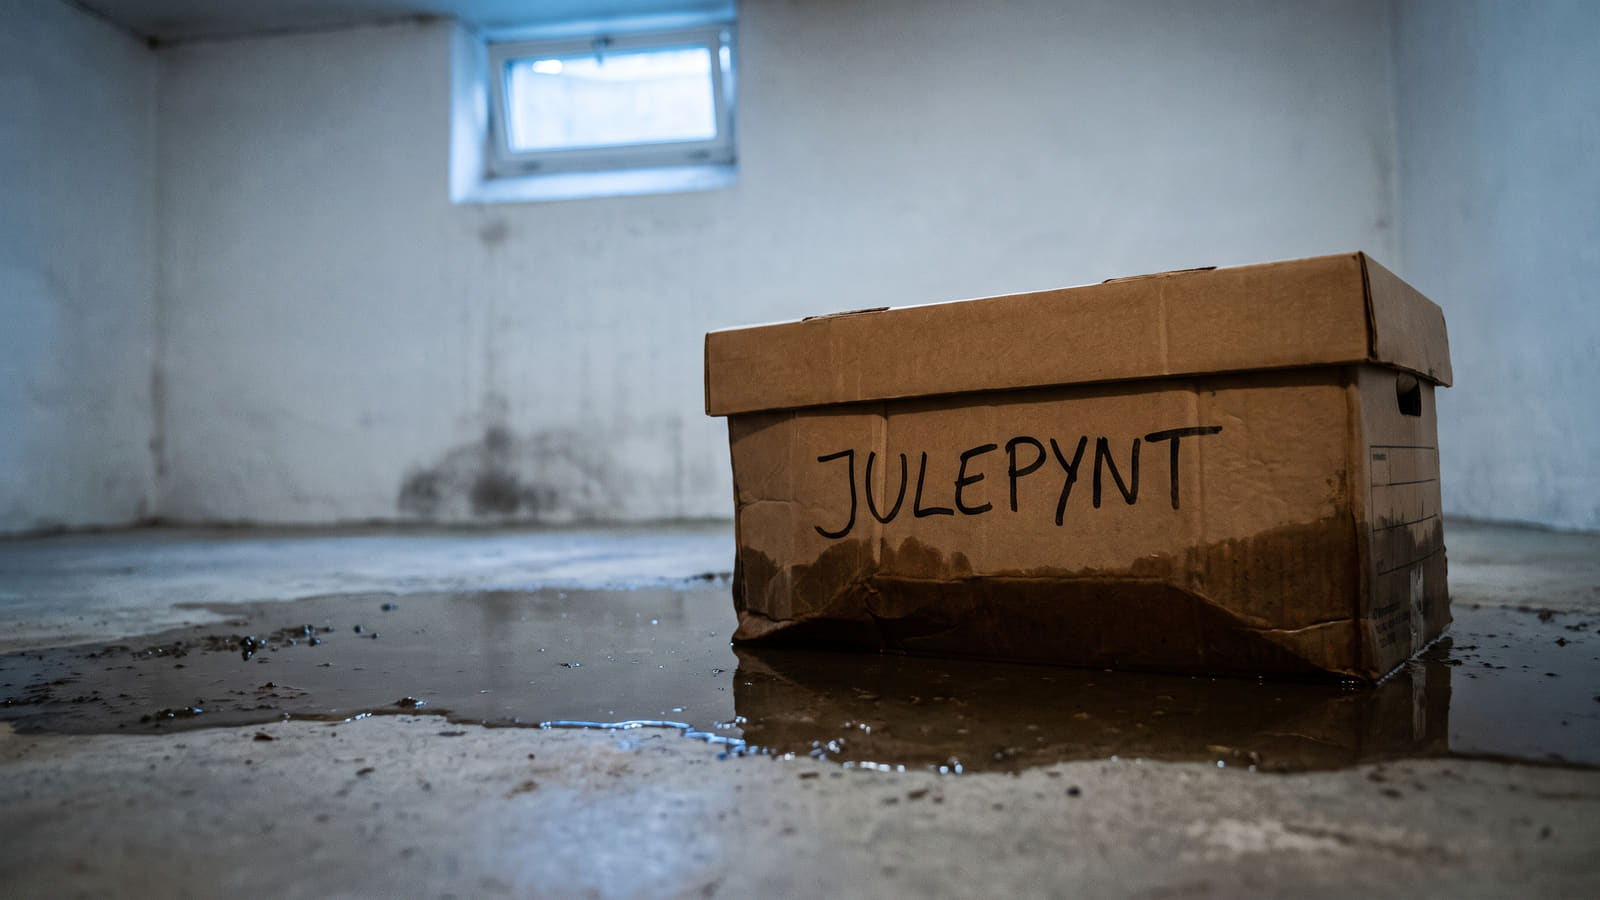
Den store misforståelsen om overvann og naturskade
Du våkner etter et massivt regnskyll, går ned i kjelleren, og kjenner at teppet er klissvått. Den umiddelbare tanken er at forsikringen rydder opp. Sannheten er at mange boligeiere i denne situasjonen får seg et brutalt økonomisk sjokk.
Det er en utbredt misforståelse at alt vann som trenger inn utenfra, automatisk er en naturskade. Det er feil.
Naturskader er strengt lovdefinert. Dette omfatter direkte skader fra flom i vassdrag, skred, og storm med vindkast over 20,8 m/s. Dette administreres gjennom Norsk Naturskadepool.
Overvann fra kraftig nedbør eller smeltevann som trenger inn i kjelleren fra terrenget, regnes derimot ikke som naturskade. Dette reguleres utelukkende av dine private forsikringsvilkår. Her skiller de ulike selskapene nådeløst mellom hvem som får erstatning, og hvem som må ta regningen selv.
Standard eller toppdekning?
Hvis du kun har en standard husforsikring, er du sårbar.
En standardpolise dekker normalt innvendige rørbrudd. Skal du ha dekning for overvann og vanninntrenging fra terrenget, kreves det en utvidet toppdekning – ofte kalt Pluss eller Super.
Ved å oppgradere til en toppdekning får du også et utvidet vern ved:
- Følgeskader fra utette yttertak og yttervegger over bakken.
- Feil utført av håndverkere.
- Gunstigere regler for aldersfradrag på gamle rør.
For å sikre at boligen din er beskyttet mot det stadig villere været, bør du sammenligne vilkår på husforsikring og sjekke om du faktisk har den dekningen du trenger.
Kloakktilbakeslag: Hvem tar regningen?
Få ting er mer fortvilende enn at kloakk slår tilbake fra sluket og oversvømmer kjelleren.
Ved et akutt kloakktilbakeslag vil husforsikringen din normalt dekke sanering, tørking og følgeskader på selve bygningen. Det den imidlertid ikke dekker, er utbedringen av selve rørnettet som forårsaket problemet.
Dersom tilbakeslaget skyldes svikt eller underdimensjonering i det kommunale ledningsnettet, kan saken stille seg annerledes. I slike tilfeller kan kommunen holdes erstatningsansvarlig overfor deg som boligeier.
Den dyre smellen: Drenering og alder
Forsikringsselskapene stiller strenge krav til vedlikehold. En forsikring er designet for å dekke skader som er akutte og uforutsette.
Gradvis innsiving av vann og fukt gjennom grunnmuren over tid erstattes ikke. Hvis vannet finner veien inn fordi husets drenering har kollapset av alderdom, risikerer du å stå helt uten erstatning.
Drenering rundt en bolig har en normert teknisk levetid på 20–60 år, der det normale er 30–40 år. Har dreneringen din overskredet denne levetiden, vil selskapet ofte gi avslag eller kraftig avkortning på erstatningen med henvisning til manglende vedlikehold.
Egenandeler: Pass deg for dobbel regning
Når skaden først har skjedd, er det avgjørende å forstå hvordan egenandelene slår ut. Kostnaden avhenger direkte av skadens årsak og hvordan du har organisert forsikringene dine.
- Ved naturskade: Egenandelen er lovfestet til 8 000 kroner per hendelse. Denne belastes kun én gang, selv om både bygningen og tingene dine skades.
- Ved ordinære vannskader: Her gjelder den egenandelen du selv har valgt i polisen, som ofte ligger mellom 4 000 og 15 000 kroner.
Her går mange i fellen: Husforsikringen dekker kun selve bygningskroppen og fastmontert inventar. Løsøre, altså møbler, klær og elektronikk i kjelleren, må dekkes av en separat innboforsikring.
Dersom du har husforsikring i ett selskap og innboforsikring i et annet, risikerer du å måtte betale dobbel egenandel ved en ordinær vannskade. Det lønner seg derfor nesten alltid å samle disse forsikringene hos samme aktør, og det er lurt å sette seg inn i hvordan du kan unngå vanlige forsikringsfeller for å sikre riktig dekning og gode samlerabatter.
Slik sikrer du deg før neste styrtregn
Ikke vent til kjelleren står under vann med å lese det med liten skrift. Sjekk forsikringspapirene dine i dag. Har du kun standarddekning, bærer du en enorm økonomisk risiko hver gang det varsles styrtregn.
Den mest effektive måten å sikre boligen på, uten å betale overpris, er å la selskapene konkurrere om deg. Bruk Bytt.no til å få tilbud på forsikring. Ved å fylle ut ett enkelt skjema, mottar du uforpliktende tilbud fra flere selskaper. Dette gir deg makten til å kreve toppdekning for vannskader og samlerabatter på ett og samme sted. Sammenlign, bytt og sov trygt neste gang regnet pisker mot ruten.


