
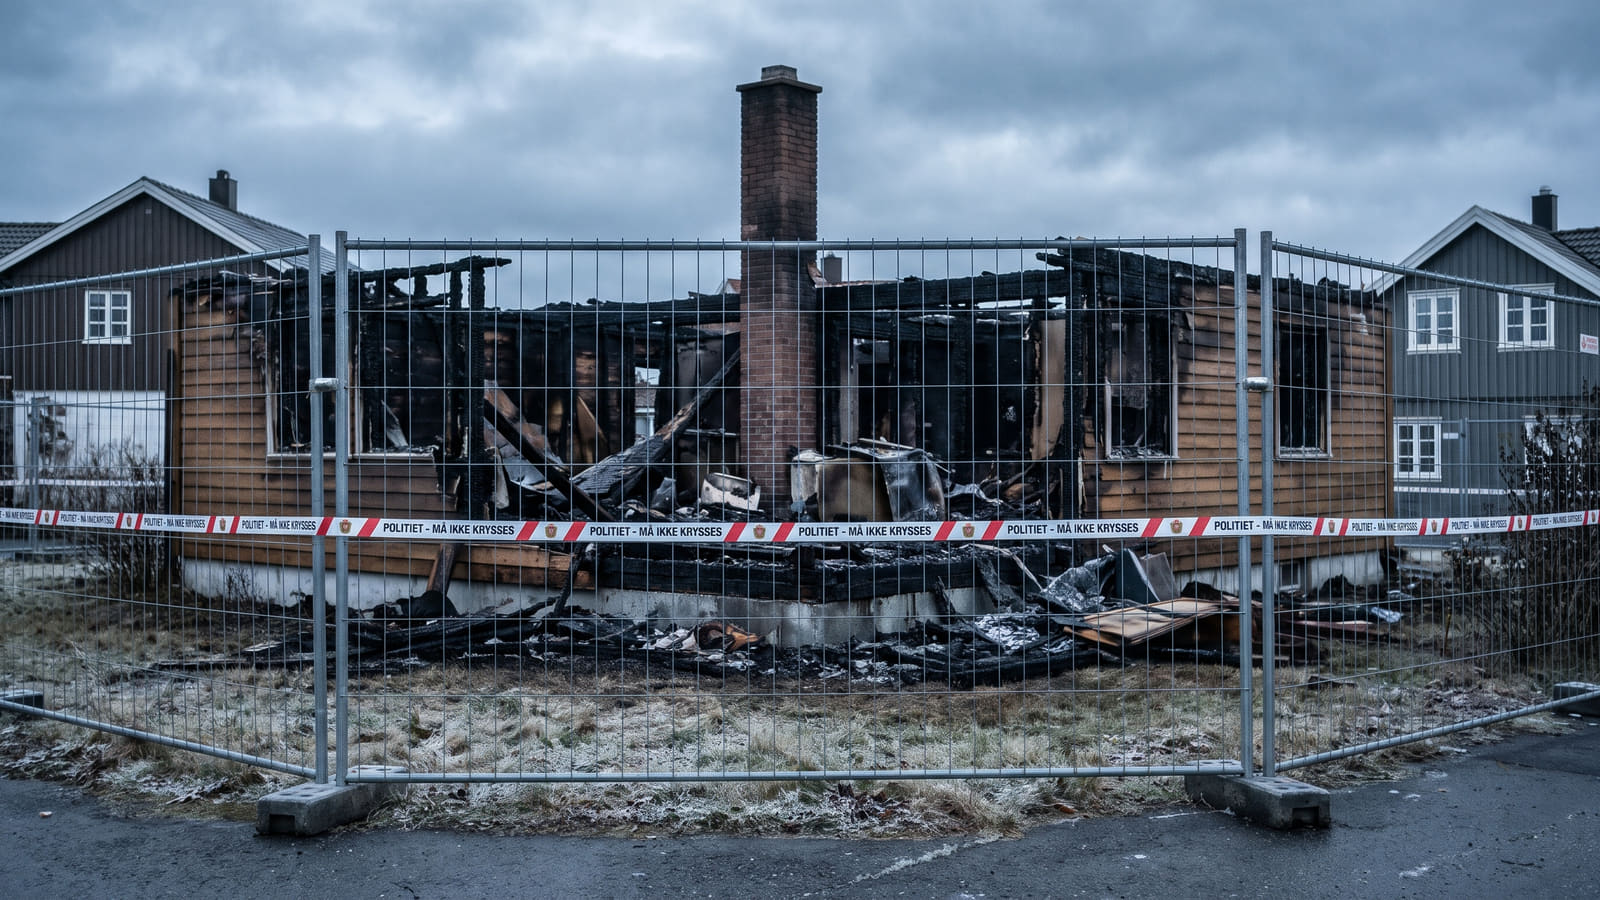
Skillet som avgjør oppgjøret ditt
Tenk deg at du står på gaten midt på natten og ser hjemmet ditt gå opp i røyk, for så å oppdage uken etter at forsikringssummen din er hundretusenvis av kroner for lav til å erstatte alt du eide.
Ved en totalskade er det helt avgjørende å forstå det nøyaktige grensesnittet mellom bygningsforsikring og innboforsikring, da disse dekker vidt forskjellige deler av tapet ditt – en problemstilling som gjør at mange bør unngå forsikringsfellene ved boligkjøp allerede fra dag én.
Snu boligen din opp ned i tankene for å se hva som tilhører hvilken avtale:
- Husforsikringen (eller felles bygningsforsikring) dekker selve bygningskroppen og alt fastmontert utstyr som kjøkkeninnredning, gulv og sanitæranlegg.
- Innboforsikringen dekker alle flyttbare personlige eiendeler som ville falt ned, inkludert møbler, klær og elektronikk.
- Borettslag og sameier betaler normalt felles bygningsforsikring via felleskostnadene, slik at du som beboer ikke skal tegne egen husforsikring, men må sørge for en fullgod innboforsikring selv.
Sitter du i styret i et sameie eller borettslag, bør dere jevnlig kontrollere at fellespolisen har tilstrekkelig dekning ved å hente inn og sammenligne tilbud på borettslagforsikring.
Innbofellen: Konsekvensene av å være underforsikret
Den største økonomiske fellen ved en storbrann oppstår når den avtalte forsikringssummen på innboet er lavere enn hva det faktisk koster å kjøpe alt nytt.
Er du underforsikret ved en totalskade, er forsikringsselskapets erstatningsansvar strengt begrenset oppad til den avtalte forsikringssummen, og alt overskytende tap må du betale fra egen lomme.
Aldersfradrag og beløpsgrenser på verdigjenstander
Når skadeoppgjøret skal beregnes, tar selskapene utgangspunkt i gjenanskaffelsesverdi (nyverdi) for eiendelene dine.
For gjenstander med rask verdiforringelse, slik som forbrukerelektronikk og klær, gjøres det imidlertid faste aldersfradrag for slit og elde.
Mange glemmer også at flere norske innboforsikringer har særskilte beløpsgrenser på enkeltgjenstander og verdisamlinger, med mindre du har tegnet en egen verdigjenstandsforsikring.
Når satte du deg sist ned og regnet ut hva det faktisk koster å kjøpe hver eneste gaffel, jakke, seng og TV helt på nytt?
For å unngå et ubehagelig kutt i utbetalingen bør du oppjustere forsikringssummen din og sammenligne vilkår og dekning på innboforsikring på tvers av selskapene.
Fullverdigaranti: Hva betyr det når huset må bygges på nytt?
For selve boligen er begrepet fullverdigaranti den viktigste sikkerhetsventilen du har i husforsikringen din.
En fullverdigaranti innebærer at boligen gjenoppbygges til tilsvarende standard og størrelse etter dagens byggekostnader, helt uten fradrag for aldersslitasje på bygningsmassen.
I tillegg til selve gjenoppbyggingen dekker en fullverdiforsikring flere tunge tilleggsposter på branntomten:
- Nødvendige utgifter til sikring og riving av restene.
- Kostnader til miljøsanering og bortkjøring av avfall fra branntomten.
- Bygningsmessige merkostnader som følger av nye offentlige byggekrav (påbud).
Pas opp for 5-årsfristen og kontantoppgjør
Denne garantien kommer imidlertid med strenge betingelser som du er nødt til å overholde for å få full utbetaling.
Fullverdigarantien forutsetter som hovedregel at gjenoppføring skjer på samme tomt og innen en fastsatt tidsfrist, som typisk er 5 år fra skadedagen.
Velger du derimot et kontantoppgjør, eller unnlater å gjenoppbygge innen fristen, bortfaller fullverdigarantien umiddelbart.
Da reduseres erstatningen betydelig, ofte basert på bygningens omsetningsverdi før skaden eller gjennom en redusert timegodtgjørelse dersom du ikke har dokumenterte fakturaer.
Som huseier bør du sjekke at avtalen din har solide vilkår ved å sammenligne priser og vilkår for husforsikring i markedet.
Midlertidig bolig: Hvem betaler når du står uten tak over hodet?
Etter en storbrann må du og familien ha et sted å bo mens hjemmet gjenoppbygges, noe som fort kan ta lang tid.
Her deler forsikringene på ansvaret etter et fast mønster:
- Bygningsforsikringen dekker normalt tapt bruksrett eller markedsleie for en tilsvarende bolig i hele gjenoppbyggingsperioden.
- Innboforsikringen dekker nødvendige merutgifter til akutt opphold, flytting og lagring av eventuelle reddede eiendeler.
Leieavtaler og hotellopphold må alltid forhåndsgodkjennes av forsikringsselskapet, og erstatningen avregnes mot sparte boutgifter for å dekke kun reelle merkostnader. — Finansklagenemnda / Bytt.no
Du kan altså ikke booke et dyrt hotell eller signere en leiekontrakt på egen hånd uten at selskapet har sagt ja på forhånd.
Vær også oppmerksom på at standard innboforsikringer ofte har en øvre beløpsgrense for merutgifter til midlertidig opphold, mens utvidede toppdekninger gjerne tilbyr ubegrenset dekning i reparasjonsperioden.
Slik sikrer du riktig dekning og best skadeoppgjør
Når uhellet først er ute, handler ikke forsikring bare om prisen på fakturaen, men om hvor smidig selskapet håndterer deg i en dyp livskrise.
Før du velger selskap, er det smart å lese over 40 000 verifiserte brukeromtaler av forsikringsselskaper for å se hvem som faktisk leverer raske og rettferdige skadeoppgjør.
Sjekkliste for å unngå underforsikring i dag
Ta en grundig gjennomgang av forsikringsbevisene dine i kveld og følg disse tre stegene:
- Sett riktig innbosum: Beregn hva det koster å kjøpe absolutt alt i boligen helt nytt i dag, og øk forsikringssummen dersom du har pusset opp eller handlet mye de siste årene.
- Vurder toppdekning: Sjekk om du har en familie som trenger ubegrenset dekning til midlertidig opphold ved en langvarig gjenoppbygging.
- Press prisene: Ikke betal mer enn nødvendig for oppgradert trygghet ved å la selskapene konkurrere om kundeforholdet ditt.
Når du har kontroll på hvilken forsikringssum du trenger, kan du enkelt få uforpliktende tilbud på forsikring fra flere selskaper slik at du sikrer deg de beste vilkårene til lavest mulig pris.


