
Den farlige misforståelsen om innboforsikring
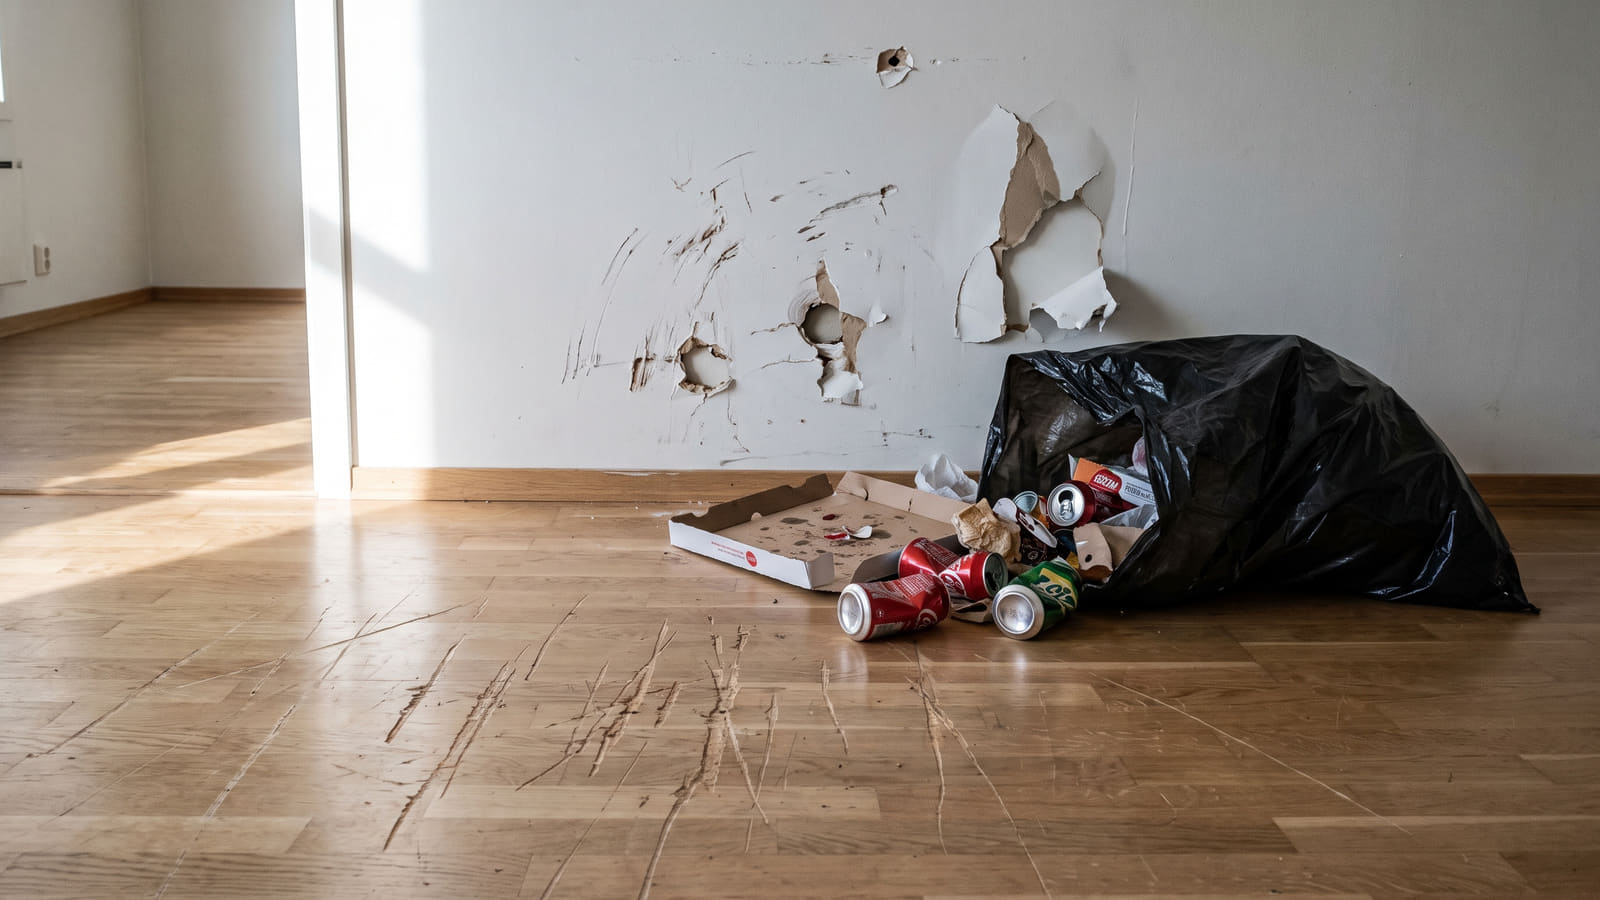
Du låser deg inn i utleieboligen din etter uker uten svar fra leietaker. Veggene er ripet opp, søppel flyter, og husleien har uteblitt i to måneder. Du ringer forsikringsselskapet og forventer at de rydder opp. Svaret du får, kan bli ditt livs dyreste lærepenge.
Standard hus- og innboforsikring dekker normalt ikke skadeverk utført av leietaker eller tapt husleie.
Enda verre: Utleier må melde fra til forsikringsselskapet om at boligen leies ut. Unnlater du å gjøre dette, risikerer du avkortning ved et eventuelt skadeoppgjør. Det betyr at erstatningen din reduseres kraftig, eller i verste fall faller helt bort.
Husk også at leietakers personlige eiendeler aldri dekkes av utleiers forsikring. Leietaker må tegne sin egen innboforsikring for å sikre eget innbo.
Dette redder utleieforsikringen deg fra
En dedikert utleieforsikring er skreddersydd for de unike risikoene du tar som utleier. Den fungerer som et sikkerhetsnett når leieforholdet havarerer.
Dersom leietaker slutter å betale, dekkes tapt husleieinntekt typisk i inntil 6 måneder. Dette er som hovedregel begrenset til én gang per leieforhold eller leietaker.
Går det så langt at leietaker nekter å flytte, dekker utleieforsikringen nødvendige utgifter og advokatbistand ved iverksettelse av tvangsfravikelse (utkastelse) via namsmannen. Denne dekningen er vanligvis begrenset til mellom 20 000 og 30 000 kroner.
Dette dekkes IKKE (Unntakene du må kjenne til)
Mange tror utleieforsikringen dekker ethvert merke i parketten. Slik er det ikke. Normal slitasje, overflateskader, hakk, riper, flekker og skader forårsaket av kjæledyr er eksplisitt unntatt fra utleieforsikringens skadeverkdekning.
Utleieforsikringen fungerer som en toppdekning. Det betyr at du alltid må søke dekning i depositumet først. Ved husleietap settes selve egenandelen i forsikringen ofte lik 3 måneders husleie.
Strenge krav: Gjør du feil her, gjelder ikke forsikringen
Forsikringsselskapene stiller knallharde krav for at utleiedekningen skal være gyldig. Mangler du dokumentasjon, taper du saken.
Gyldig utleiedekning forutsetter at det foreligger en skriftlig leieavtale med utkastelsesklausul. I tillegg må det være etablert depositum eller sikkerhet tilsvarende minst 2–3 måneders leie på en sperret konto, i tråd med husleieloven.
Ved skademelding og erstatningskrav må du som utleier kunne fremlegge følgende:
- Overtakelsesprotokoll med tydelig bildedokumentasjon fra innflytting.
- Signert leiekontrakt.
- Purringer og fakturaer på ubetalt leie.
- Eventuelle varsler sendt etter tvangsfullbyrdelsesloven.
Ved erstatningskrav knyttet til forsettlig hærverk, innbrudd, tyveri eller underslag, krever i tillegg forsikringsselskapene at forholdet anmeldes til politiet snarest.
Slik sikrer du deg den beste prisen og dekningen
Prisen på en utleieforsikring er aldri statisk. Den varierer med boligens verdi, leieinntekten og geografisk beliggenhet.
Fordi vilkår og priser spriker kraftig mellom selskapene, straffer det seg å velge det første og beste tilbudet. Som utleier kan du oppnå en betydelig lavere totalkostnad ved å hente inn anbud fra flere selskaper og undersøke om samlerabatten på forsikring faktisk lønner seg sammenlignet med enkeltavtaler.
Ikke la en dårlig leietaker knekke privatøkonomien din. Gjør som over 500 000 andre nordmenn: Bruk Bytt.no til å få uforpliktende tilbud på forsikring. La selskapene konkurrere om å gi deg den beste utleiedekningen, slik at du kan sove trygt om natten.


