
Marerittet på ferie
Du er på ferie i Sør-Europa, og plutselig blir noen i familien akutt syk. Ambulansen som dukker opp kjører dere rett til en privat klinikk.
I det øyeblikket melder panikken seg. Hvem tar egentlig regningen for dette?
Mange nordmenn lever i troen på at det Europeiske helsetrygdekortet (EHIC) er et fullgodt sikkerhetsnett. Sannheten er at kortet har farlige blindsoner som kan koste deg dyrt hvis du ikke har sjekket vilkårene i reiseforsikringen din før avreise.
Den farlige misforståelsen om helsetrygdekortet
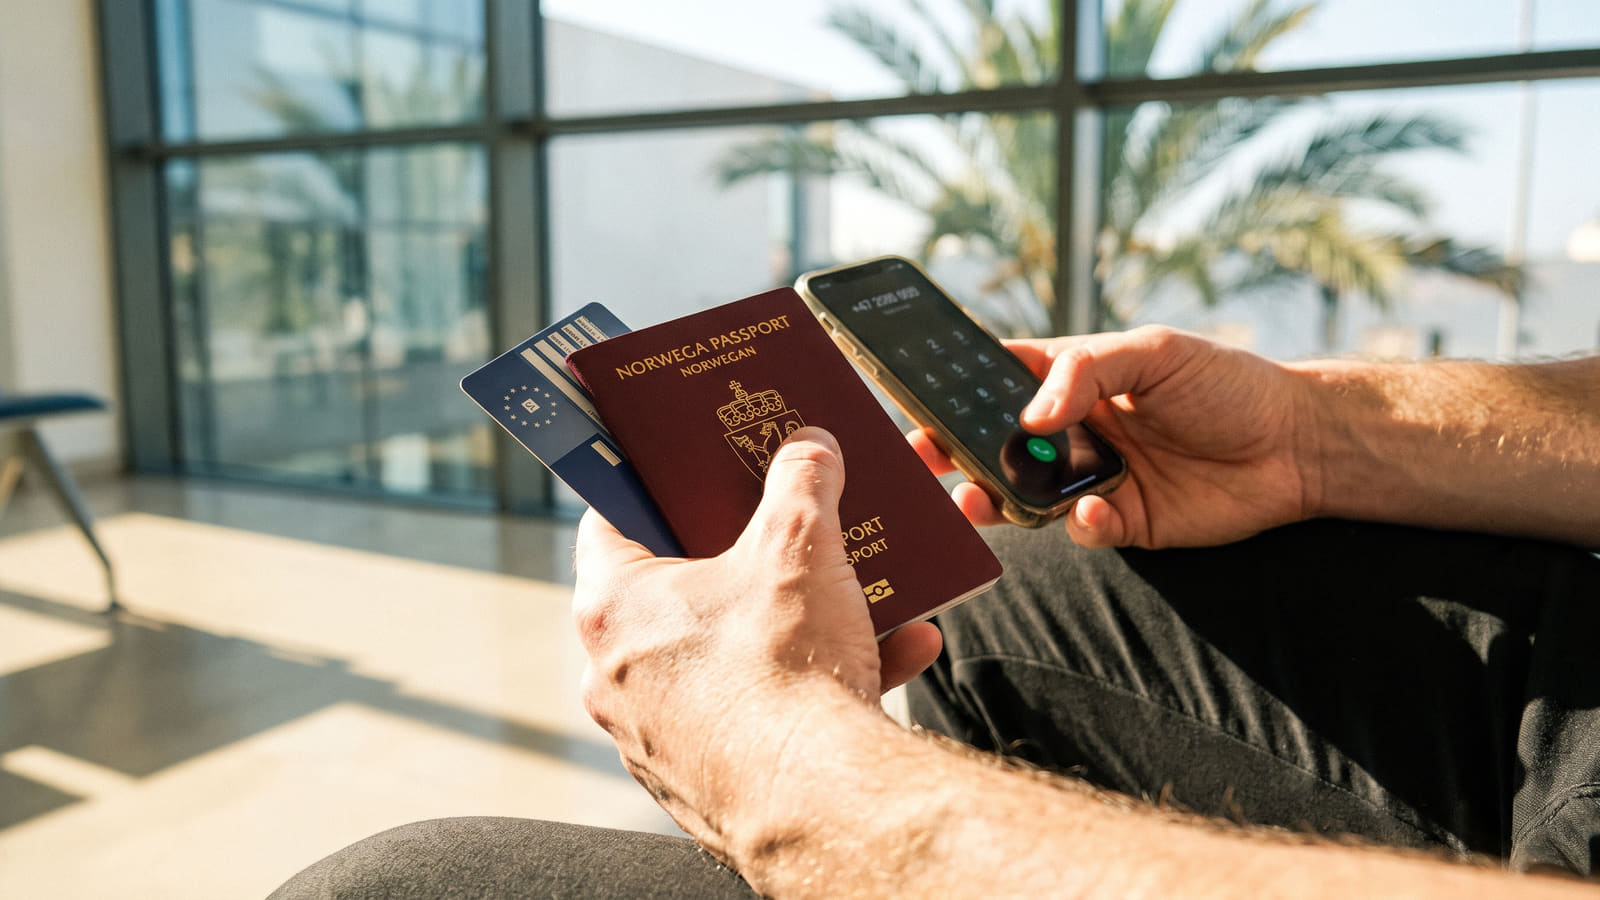
Det Europeiske helsetrygdekortet er viktig å ha med seg, men det gir kun rett til nødvendig helsehjelp i det offentlige helsevesenet i EØS-området, Storbritannia og Sveits. Du behandles da på lik linje med oppholdslandets egne innbyggere.
Problemet oppstår når det offentlige tilbudet er overbelastet, eller når hotellet ditt ringer etter en privat lege.
- Europeisk helsetrygdekort dekker verken opphold på helprivate sykehus, private ambulanser eller medisinsk hjemtransport til Norge.
- Eventuelle lokale egenandeler i det offentlige helsevesenet i utlandet må betales av pasienten selv, og disse refunderes ikke av Helfo.
Ligger du på et privat sykehus i Spania med behov for ambulansefly hjem, er helsetrygdekortet med andre ord verdiløst.
Reiseforsikringens ubegrensede sikkerhetsnett
Det er her verdien av en solid reiseforsikring blir åpenbar. Standard norske reiseforsikringer dekker nødvendige utgifter til akutt behandling ved private sykehus og klinikker samt lokal ambulanse i utlandet.
Har du valgt et anerkjent selskap, er den økonomiske tryggheten massiv.
De ledende norske reiseforsikringene opererer nemlig med ubegrenset forsikringssum for akutt sykdomsbehandling, sykehusopphold og medisinsk hjemtransport.
Hva så med regningen du får i hånden på sykehuset?
Det er normalt 0 kroner i egenandel på standard norske reiseforsikringer ved akutt sykdom, legebehandling, sykehusopphold og ambulanse. Egenandeler i reiseforsikring er hovedsakelig forbeholdt skade på eller tap av mobiltelefon og verdigjenstander, leiebilskader samt rettshjelptvister.
Tre strenge krav du må kjenne til
Selv om dekningen er svært god, har forsikringsselskapene klare retningslinjer du må følge for å få utbetaling. Gjør du feil her, risikerer du avkortning.
- Ring alarmsentralen umiddelbart: Ved behov for sykehusopphold eller medisinsk transport i utlandet krever eller anbefaler forsikringsselskapene at alarmsentralen varsles for forhåndsgodkjenning og koordinering.
- Strenge krav til ambulansefly: Medisinsk hjemtransport med ambulansefly dekkes kun når det er medisinsk nødvendig og godkjent av alarmsentralens rådgivende leger i samråd med behandlende lege. Du kan altså ikke kreve å bli fløyet hjem utelukkende fordi du ønsker det. Lignende strenge vurderinger gjelder for øvrig også for hva reiseforsikringen dekker ved naturkatastrofe og evakuering.
- Kronisk sykdom: Behandling av forhåndseksisterende eller kronisk sykdom dekkes normalt ikke dersom tilstanden var ustabil før avreise eller forverring var påregnelig.
Slik sikrer du familien før avreise
Før kofferten pakkes, er det helt avgjørende at du leser det med liten skrift. Forbrukere bør alltid kontrollere selskapenes begrensninger på reisevarighet, samt sjekke hvordan adressefeller i reiseforsikring for unge kan påvirke familiens medforsikrede studenter og voksne barn.
Sjekk om din nåværende avtale faktisk gir den tryggheten dere trenger i vår oversikt over hva en god reiseforsikring bør inneholde.
Å betale for mye for en forsikring med dårlige vilkår er en klassisk forbrukerfelle. Heldigvis trenger du ikke ringe rundt til hvert enkelt selskap for å rydde opp i dette.
Gjennom anbudstjenester kan du innhente tilbud og sammenligne vilkår på tvers av reiseforsikringsselskaper helt gratis. Ved å be om uforpliktende tilbud på forsikring, lar du selskapene konkurrere om å gi deg den beste prisen og de tryggeste vilkårene.
Det tar få minutter, og sikrer at familien din er fullstendig beskyttet mot økonomisk ruin neste gang dere krysser landegrensen.


