Sammenlign. Bytt. Spar.
HUS & HJEM
BEDRIFT & BORETTSLAG
MIN BYTT
BYTT.NO
Oppdatert onsdag 30. september

Slik bestrider du urimelige påkostkrav ved tilbakelevering av leasingbil

Påkostkrav ved leasing: Slik bestrider du regningen

Sist oppdatert

Fått en ubehagelig overraskelse etter endt leasingperiode? Lær hvordan du skiller normal slitasje fra garantifeil, og hvordan du bestrider urimelige pengekrav helt uten frykt for inkasso.

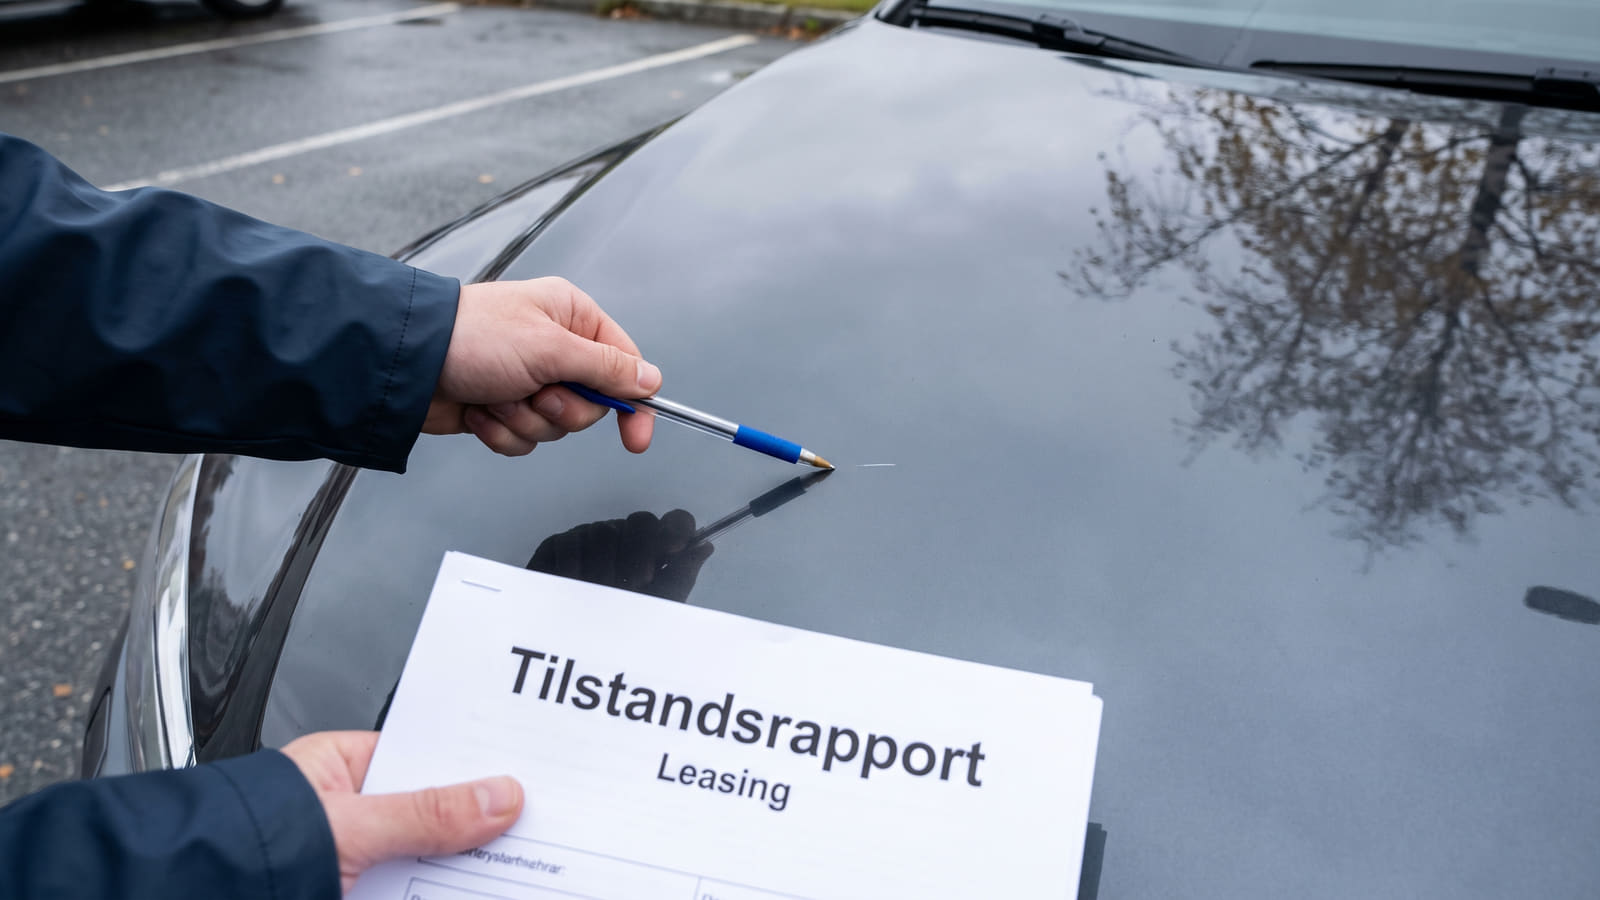
Ved tilbakelevering av leasingbil kan selv ørsmå overflateriper utløse store pengekrav. Du har rett til å kreve uavhengig takst for å skille mellom skade og normal slitasje.
Kort oppsummert 📝
  • Normal slitasje er dekket: Du skal ikke betale for mindre overflateriper, små steinsprut eller feil som dekkes av bilens nybilgaranti.
  • Krev uavhengig takst: Klag skriftlig på urimelige krav, be om full dokumentasjon og krev en ny vurdering fra en uavhengig tredjepart.
  • Ingen fare for inkasso: Et krav du har bestridt skriftlig er juridisk omtvistet, og kan ikke lovlig kreves inn via ordinær inkasso eller gi betalingsanmerkning.
  • Gratis klagebehandling: Dersom leasingselskapet fastholder kravet, kan du bringe saken inn for Finansklagenemnda helt kostnadsfritt.

Sjokket ved tilbakelevering

Du leverer fra deg leasingbilen, overbevist om at du har behandlet den pent i tre år. Så kommer regningen.

Titalls tusen kroner for riper, steinsprut og tekniske feil selskapet hevder er unormal slitasje. For mange forbrukere føles dette som et landeveisrøveri, men frykten for inkasso gjør at de fleste betaler uten å mukke.

Det trenger du ikke å gjøre. Mange leasingkunder opplever å få urettmessig store regninger for feil som egentlig er dekket av bilens garanti, eller som faller trygt innenfor det som er forventet bruk.

Dette er normal slitasje – ikke la deg lure

Før du i det hele tatt vurderer å akseptere regningen, må du kjenne til bransjenormen. Denne normen for vurdering av unormal slitasje er etablert i et formelt samarbeid mellom NBF, FINFO, NAF, Viking Kontroll og Forbrukerrådet.

Reglene er tydelige på hva du ikke skal betale for:

  • Mindre bruksmerker og lette overflateriper som enkelt kan poleres bort.
  • Små steinsprut hvor det ikke er skade ned til grunnmaterialet.
  • Dette regnes som normal slitasje og er allerede inkludert i leiebeløpet du har betalt hver måned.

Enda viktigere er grensegangen mot bilens garanti. Leasingselskaper kan overhodet ikke kreve påkost eller erstatning for feil og skader som er dekket av bilens nybilgaranti.

Slik tar du opp kampen (Steg for steg)

Hvis du mottar et krav du mener er urimelig, må du handle systematisk. Din sterkeste fordel er at bevisbyrden og dokumentasjonskravet er strengt.

  1. Krev dokumentasjon: Ved uenighet om påkost skal du først klage skriftlig til leasingselskapet. Be om full underlagsdokumentasjon for vurderingen de har gjort.
  2. Krev ny takst: Du har rett til å kreve at en uavhengig tredjepart gjennomfører en ny takst av bilen dersom det oppstår uenighet om hva som faktisk er unormal slitasje.
  3. Skaff garantibevis: Mistenker du at en feil er en garantisak? Skaff en skriftlig bekreftelse fra et merkeverksted eller billeverandøren på at feilen dekkes av nybilgarantien. Dette gir avgjørende bevisverdi i en eventuell klagesak.

Ikke la deg skremme av inkassospøkelset

Den vanligste grunnen til at forbrukere gir opp, er trusselen om inkasso og betalingsanmerkninger. Selskapene vet at dette virker skremmende, men lovverket er på din side.

Dersom du har sendt en skriftlig klage, er pengekravet saklig bestridt. Et slikt krav regnes juridisk som omtvistet, og kan ikke lovlig drives inn via ordinær inkasso.

Det er i direkte strid med god inkassoskikk å registrere en betalingsanmerkning på et pengekrav som er omtvistet. Du kan altså klage med senkede skuldre.

Dersom leasingselskapet opprettholder kravet og avslår klagen din, er neste stopp Finansklagenemnda. De behandler tvister om leasingavtaler og påkostkrav helt kostnadsfritt for deg som forbruker.

Ferdig med leasingfellen? Slik tar du kontrollen tilbake

Mange som har brent seg på en uforutsigbar sluttregning fra leasingselskapet, velger å eie sin neste bil selv. Ved å eie bilen har du full kontroll på verditapet, og du slipper å grue deg til tilbakeleveringen.

Å finansiere sin egen bil er ofte rimeligere enn man tror, forutsatt at man ikke aksepterer det første og dyreste lånetilbudet fra bilforhandleren, og vurderer om det lønner seg med billån eller sparing i fond.

Hos Bytt.no kan du enkelt sammenligne alle billån på det norske markedet, slik at du finner den laveste effektive renten for ditt behov.

  • Skal du kjøpe elbil? Da kvalifiserer du til et grønt billån, som ofte har markedets desidert laveste renter.
  • Tom for sparepenger etter leasingen? Du kan fortsatt kjøpe bil. Se vår oversikt over markedets beste billån uten egenkapital.

Ikke la en dårlig leasingopplevelse diktere ditt neste bilvalg. Bruk forbrukermakten din, bestrid urimelige krav, og sørg for at bankene konkurrerer om å gi deg best mulig pris på ditt neste bilkjøp.

Kilder og metode 🔎

Innholdet ble sist verifisert og oppdatert i september 2026 med gjeldende juridiske retningslinjer, bransjenormer og klageprosedyrer for leasingavtaler. Gjennomgangen bygger blant annet på veiledninger og praksis fra Forbrukerrådet, Finansklagenemnda og Norges Bilbransjeforbund.

Artikkelens juridiske og praktiske rammeverk baserer seg på etablerte standarder for unormal slitasje samt gjeldende tvisteløsningspraksis, innhentet fra instanser som Forbrukerrådet, NAF og Finansklagenemnda. Disse regulatoriske vurderingene og bransjenormene er deretter strukturert opp mot Bytt.no sitt eget analyseapparat, der vi kontinuerlig kartlegger vilkår og totalkostnader via vår database for sammenligning av billån. Våre finansielle analyser benyttes videre til å vurdere de reelle kostnadsforskjellene mellom leasing, tradisjonell lånefinansiering og alternativ kapitalplassering på et objektivt grunnlag.

Ofte stilte spørsmål om påkost og tilbakelevering av leasingbil

Få raske svar på hva som regnes som normal slitasje, hvordan du stopper inkasso og hva du gjør dersom du er uenig i sluttregningen.
Hva regnes som normal slitasje på en leasingbil?

Mindre bruksmerker, lette overflateriper som kan poleres bort, og små steinsprut uten skade ned til grunnmaterialet regnes som normal slitasje. Dette er allerede dekket av leiebeløpet du har betalt hver måned. Leasingselskapet kan heller ikke kreve påkost for feil eller skader som dekkes av bilens nybilgaranti.

Kan leasingselskapet sende kravet til inkasso dersom jeg er uenig?

Nei. Når du har sendt en skriftlig og saklig klage, regnes pengekravet juridisk som omtvistet. Et omtvistet krav kan ikke lovlig kreves inn via ordinær inkasso, og det er i direkte strid med god inkassoskikk å registrere en betalingsanmerkning mot deg.

Hva gjør jeg hvis leasingselskapet avviser klagen min?

Dersom leasingselskapet opprettholder kravet, kan du ta saken videre til Finansklagenemnda. De behandler tvister om leasingavtaler og påkostkrav helt kostnadsfritt for forbrukere. Du har også rett til å kreve at en uavhengig tredjepart gjennomfører en ny takst av bilen.

Hva er alternativet hvis jeg ikke vil lease bil igjen?

Mange velger å kjøpe og eie bilen selv for å slippe uforutsigbare påkostkrav ved leasingens slutt. Hos Bytt.no kan du sammenligne billån fra norske banker for å finne den laveste renten, enten du ser etter et grønt billån til elbil eller et billån uten egenkapital.

REFINANSIERE BILLÅN

Flytte, øke, eller samle billån inn i boliglån? Slik går du frem for å refinansiere billånet!

REFINANSIERE BILLÅN

BILLIG BILFORSIKRING

Sammenlign tilbud fra flere forsikringsselskaper og få den beste og billigste bilforsikringen på markedet

BILFORSIKRING

BILLÅN UTEN EGENKAPITAL

Her er de billigste billånene for deg som ikke har oppspart egenkapital

BILLÅN UTEN EGENKAPITAL

Topp 5 billigste billån onsdag 30. september 2026

Billån på 200 000 kr med 75 000 kr i egenkapital, nedbet. tid 5 år. (Endre)

Omtaler
Eff. rente
Kost/mnd
Valg
Ditt billån m/ 50% egenkapital
Eksempelrente: Nominell rente 6,50 %, Effektiv rente 6,70 %, lånebeløp 400 000 kr, nedbetalingstid 5 år, kostnad: 69 588 kr, totalt: 469 588 kr
Eff. rente
6,70 %
eff. rente
Kost/mnd
7 826 kr
kost/mnd
Ikke samarbeid
Detaljer
Grønt Billån 35% Egenkapital
Eksempelrente: Nominell rente 6,05 %, Effektiv rente 6,70 %, lånebeløp 400 000 kr, nedbetalingstid 5 år, kostnad: 69 645 kr, totalt: 469 645 kr
Eff. rente
6,70 %
eff. rente
Kost/mnd
7 827 kr
kost/mnd
Ikke samarbeid
Detaljer
Grønt Billån 35% Egenkapital
Eksempelrente: Nominell rente 6,05 %, Effektiv rente 6,70 %, lånebeløp 400 000 kr, nedbetalingstid 5 år, kostnad: 69 645 kr, totalt: 469 645 kr
Eff. rente
6,70 %
eff. rente
Kost/mnd
7 827 kr
kost/mnd
Ikke samarbeid
Detaljer
Grønt Billån 35% Egenkapital
Eksempelrente: Nominell rente 6,05 %, Effektiv rente 6,70 %, lånebeløp 400 000 kr, nedbetalingstid 5 år, kostnad: 69 645 kr, totalt: 469 645 kr
Eff. rente
6,70 %
eff. rente
Kost/mnd
7 827 kr
kost/mnd
Ikke samarbeid
Detaljer
Grønt Billån 35% Egenkapital
Eksempelrente: Nominell rente 6,05 %, Effektiv rente 6,70 %, lånebeløp 400 000 kr, nedbetalingstid 5 år, kostnad: 69 645 kr, totalt: 469 645 kr
Eff. rente
6,70 %
eff. rente
Kost/mnd
7 827 kr
kost/mnd
Samarbeid
Detaljer

Alle billån

Sammenlign renter på 700+ billån fra alle banker på det norske markedet

RENTER BILLÅN

Grønt billån

Et grønt billån er spesialtilpasset elbiler og lavutslippsbiler - se oversikt

GRØNNE BILLÅN

Kaskofritt billån

Kjøpe ny bil med lite egenkapital? Se de billigste kaskofrie billånene

KASKOFRITT

BILLÅN FOR UNGE

Et billån for unge er spesielt gunstige billån for deg under 34

BILLÅN FOR UNGE
NYLIG OMTALTE BILLÅN
Sammenlign tusenvis av tjenester
AVBRYT
OK, JEG FORSTÅR