Sammenlign. Bytt. Spar.
HUS & HJEM
BEDRIFT & BORETTSLAG
MIN BYTT
BYTT.NO
Oppdatert lørdag 24. oktober

Prisøkning på forsikring ved hovedforfall: Derfor skrur selskapene opp prisen

Prisøkning på forsikring ved hovedforfall: Slik kutter du prisen

Sist oppdatert

Har du fått varsel om dyrere bil- eller boligforsikring? Se hva som egentlig driver prisene opp, og hvordan du enkelt lar selskapene krige om å gi deg det beste tilbudet.

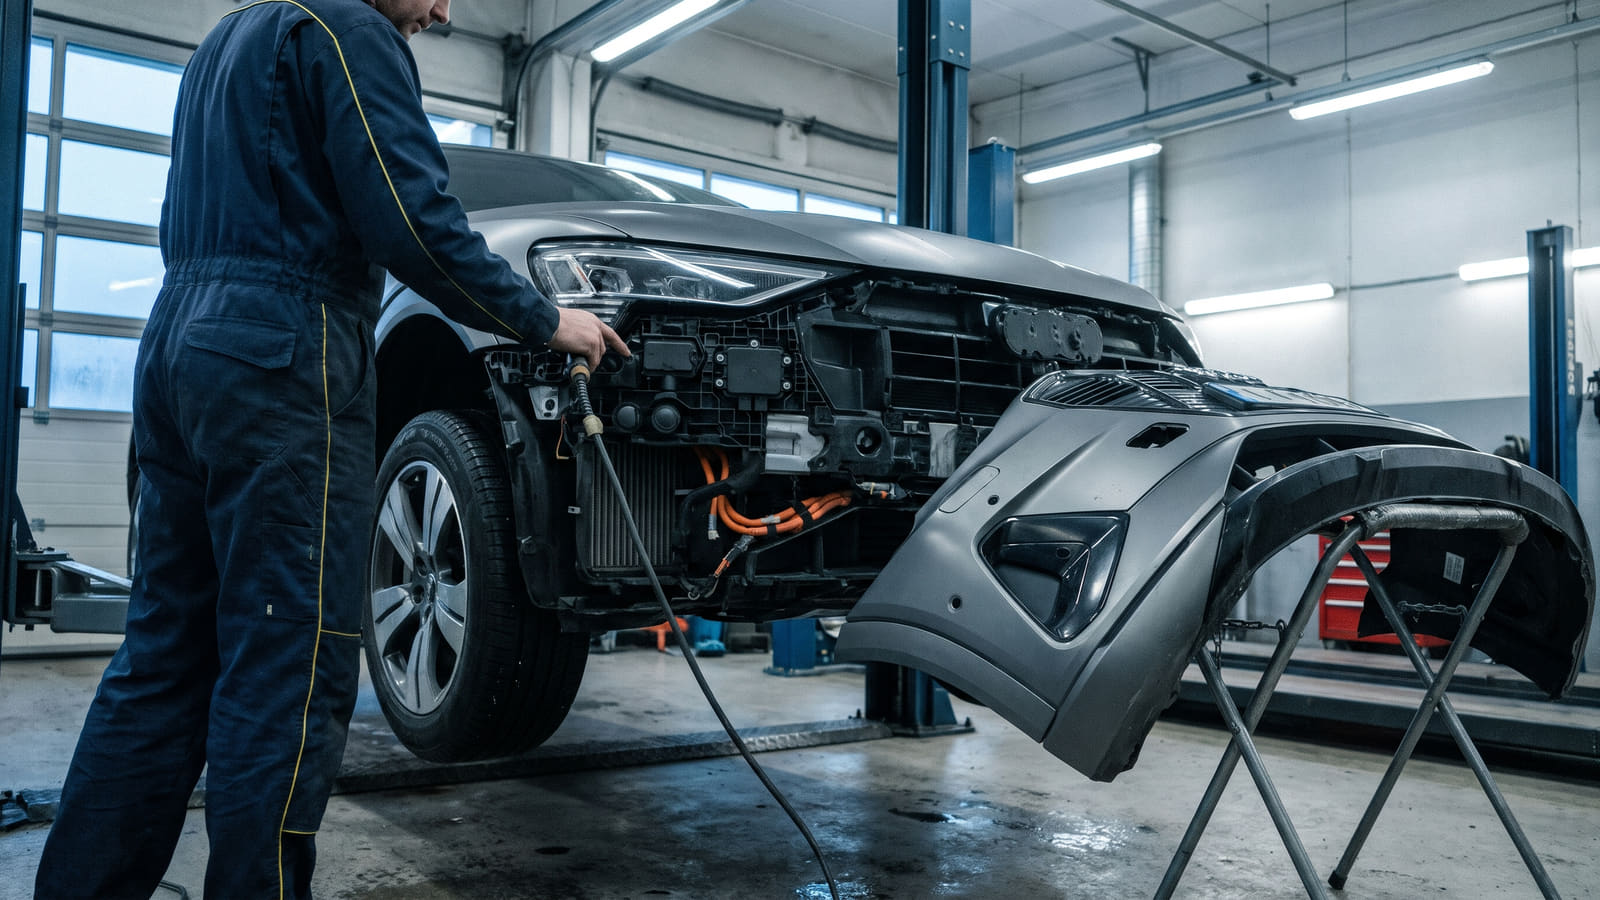
Avansert teknologi og sensorer i nyere biler gjør selv små bulker kostbare å reparere, noe som driver prisen på bilforsikring opp ved hovedforfall.
Kort oppsummert 📝
  • Årsak til økningen: Ny teknologi i biler krever dyrere kalibrering og deler, mens boligforsikring stiger på grunn av økte byggekostnader og vinterskader som frostsprengning.
  • Unngå fellen: Selskapet som var billigst i fjor er sjelden det rimeligste etter årets prisjustering, selv om du har vært skadefri.
  • Sjekk kundetilfredshet: Vurder mer enn bare sluttsummen, og undersøk hvordan selskapene faktisk presterer på skadeoppgjør og service.
  • Hent inn tilbud: På Bytt.no kan du hente inn uforpliktende tilbud fra flere forsikringsselskaper og la aktørene konkurrere om å gi deg bedre priser og samlerabatter.

Sjokkregningen i innboksen

Du logger inn i nettbanken eller åpner det årlige varselet om hovedforfall, og ser at prisen på forsikringene dine har hoppet betydelig opp uten at du har hatt en eneste skade. Forsikringsselskaper som Gjensidige begrunner prisøkninger på bilforsikring med at nyere biler med avansert teknologi krever mer omfattende komponentbytte og kalibrering, noe som gjør reparasjoner dyrere.

Samtidig ser du at det ikke bare er bilen som koster mer å sikre i år. Prisøkninger på boligforsikring begrunnes blant annet i økte bygnings- og materialkostnader samt kostbare skadeposter som frostsprengninger.

Når forsikringsselskapet sender regningen for denne utgiftsveksten direkte videre til deg, er det på tide å ta grep. Du trenger ikke akseptere prisøkningen uten videre når du enkelt kan teste dine forsikringer med vår forsikringsrobot for å se hvor mye du egentlig kan spare.

Dette gjør bil- og boligforsikringen din dyrere

Hvorfor føles det som om forsikringspremien bare går én vei, selv når du kjører skadefritt år etter år? For mange kan det være nyttig å se hva en bilforsikring vanligvis koster for å vurdere om eget prishopp er urimelig høyt. Svaret ligger uansett ofte i hva det faktisk koster selskapene å utbedre skadene når uhellet først er ute.

Avansert teknologi presser bilpremiene opp

En liten bulk i støtfangeren er ikke lenger bare en enkel opprettingsjobb på verkstedet. Forsikringsselskaper som Gjensidige peker på at nyere biler med avansert teknologi utløser behov for langt mer omfattende komponentbytte og kalibrering. Se hva kundene mener om Gjensidige før du godtar neste prisøkning.

Dette gjør selve reparasjonene vesentlig dyrere enn før. For å slippe å betale overpris for selskapenes økte verkstedregninger, bør du aktivt sammenligne priser på bilforsikring før den nye avtalen fornyes.

Dyrere materialer og vinterskader på boligen

Det samme kostnadspresset preger markedet for å sikre hus og hjem. Ifølge bransjen begrunnes prisøkninger på boligforsikring blant annet i økte bygnings- og materialkostnader dersom noe må bygges opp igjen.

I tillegg trekkes kostbare skadeposter som frostsprengninger frem som en direkte årsak til at premiene justeres opp. Hvis husforsikringen din har fått et kraftig prishopp, kan du raskt sjekke markedet for en billigere husforsikring hos konkurrentene.

Forsikringsselskaper som Gjensidige forklarer dyrere bilforsikringer med at avansert teknologi i nyere biler krever mer omfattende komponentbytte og kalibrering, mens dyrere boligforsikringer knyttes til økte bygnings- og materialkostnader samt skader som frostsprengninger.

Slik tvinger du selskapene til å kjempe om deg

Selv om kostnadene til reparasjoner og materialer har økt i bransjen, priser de ulike forsikringsselskapene risiko svært ulikt. Det selskapet som var billigst da du tegnet avtalen i fjor, er sjelden det rimeligste alternativet etter årets prisjustering.

Slik går du konkret frem for å kutte forsikringskostnadene dine i dag:

  1. Finn frem dagens prisvarsel: Noter deg hva det nåværende selskapet ditt krever at du skal betale for det kommende året.
  2. Sett selskapene opp mot hverandre: I stedet for å ringe rundt selv, legger du inn behovet ditt i en anbudstjeneste slik at flere forsikringsselskaper må konkurrere direkte om kundeforholdet ditt.
  3. Sjekk kundenes dom: Se ikke bare på sluttprisen, men vurder også hvordan selskapene faktisk oppfører seg når skaden skjer.

På Bytt.no kan du lese over 40 000 brukeromtaler for å se hvilke forsikringsselskaper som har de mest fornøyde kundene på skadeoppgjør og kundeservice.

La forsikringsselskapene starte priskrig

Den mest effektive måten å nøytralisere en brå prisøkning på, er å be om konkurrerende pristilbud på hele forsikringspakken din samlet. Når selskapene vet at de kjemper mot andre aktører om å få deg som totalkunde, strekker de seg langt for å gi deg gode samlerabatter, selv om det er verdt å undersøke nøye om samlerabatten på forsikring faktisk lønner seg når grunnprisene skrus opp.

Over 500 000 nordmenn har allerede brukt forsikringstjenesten vår for å ta tilbake kontrollen over utgiftene sine. Bruk to minutter nå på å hente inn uforpliktende tilbud fra flere forsikringsselskaper, og la selskapene underby hverandre for å beholde deg som kunde.

Kilder og metode 🔎

Informasjonen om kostnadsdrivere og prisjusteringer på forsikring ble sist verifisert og oppdatert i oktober 2026. Grunnlaget bygger blant annet på offentlig tilgjengelig pris- og vilkårsinformasjon fra primæraktører som Gjensidige.

Artikkelen tar utgangspunkt i offisielle redegjørelser for skade- og reparasjonskostnader fra etablerte forsikringsselskaper, deriblant teknisk dokumentasjon og prisinformasjon fra Gjensidige. Disse eksterne bransjedataene kryssjekkes systematisk mot Bytt.no sitt eget datasett for sammenligning av bilforsikring for å kartlegge hvordan premiejusteringene slår ut på tvers av ulike leverandører. I tillegg analyseres historiske tilbakemeldinger fra vår uavhengige database med verifiserte brukeromtaler om forsikring, noe som gir et empirisk bilde av kundenes faktiske erfaringer med selskapenes prispolitikk og skadeoppgjør over tid.

Ofte stilte spørsmål om prisøkning på forsikring

Få raske svar på hvorfor forsikringspremien øker ved hovedforfall, og hvordan du unngår å betale for mye.
Hvorfor øker prisen på bilforsikringen selv om jeg kjører skadefritt?

Prisøkningen skyldes i stor grad at det har blitt dyrere for forsikringsselskapene å reparere biler. Forsikringsselskaper som Gjensidige begrunner prisøkninger på bilforsikring med at nyere biler med avansert teknologi krever mer omfattende komponentbytte og kalibrering, noe som gjør reparasjoner dyrere. Hos Bytt.no kan du enkelt sammenligne priser på bilforsikring for å sjekke om andre selskaper kan gi deg en bedre avtale.

Hva er årsaken til at boligforsikringen blir dyrere?

Prisøkninger på boligforsikring begrunnes blant annet i økte bygnings- og materialkostnader samt kostbare skadeposter som frostsprengninger. Dersom du har fått et markant prishopp på din avtale, kan du hos Bytt.no sjekke markedet for en billigere husforsikring.

Hva bør jeg gjøre hvis jeg får varsel om prisøkning ved hovedforfall?

Du bør ikke godta prisøkningen uten å sjekke alternativer. Selskapet som var billigst i fjor, er sjelden billigst etter en ny prisjustering. Den mest effektive metoden er å hente inn konkurrerende tilbud på forsikringene dine samlet, da selskapene ofte strekker seg lenger med samlerabatter. Hos Bytt.no kan du hente inn uforpliktende tilbud fra flere forsikringsselskaper og la dem kjempe om deg.

Hvordan kan jeg raskt sjekke om jeg betaler for mye for forsikringene mine?

Du kan enkelt teste dine eksisterende forsikringer for å se sparepotensialet ditt. Hos Bytt.no kan du teste dine forsikringer med vår forsikringsrobot, som raskt beregner hvor mye du kan spare på å bytte.

Hvor mye kan du spare?

Visste du at en familie årlig kan spare inntil 20 000 kr på å bytte forsikringsselskap? Nå har mer enn 450 000 nordmenn har brukt våre forsikringstjenester for å motta flere tilbud på sine forsikringer.

Bytt.no er Norges største sammenligningstjeneste for produkter og tjenester innen personlig økonomi. Velg hvilke forsikringer du ønsker tilbud på, og velg hvilke selskaper du ønsker tilbud fra. Tilbudene du mottar er gratis og helt uforpliktende.

Bilforsikring

Norges beste og billigste bilforsikringer - sjekk hvor mye du kan spare

BILFORSIKRING

Husforsikring

Norges beste husforsikringer. Sørg for at største investeringen din er riktig forsikret

HUSFORSIKRING

Innboforsikring

Det er store forskjeller på innboforsikring og hva de dekker. Dette er de beste innboforsikringene.

INNBOFORSIKRING

Reiseforsikring

Alt du trenger å vite om de beste og billigste reiseforsikringene - se full oversikt

REISEFORSIKRING
NYLIGE OMTALER OM BILFORSIKRING
Sammenlign tusenvis av tjenester
AVBRYT
OK, JEG FORSTÅR