
Smellen som kan halvere erstatningen din
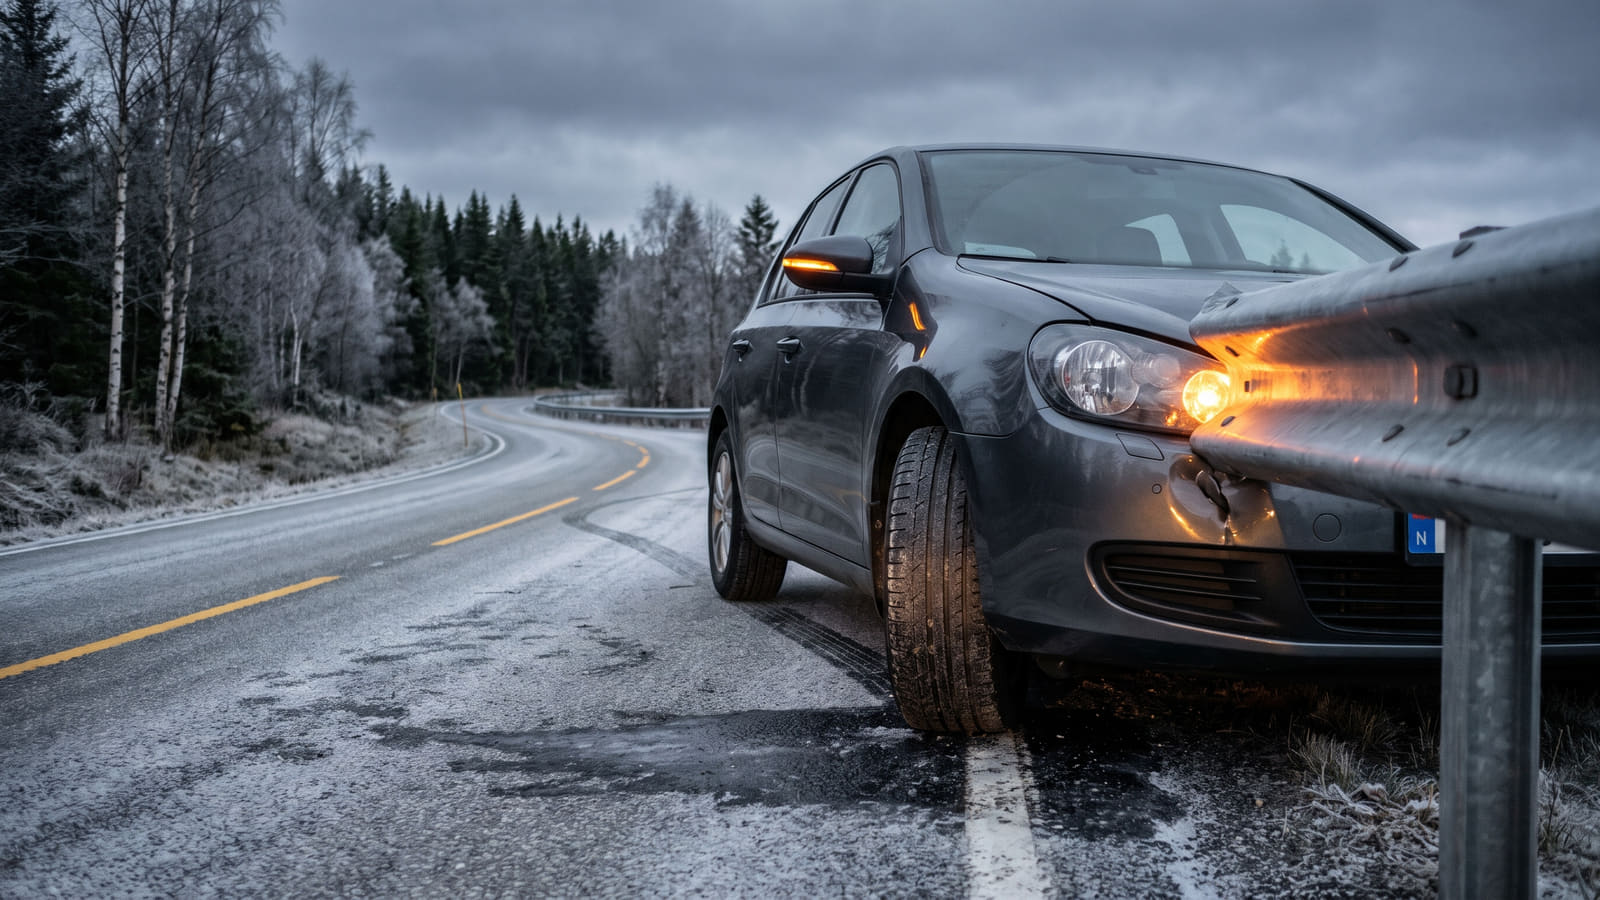
Du våkner til uventet nattefrost i november, tar sjansen på å kjøre på jobb med sommerdekkene, og plutselig mister bilen grepet i en sving.
Smellen i autovernet er ille nok i seg selv, men det virkelige sjokket kommer når forsikringsselskapet nekter å betale hele regningen.
Ved kaskoskader der sommerdekk på vinterføre har forårsaket ulykken, ligger avkortningen i forsikrings- og nemndspraksis normalt på mellom 20 og 50 prosent (Gjensidige, Advokattipset).
I graverende tilfeller kan avkortningen bli 100 prosent, noe som betyr at du må dekke hele skaden på egen bil fra egen lomme.
For å unngå ubehagelige overraskelser i vilkårene bør du jevnlig sammenligne pris og vilkår på bilforsikring på tvers av selskapene.
Når slår forsikringsselskapet ned på dekkene dine?
Forsikringsselskapenes kaskovilkår bruker kravet om lovlige og skikkede dekk som en sikkerhetsforskrift (Gjensidige, Advokattipset).
Bryter du denne forskriften, kan selskapet holde igjen deler av utbetalingen.
Kravet om direkte årsakssammenheng
Selskapet kan likevel ikke kutte i erstatningen automatisk bare fordi dekkene dine er ulovlige.
En avkortning etter forsikringsavtaleloven § 4-8 forutsetter nemlig at det er en direkte årsakssammenheng mellom dekkene og selve skaden (Advokattipset, Rettsregel).
- Sklir du ut i en sving på isføre med blankslitte dekk, er årsakssammenhengen åpenbar og erstatningen reduseres.
- Blir du derimot påkjørt bakfra mens du står stille på rødt lys, har dekkene dine ingen skyld i uhellet.
- Faller et tre over bilen din under en høststorm, får du full kaskoerstatning uavhengig av mønsterdybde.
Hvordan selskapene håndterer slike vurderinger i praksis varierer, og på Bytt.no kan du lese over 40 000 erfaringer og omtaler av forsikringsselskaper for å se hvem som har de mest rettferdige skadeoppgjørene.
Føreforhold trumfer alltid kalenderen
Mange bilister tror feilaktig at de er på trygg juridisk grunn så lenge kalenderen viser oktober.
Sannheten er at føreren alltid plikter å sikre tilstrekkelig veigrep etter rådende føreforhold uavhengig av kalenderdato, og sommerdekk på snø eller is er et direkte lovbrudd (Forskrift om bruk av kjøretøy, Statens vegvesen, Tryg Forsikring).
I tillegg gjelder det absolutte lovkrav til mønsterdybde for personbiler gjennom året (Forskrift om bruk av kjøretøy, Statens vegvesen, NAF):
- Sommerperioden: Minimum 1,6 mm mønsterdybde.
- Vinterperioden i Sør-Norge: Minimum 3,0 mm fra 1. november til første søndag eller mandag etter 2. påskedag.
- Vinterperioden i Nordland, Troms og Finnmark: Minimum 3,0 mm fra 16. oktober til 30. april.
Føreren har alltid et selvstendig ansvar for å sikre tilstrekkelig veigrep etter føreforholdene uansett dato, og kjøring med sommerdekk på is eller snø er direkte ulovlig (Statens vegvesen, Tryg Forsikring).
Hva skjer hvis du skader andre? (Ansvar og regress)
Den største økonomiske frykten for mange bilister er å forårsake en alvorlig ulykke som skader andre mennesker eller kostbare kjøretøy.
Her gir det norske lovverket heldigvis et viktig sikkerhetsnett for ofrene i trafikken.
Tredjepartsskader dekkes alltid fullt ut av den obligatoriske ansvarsforsikringen (trafikkforsikringen), uavhengig av om den ansvarlige sjåføren kjørte med ulovlige sommerdekk (Store norske leksikon).
Når forsikringsselskapet krever pengene tilbake
Selv om motparten får utbetalt erstatningen sin, er ikke du nødvendigvis frikjent fra regningen.
Forsikringsselskapet kan kreve regress (tilbakebetaling) fra sjåføren for utbetalinger til tredjepart dersom skaden ble forvoldt med forsett eller grov uaktsomhet etter bilansvarsloven § 12 bokstav a (Store norske leksikon, Klco, Advokatfirmaet Harris).
Å legge ut på krevende vinterføre med glatte sommerdekk kan fort bli vurdert som grovt uaktsomt.
Dersom et slikt regresskrav truer med å ruinere deg økonomisk, åpner lovverket likevel for at kravet kan lempes (reduseres) etter skadeserstatningsloven § 5-2 (Universitetet i Oslo).
Piggfrie vinterdekk om sommeren: En skjult felle?
Mange velger å kjøre ut de gamle, piggfrie vinterdekkene sine i sommerhalvåret for å spare penger.
Det er formelt lovlig å kjøre med piggfrie vinterdekk hele året i Norge (Statens vegvesen, Gjøvik Vulk).
Likevel advarer fagfolk sterkt mot praksisen, ettersom den myke gummiblandingen gir vesentlig lengre bremselengde og høyere risiko for vannplaning på sommervarm eller våt asfalt (Gjensidige, Tryg, Point S).
Bruk av piggfrie vinterdekk om sommeren utløser som utgangspunkt ikke automatisk avkortning i erstatningen (Gjensidige).
Unntaket er dersom manglende veigrep og førerens atferd konkret har utgjort en uaktsom årsak til skaden, for eksempel ved høy fart i kraftig regnvær (Gjensidige).
Slik sikrer du deg før vinterkulda setter inn
Riktige dekk med minst 3,0 mm mønsterdybde er den billigste livsforsikringen du kan ha når gradestokken kryper under null.
Når dekkene er i orden, gjenstår det bare å sørge for at du ikke betaler tusenvis av kroner for mye for selve forsikringsavtalen.
- Har du en eldre bil? Vurder om du kun trenger ansvarsforsikring eller delkasko, siden en eventuell kaskoavkortning uansett reduserer verdien av en dyr kaskodekning ved feil dekkvalg – her kan du lese mer om hvilke forsikringer du trygt kan kutte for å redusere de faste kostnadene.
- Har du en nyere eller belånt bil? Da anbefales full kasko, og du bør velge et selskap med gode vilkår og ryddige skadeoppgjør.
- Er du usikker på egen avtale? La vår forsikringsrobot teste dine forsikringer for å se om du er feilforsikret eller betaler overpris.
Det raskeste grepet for å kutte kostnader og sikre gode vilkår er å sette selskapene opp mot hverandre.
På Bytt.no kan du helt gratis og uforpliktende få tilbud på forsikring fra flere selskaper, slik at du er trygt og rimelig dekket gjennom hele vinteren.


