Sammenlign. Bytt. Spar.
HUS & HJEM
BEDRIFT & BORETTSLAG
MIN BYTT
BYTT.NO
Oppdatert tirsdag 20. oktober

Sjokksmell på bilforsikringen: Slik avslører du om selskapet overpriser deg

Sjokkøkning på bilforsikring? Slik forhandler du ned prisen

Sist oppdatert

Premiehopp på bilforsikring knuser den generelle prisveksten. Slik bruker du forbrukermakt og skjulte bransjetriks for å forhandle ned prisen eller bytte selskap med 30 dagers varsel.

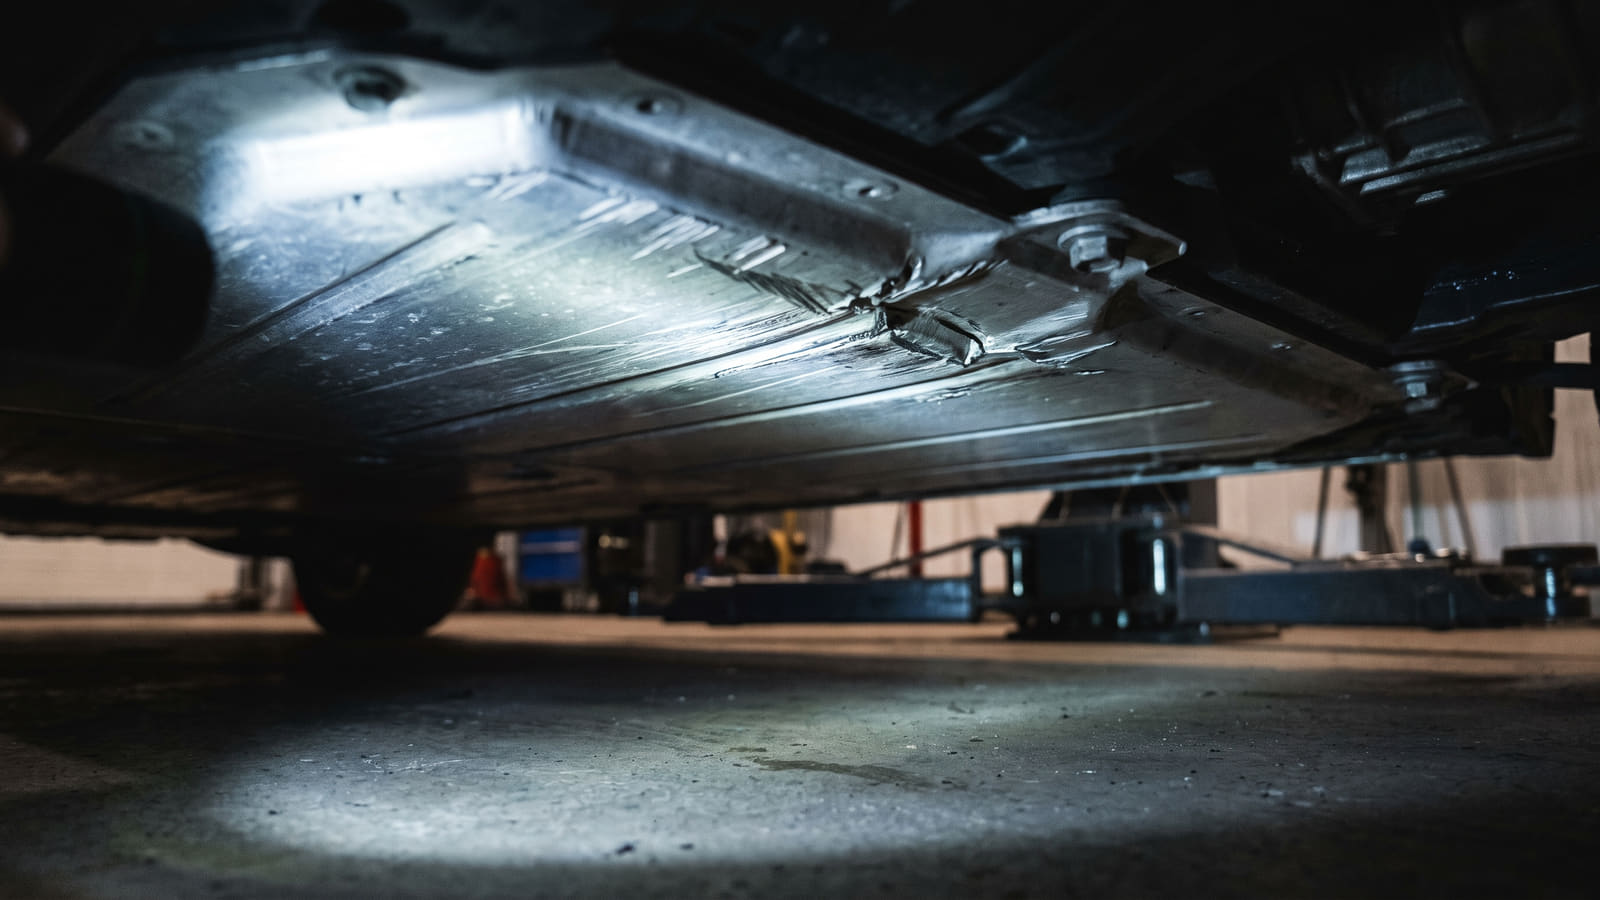
Små skader på elbilens batterikasse kan raskt føre til at bilen kondemneres. Denne typen skjulte og kostbare skader er en hovedårsak til de massive premiehoppene.
Kort oppsummert 📝
  • Kraftig prisvekst: Bilforsikringene har steget med 15,8 prosent på ett år, og etablerte kunder rammes ofte av en lojalitetsstraff med høyere premier enn nye kunder.
  • Enkel bytterett: Du har lovfestet rett til å bytte forsikringsselskap med 30 dagers varsel når som helst i året, og det nye selskapet overtar oppsigelsen automatisk.
  • Kritiske fallgruver: Sjekk batteridekning for elbil nøye, kontroller egenandel og leiebil, og unngå å bytte like før datoen for årlig bonusopprykk.
  • Press prisen: Hos Bytt.no kan du få uforpliktende tilbud på forsikring fra flere selskaper samtidig for å forhandle fram en bedre pris hos selskapets lojalitetsavdeling.

Når lojalitet straffer seg økonomisk

Du åpner innboksen og ser den årlige fornyelsen fra forsikringsselskapet. Til tross for et skadefritt år, har prisen på bilforsikringen din skutt i været.

Dette er ikke en innbilt trend. Tallenes tale er krystallklar: Premievolumet for bilforsikring i privatmarkedet steg med hele 15,8 prosent fra fjerde kvartal 2024 til fjerde kvartal 2025. Dette overstiger den generelle prisveksten i konsumprisindeksen på 3,1 prosent i 2025 betydelig.

Hvorfor skjer dette? Selskapene skylder ofte på generell prisvekst, men sannheten ligger under panseret. Moderne biler med avansert teknologi som sensorer og kameraer har ført til en kraftig økning i reparasjonskostnadene per skade, selv om antallet skader på motorforsikring har gått ned.

For elbilister er risikoen enda mer spesifikk. Deformasjon eller inntrengning i elbilens batteri kan alene føre til at biler kondemneres og gir økte erstatningsutbetalinger under kasko.

Lojalitetsstraffen tømmer lommeboken din

Forsikringsselskapene opererer med en kynisk lojalitetsstraff. Eksisterende kunder får gradvise prisøkninger, mens nykunder tilbys lavere priser for å lokkes inn. Mange opplever at lojaliteten spises opp over tid, noe som gjør en årlig markedssjekk helt nødvendig for å unngå overprising.

Er du usikker på om du er et offer for denne strategien? Du kan la en forsikringsrobot teste dine forsikringer for å raskt beregne hvor mye du anslagsvis kan spare på å flytte avtalene dine ut i markedet.

Slik forhandler du ned prisen

Du står ikke maktesløs når regningen øker. Forbrukere kan forhandle ned prisen hos sitt nåværende selskap ved å innhente konkrete, skriftlige tilbud fra konkurrenter.

Ring selskapet ditt og be om å bli overført til lojalitets- eller redningsavdelingen. Det er disse rådgiverne som faktisk sitter med fullmakt til prismatching.

Det desidert kraftigste forhandlingskortet du har, er bevis på at du kan få det billigere et annet sted. Bruk en anbudstjeneste for å få uforpliktende tilbud på forsikring fra flere ulike selskaper samtidig. Når selskapene ser at de konkurrerer om deg, presses prisene umiddelbart ned.

Skulle selskapet likevel nekte å justere en urimelig premieøkning, kan saken påklages internt. Om nødvendig kan den deretter bringes inn for Finansklagenemnda, der det finnes presedens (for eksempel FinKN-2026-255) for at kraftige premiehopp har blitt vesentlig redusert.

Fallgruvene du må unngå når du bytter

Hvis forhandlingen feiler, er det på tide å bytte. Forsikringsavtaleloven gir deg rett til å bytte forsikringsselskap med 30 dagers varsel (én måned) når som helst i forsikringsåret. Det nye selskapet ordner som hovedregel oppsigelsen av den eksisterende avtalen automatisk.

Når du sammenligner og bytter bilforsikring, må du imidlertid sikre at den nye avtalen gir reelt likeverdig dekning. Ikke se deg blind på kun prislappen.

For å unngå ubehagelige overraskelser ved et skadeoppgjør, må du kontrollere disse tre punktene:

  • Leiebil og egenandel: Sammenlign nøyaktig antall dager med leiebilrettigheter og sørg for at egenandelsnivået ikke er skjult forhøyet.
  • Unge førere: Sjekk eventuelle klausuler om unge førere for å unngå brutal avkortning dersom barna låner bilen.
  • Bonusopprykk: Bileiere bør alltid koordinere flytting av bilforsikring med dato for årlig bonusopprykk. Et bytte kort tid før opprykksdatoen kan nullstille opptjeningsåret og utsette bonusstigningen i det nye selskapet.

Den kritiske elbil-fellen

For elbilister er det én detalj som trumfer alt annet i vilkårene: Batteridekningen.

Ved sammenligning av kaskodekning for elbil er det kritiske forskjeller på dekning av plutselig maskin- og batteriskade. Toppkasko dekker ofte batteriet inntil 8–10 år eller 180 000–200 000 km, men enkelte selskaper tilbyr forsikring som sikrer elbilbatteriet i opptil 12 år. Rimeligere kaskovarianter har derimot ofte kortere frister eller krever utvidet tilleggsdekning.

Ikke aksepter et billigere tilbud før du har bekreftet at batteriet er like godt forsikret som i din nåværende avtale. Markedet er fullt av besparelser for de som vet hva de skal se etter – og som tør å utfordre selskapenes prismodeller.

Kilder og metode 🔎

Fakta, skadestatistikk og avtalevilkår i denne artikkelen ble sist verifisert og oppdatert i oktober 2026. Vurderingene bygger blant annet på bransjestatistikk og veiledere fra kilder som Finans Norge og NAF.

Artikkelens gjennomgang av prisutvikling, dekningskriterier for maskinskade og oppsigelsesregler tar utgangspunkt i offentlige data og forbrukerveiledninger fra aktører som Smarte Penger og Finans Norge. Disse eksterne referansepunktene etablerer det regulatoriske og statistiske faktagrunnlaget for skadekostnader og avtalerett. Dette datamaterialet er videre strukturert og holdt opp mot Bytt.nos egne redaksjonelle analyser av forsikringsmarkedet, som belyser hvordan teknologidrevne reparasjonskostnader og lojalitetsprising påvirker konsumentenes reelle premieutvikling over tid. Denne systematiske metoden sikrer en objektiv kartlegging av markedsmekanismer og vesentlige vilkårsforskjeller på tvers av norske forsikringsselskaper.

Ofte stilte spørsmål om prisøkning og bytte av bilforsikring

Få raske svar på reglene for oppsigelse, forhandlingstaktikk og hva du må passe på ved bytte av bilforsikring.
Kan jeg bytte bilforsikring når som helst, eller må jeg vente til hovedforfall?

Du kan bytte når som helst i forsikringsåret med 30 dagers varsel etter reglene i forsikringsavtaleloven. Når du oppretter en avtale hos et nytt selskap, ordner de som hovedregel oppsigelsen av den gamle forsikringen automatisk for deg.

Hvorfor må jeg passe på datoen for bonusopprykk før jeg bytter?

Bileiere bør alltid sjekke når neste årlige bonusopprykk finner sted. Bytter du forsikringsselskap kort tid før opprykksdatoen, risikerer du at opptjeningsåret nullstilles, noe som utsetter bonusstigningen din hos det nye selskapet.

Hva er den viktigste fellen ved forsikring av elbil?

Den mest kritiske forskjellen ligger i vilkårene for plutselig maskin- og batteriskade. Toppkasko dekker ofte elbilbatteriet inntil 8–10 år eller 180 000–200 000 km, mens rimeligere kaskovarianter kan ha kortere dekningsperioder eller kreve egne tillegg. Siden skader eller inntrengning i batteriet alene kan føre til kondemnasjon, bør du aldri bytte til en avtale med dårligere batteridekning.

Hvordan går jeg frem for å forhandle ned prisen hos mitt nåværende selskap?

Start med å hente inn skriftlige tilbud fra andre selskaper, slik at du har konkrete bevis på markedsprisen. Ring deretter forsikringsselskapet ditt og be om å bli satt over til lojalitets- eller redningsavdelingen, da det er disse rådgiverne som har fullmakt til prismatching.

Hos Bytt.no kan du få uforpliktende tilbud på forsikring fra flere selskaper samtidig, slik at du stiller best mulig forberedt i forhandlingene.

Hvor mye kan du spare?

Visste du at en familie årlig kan spare inntil 20 000 kr på å bytte forsikringsselskap? Nå har mer enn 450 000 nordmenn har brukt våre forsikringstjenester for å motta flere tilbud på sine forsikringer.

Bytt.no er Norges største sammenligningstjeneste for produkter og tjenester innen personlig økonomi. Velg hvilke forsikringer du ønsker tilbud på, og velg hvilke selskaper du ønsker tilbud fra. Tilbudene du mottar er gratis og helt uforpliktende.

Bilforsikring

Norges beste og billigste bilforsikringer - sjekk hvor mye du kan spare

BILFORSIKRING

Husforsikring

Norges beste husforsikringer. Sørg for at største investeringen din er riktig forsikret

HUSFORSIKRING

Innboforsikring

Det er store forskjeller på innboforsikring og hva de dekker. Dette er de beste innboforsikringene.

INNBOFORSIKRING

Reiseforsikring

Alt du trenger å vite om de beste og billigste reiseforsikringene - se full oversikt

REISEFORSIKRING
NYLIGE OMTALER OM BILFORSIKRING
Sammenlign tusenvis av tjenester
AVBRYT
OK, JEG FORSTÅR