Hvorfor har elbilforsikringen blitt så dyr?
Du åpner den årlige fornyelsen fra forsikringsselskapet og ser at prisen på elbilforsikringen nok en gang har gjort et kraftig byks. Likevel betaler du kanskje regningen i frykt for å miste dekningen på bilens dyreste komponent: høyvoltsbatteriet.
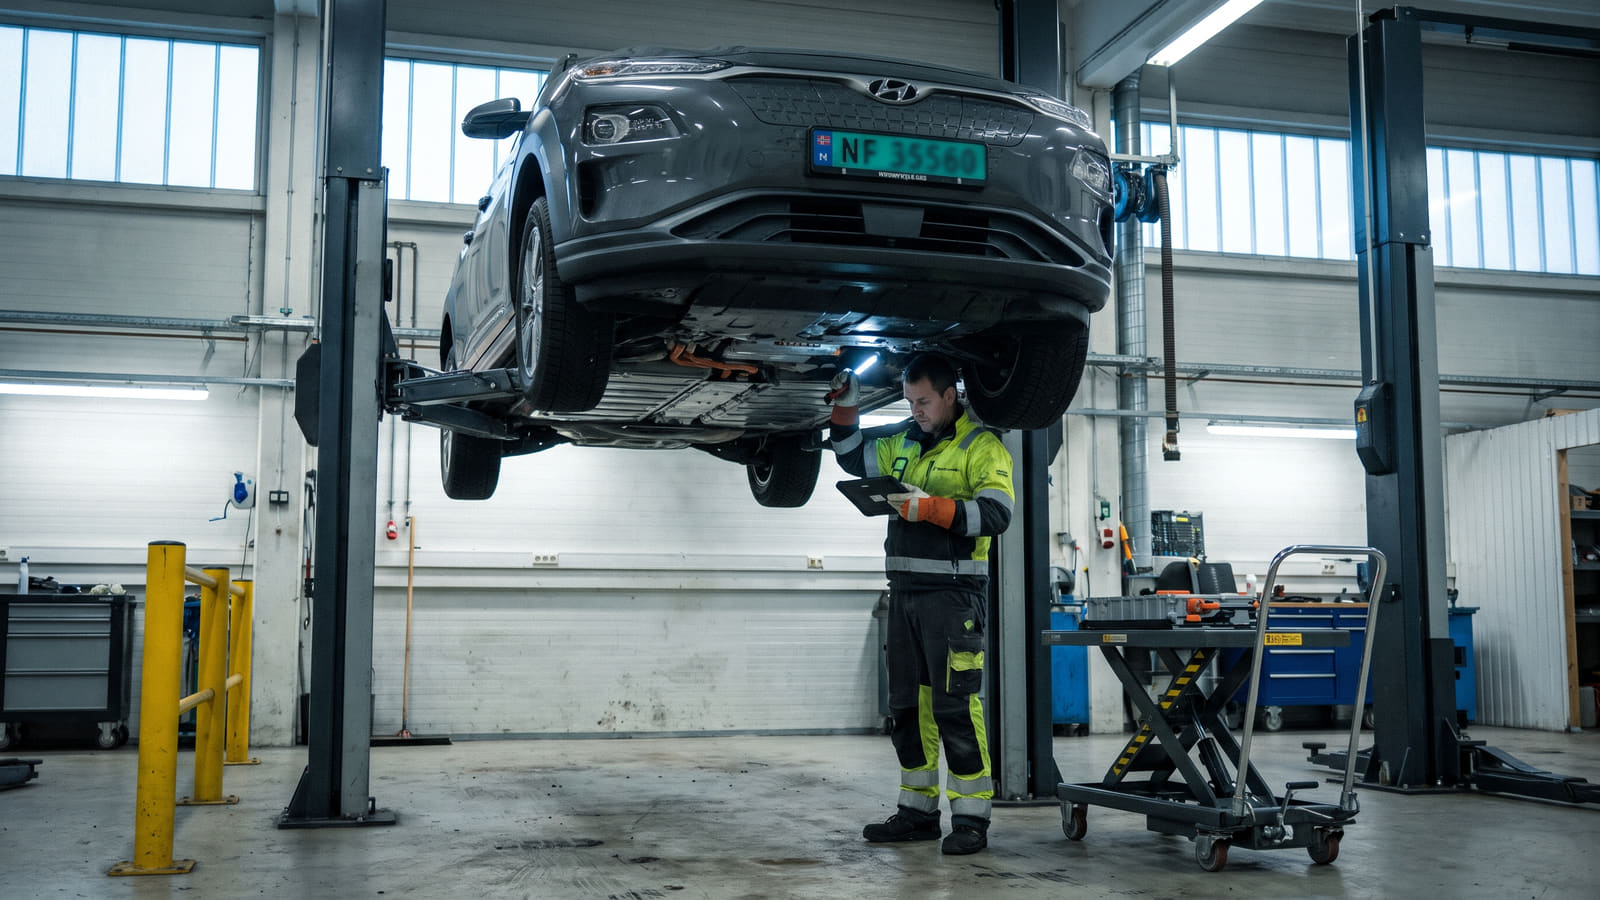
Årsaken til prishoppet er at skadereparasjoner på elbiler generelt koster 30–35 % mer enn på tilsvarende fossilbiler.
Prisforskjellen drives opp av flere tekniske faktorer ved moderne elbiler:
- Dyrere og merkespesifikke reservedeler.
- Strenge krav til bruk av EV-sertifiserte verksteder.
- Avanserte sensorer som sitter utsatt til i støtfangere og lykter.
Det betyr imidlertid ikke at du må godta selskapets prisøkning. Mange elbileiere betaler i dag tusenvis av kroner ekstra for unødvendig dobbeltforsikring.
For å raskt sjekke om din nåværende avtale er overpriset, kan du la vår forsikringsrobot teste forsikringene dine mot resten av markedet.
Batterifellen: Trenger du egentlig toppkasko?
Det største dilemmaet for elbileiere er valget mellom ordinær kasko og utvidet kasko (toppkasko eller superdekning). Frykten for batterihavari gjør at mange velger den dyreste løsningen automatisk.
Dette skiller kasko og toppkasko
Ordinær kasko dekker faktisk fysiske skader på batteripakken dersom de oppstår ved kollisjon, brann eller annen plutselig ytre påvirkning.
Du må derimot opp på toppkasko med maskinskadedekning for å få dekket en plutselig innvendig mekanisk eller elektrisk svikt i selve batteripakken – for eksempel dersom en teknisk feil på hurtigladeren skader batteriet.
Verken ordinær kasko eller toppkasko dekker normal slitasje eller gradvis tap av rekkevidde og batterikapasitet over tid; dette reguleres utelukkende av bilprodusentens nybil- og batterigaranti.
Når betaler du for mye?
Kjører du en nyere elbil, er batteripakken som regel allerede beskyttet av produsentens egen nybil- og batterigaranti. Denne garantien varer ofte i 8 år eller 160 000 km.
Så lenge bilen din er innenfor denne garantirammen, kan ordinær kasko være helt tilstrekkelig. Da unngår du å betale overflødig forsikringspremie for en maskinskadedekning du allerede har gratis gjennom bilprodusenten.
Når du vet nøyaktig hvilket dekningsnivå bilen din faktisk trenger, bør du sammenligne pris og vilkår på bilforsikring for å tilpasse avtalen.
Skjulte feller i vilkårene for eldre elbiler
Når nybilgarantien utløper, blir toppkasko plutselig svært verdifullt for å sikre batteriet videre. Men her gjelder det å lese det med liten skrift før du velger selskap.
Maskinskadedekningen for elbilbatterier varer nemlig ikke evig:
- Hos de store forsikringsselskapene opphører dekningen som hovedregel når bilen passerer 200 000 kjørte kilometer.
- Aldersgrensen varierer normalt fra 8 til 12 år hos de ulike aktørene.
- Enkelte selskaper tilbyr dekning uten fast aldersgrense, forutsatt at forsikringen tegnes tidsnok før bilen blir for gammel.
Pass opp for aldersfradrag og servicekrav
Selv om du har gyldig toppkasko på en eldre elbil, risikerer du å måtte dekke store deler av batteriregningen selv. Enkelte forsikringsselskaper krever nemlig progressive egenandeler etter 100 000 km.
Enda dyrere blir det hos selskaper som opererer med et aldersfradrag på 10 til 50 prosent ved reparasjon eller skifte av høyvoltsbatteri på eldre biler.
Vær også klar over at maskinskadedekningen kun er gyldig dersom du kan dokumentere at bilprodusentens service- og vedlikeholdsintervaller er fulgt til punkt og prikke.
Er du usikker på hvordan selskapene håndterer slike saker i praksis, kan du lese titusenvis av brukeromtaler om skadeoppgjør fra andre norske bileiere.
Slik er ladekabel og hjemmelader dekket
Et annet vanlig spørsmål er hva som skjer dersom ladeutstyret blir stjålet eller ødelagt. Her skiller forsikringsselskapene skarpt mellom utstyret du har i bilen og det som henger på husveggen.
Ladekabelen følger bilen
En løs ladekabel regnes som en del av bilens ordinære utstyr. Den dekkes normalt ved både tyveri og skade gjennom delkasko, kasko og toppkasko.
Det er likevel en viktig forutsetning at bilens integrerte kabellås benyttes under lading. Med toppkasko tilbyr dessuten flere selskaper gunstige fordeler som redusert egenandel og null bonustap ved tyveri av ladekabel eller tap av bilnøkkel.
Hjemmeladeren følger boligen
En fastmontert ladeboks på husveggen dekkes ikke av bilforsikringen din. Siden dette er en fast installasjon på eiendommen, hører den hjemme under hus- eller bygningsforsikringen.
For at dekningen skal gjelde ved skade eller brann, er det et absolutt krav at ladeboksen ble montert av en autorisert elektroinstallatør. Har du nylig installert ladeboks, er det smart å ta en rask sjekk for å sikre at du har beste husforsikring med riktige vilkår for elbillading.
Tre grep som kutter prisen på elbilforsikringen
Du trenger ikke vente til forsikringen din fornyes for å ta grep. I henhold til forsikringsavtaleloven har privatpersoner rett til å flytte eller si opp bilforsikringen med én måneds varsel gjennom hele året.
Slik presser du ned prisen på elbilforsikringen i dag:
- Juster kjørelengden: Sjekk hva du reelt kjører i løpet av et år og korriger avtalen din deretter, slik at du ikke betaler for ubrukte kilometer.
- Krev samlerabatt: Ved å samle bil, bolig og andre forsikringer hos én aktør, utløser du ofte samlerabatter på 10–20 % på tvers av avtalene, selv om du bør passe på at ikke samlerabatten spises opp av årlige prisøkninger.
- Sett selskapene opp mot hverandre: Forsikringsselskapene priser risiko svært ulikt fra bilmodell til bilmodell, og lojalitet lønner seg sjelden.
Den mest effektive måten å kutte kostnadene på, er å la selskapene knive om kundeforholdet ditt. Ved å bruke vår gratis anbudstjeneste kan du enkelt hente inn og sammenligne uforpliktende forsikringstilbud fra flere selskaper samtidig, slik at du sikrer elbilen din til markedets beste pris.