
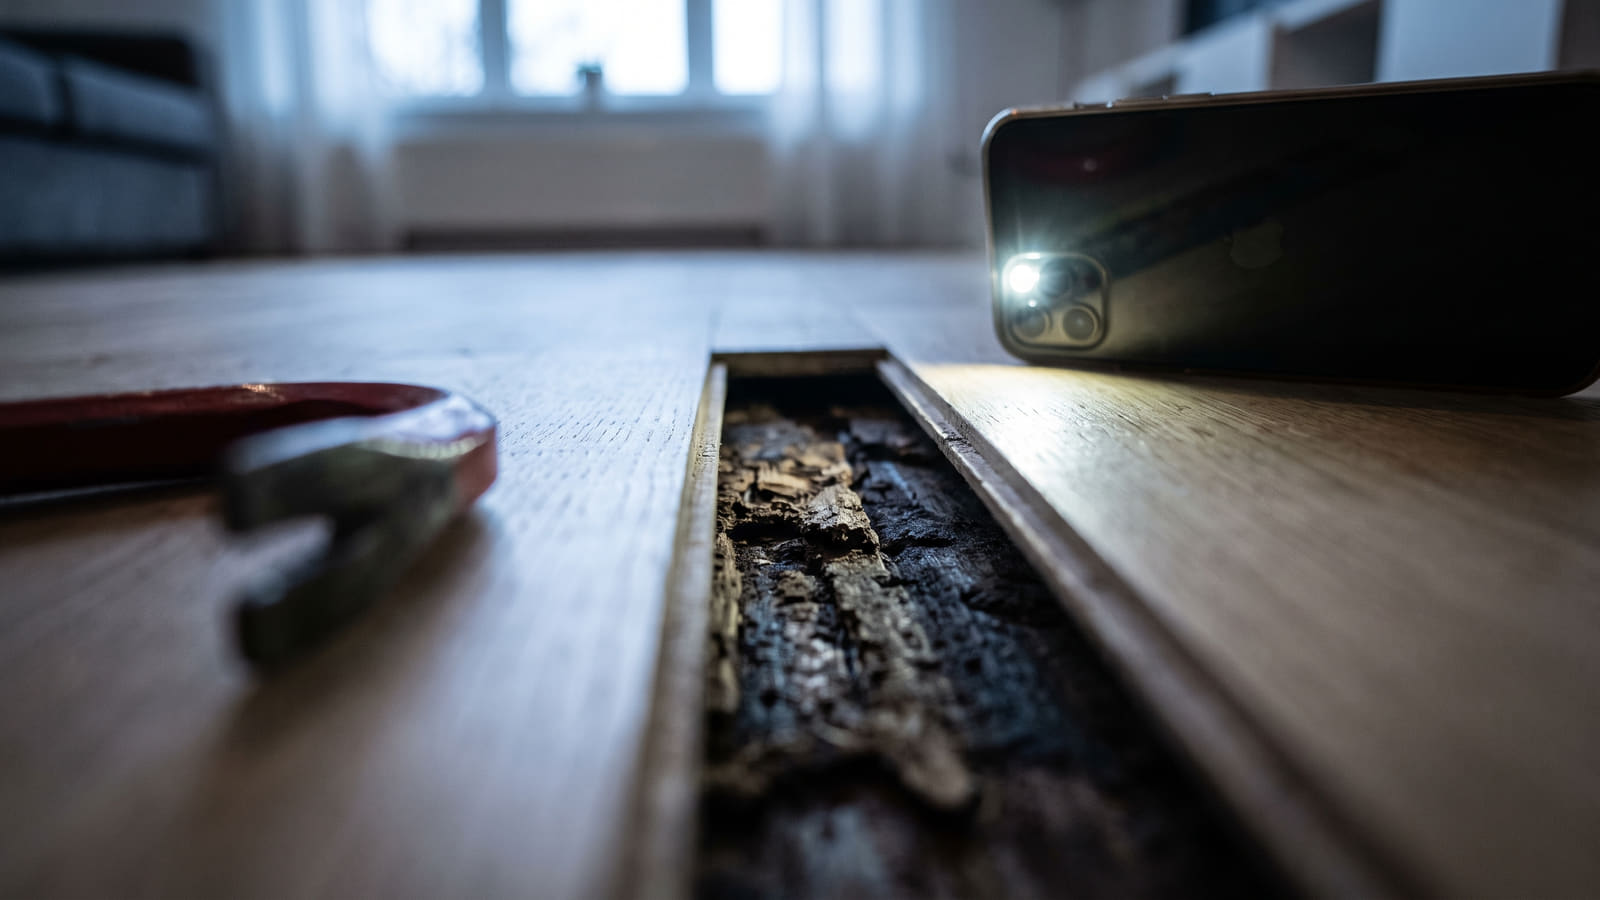
Marerittet under gulvbrettet
Følelsen av å rive opp et gulvbord i din nye drømmebolig, bare for å kjenne lukten av fukt og se morkent treverk, er et mareritt for enhver boligkjøper. Frykten for at sparepengene skal slukes av uforutsette utbedringskostnader melder seg umiddelbart.
Heldigvis står du sterkere i dag enn for bare noen få år siden.
Etter endringene i avhendingsloven i 2022, kan selger ikke lenger gjemme seg bak generelle "som den er"-forbehold ved forbrukerkjøp. Loven fastslår at du som kjøper har en lovfestet egenandel på 10 000 kroner ved mangler. Alt som overstiger dette, kan du potensielt kreve dekket.
Ved avdekkede mangler har du rett til å kreve retting, eller et prisavslag basert på nødvendige utbedringskostnader fratrukket egenandel og eventuelle aldersfradrag. Er mangelen av svært alvorlig karakter, kan det til og med kreves heving av hele boligkjøpet eller erstatning for økonomisk følgetap.
Tilstandsrapporten er ingen garanti
Mange boligkjøpere stoler blindt på tilstandsrapporten, men hva skjer når den tar feil?
Det er viktig å vite at selger identifiseres rettslig med takstmannen. Dette betyr at selger hefter direkte for de feil og forsømmelser takstmannen har gjort i rapporten.
Dersom en bygningsdel med alvorlige fukt- eller råteskader feilaktig har fått TG1 (Tilstandsgrad 1) i rapporten, sitter du med et sterkt kort. Dette utgjør et klart avvik fra dine berettigede forventninger, og gir et solid grunnlag for prisavslag etter avhendingsloven.
Ikke rør hammeren! (Slik unngår du avslag)
I panikken over å finne råte, gjør mange boligkjøpere en fatal feil: De begynner å rive eller reparere umiddelbart.
Du må for all del unngå å igangsette riving eller utbedring før skaden er grundig dokumentert og motparten har fått mulighet til befaring. Gjør du dette, risikerer du å få blankt avslag grunnet bevisspillelse.
Når boligselgerforsikringen avviser krav, er det gjerne av følgende årsaker:
- For sen reklamasjon fra kjøper.
- For tidlig riving eller utbedring før befaring.
- Skaden vurderes som påregnelig slitasje.
- Bygningsdelen har oppnådd sin forventede, utløpte levetid (en klassisk problemstilling når det gjelder vann i kjelleren og dreneringens alder).
Slik knuser du skambudene
Når du møter selgers forsikringsselskap, kjemper du mot en profesjonell aktør med dype lommer. Det er ikke uvanlig å bli møtt med et provoserende lavt erstatningstilbud i starten.
For å tvinge frem et rettferdig oppgjør, må du dokumentere de reelle kostnadene. Innhent en uavhengig takstrapport med en detaljert utbedringskalkyle. Deretter må du hente inn konkrete håndverkertilbud som beviser de faktiske markedsprisene for arbeidet.
Dersom boligselgerforsikringen likevel fastholder et avslag eller et urimelig lavt tilbud etter en intern klagerunde, er ikke slaget tapt. Du kan ta saken videre helt gratis til Finansklagenemnda Eierskifte (FinKN). Husk at klagen må sendes innen 6 måneder etter at du mottok det skriftlige avslaget.
Er boligkjøperforsikring verdt pengene?
Mange kjøper boligkjøperforsikring i den tro at det er en garanti mot skjulte feil, men realiteten er mer nyansert.
Boligkjøperforsikring fungerer utelukkende som en rettshjelpsforsikring. Den dekker juridisk bistand og nødvendige sakkyndigrapporter i prosessen mot selger, men den utbetaler aldri direkte erstatning for selve råteskaden.
Du har rett til fritt advokatvalg, men vilkårene i boligkjøperforsikringen er strenge. Hvis du velger en ekstern advokat, begrenses dekningen ofte til den offentlige salærsatsen, noe som betyr at du selv må dekke mellomlegget for dyre spesialistadvokater.
I tillegg har forsikringsselskapets interne jurister makt til å stanse saken. De kan avslå videre advokatbistand eller domstolsbehandling dersom de vurderer at det ikke foreligger sannsynlighetsovervekt for at du vil vinne frem.
Ta tilbake kontrollen over forsikringene dine
Mens boligkjøperforsikringen kun hjelper deg med historiske feil ved selve handelen, er det husforsikringen din som skal redde deg hvis uhellet er ute i fremtiden. Å eie en bolig er et stort ansvar, og det å ha feil dekning kan bli katastrofalt dyrt.
For å sikre at du har den beste dekningen til lavest mulig pris, bør du sammenligne tilbud på husforsikring før du slår deg til ro.
Forsikringsselskapene endrer prisene sine kontinuerlig. Gjør det til en vane å teste markedet jevnlig. Ved å bruke Bytt.no sin anbudstjeneste til å innhente uforpliktende tilbud på forsikringene dine, lar du selskapene krige om å gi deg de beste vilkårene og samlerabattene på ett og samme sted. Sammenlign, bytt og sov trygt om natten.


