
Den økonomiske fellen ved forebyggende evakuering
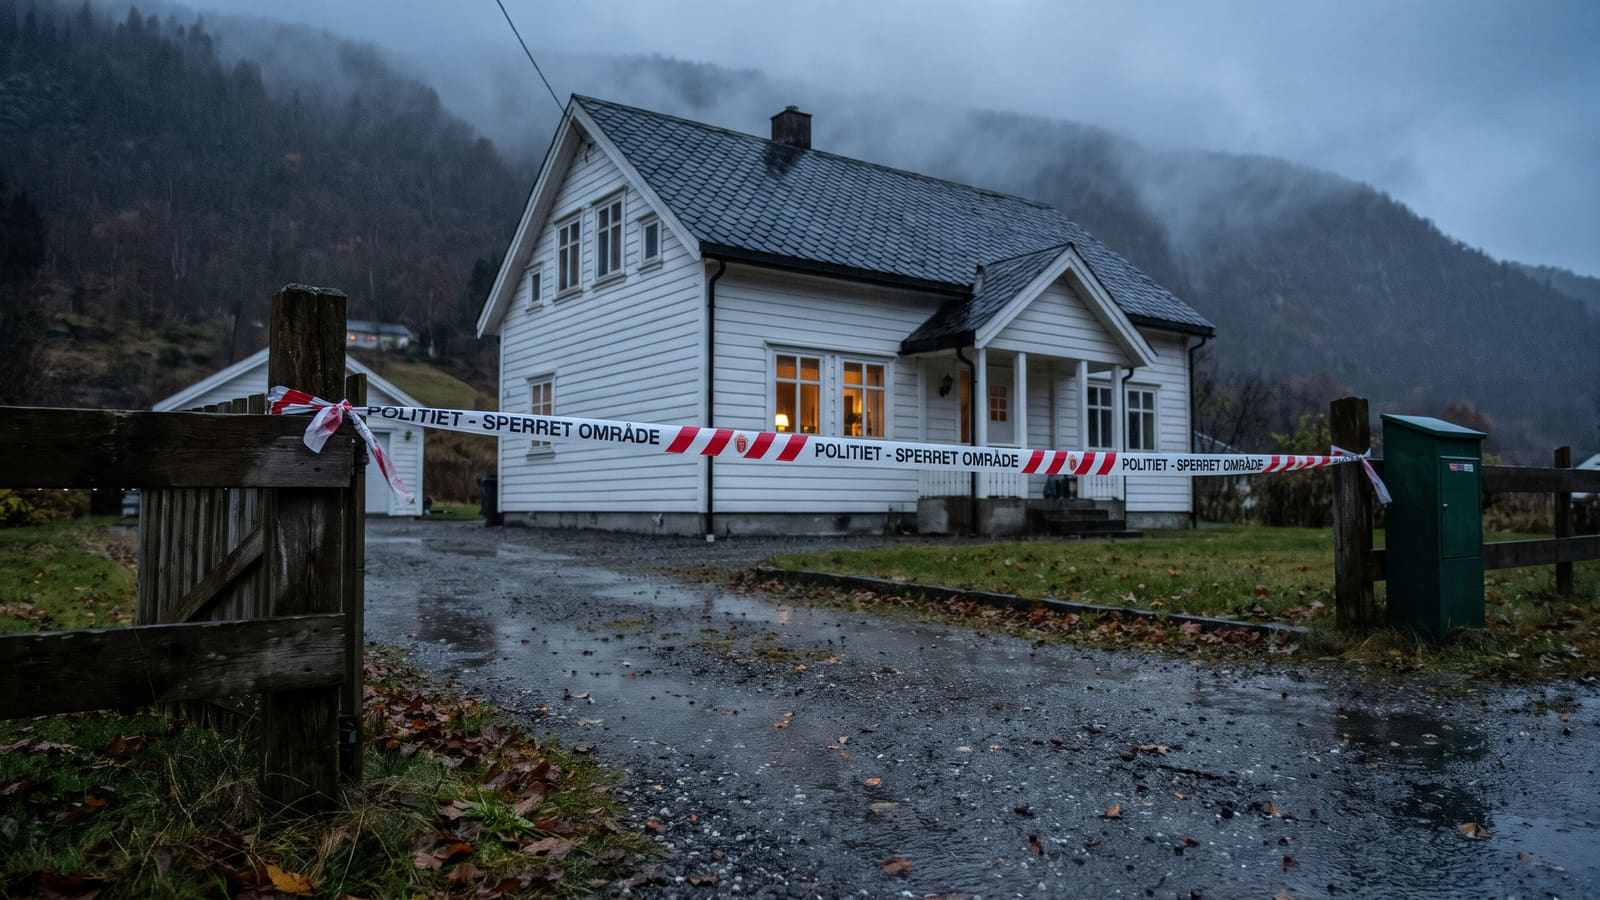
Politiet banker på døren midt på natten og gir deg ti minutter på å pakke det mest nødvendige før området sperres av på grunn av overhengende skredfare. Dagen etter står huset ditt heldigvis helt urørt, men du får likevel ikke lov til å flytte hjem.
Her møter mange boligeiere en brutal økonomisk overraskelse i møte med forsikringsselskapet. Den lovpålagte ordningen under naturskadeforsikringsloven krever nemlig en direkte fysisk skade forårsaket av naturulykker som skred eller flom for at du skal få utbetalt erstatning.
Dersom raset eller flommen ikke fysisk rammer bygningen eller selve tomten din, dekker ikke den lovpålagte naturskadeforsikringen utgifter ved forebyggende evakuering eller frykt for skade – og det kan også oppstå tvister rundt forskjellen på flom og overvann dersom vannmengder trenger inn i kjelleren. Har du derimot fått en faktisk, fysisk naturskade på bygning eller innbo, er den lovfestede egenandelen fastsatt i forskrift til 8 000 kroner per skadetilfelle hos alle forsikringsselskaper.
Finansklagenemnda har i sin praksis fastslått at en overhengende fare eller risiko for ras ikke regnes som en erstatningsmessig skade, og at dekning av redningskostnader forutsetter en akutt fare rettet direkte mot selve bygningen.
Slik redder selskapenes egne vilkår deg
Når den lovpålagte naturskadeordningen svikter ved forebyggende evakuering, er du helt avhengig av selskapets egne dekninger i din private hus- og innboforsikring. Enkelte innboforsikringer erstatter heldigvis ekstra boutgifter når du mister tilgangen til hjemmet ditt, selv før en eventuell fysisk skade er konstatert.
For å kunne kreve dekning ved evakuering av en fysisk uskadet eiendom, stiller selskapene normalt et ufravikelig grunnkrav:
- Det må foreligge et formelt vedtak om evakuering.
- Vedtaket må være fattet av en kompetent myndighet, som politiet eller kommunen.
- Frivillig utflytting fordi du selv føler deg utrygg, gir ingen rett til erstatning.
Fordi vilkårene ved evakuering uten fysisk skade varierer mellom selskapene, bør du sjekke avtalen din nøye. Du kan enkelt sammenligne vilkår og priser på innboforsikring her for å sikre at familien er dekket ved myndighetspålagt evakuering.
Ansvarsfordelingen mellom hus og innbo
Mange forbrukere er usikre på hvilken forsikring som egentlig betaler for hva når boligen blir ubeboelig eller utilgjengelig. Ved en skadereparasjon er hovedregelen at forsikringene deler utgiftene dine i to kategorier:
- Bygningsforsikringen (husforsikringen): Dekningen tar normalt regningen for selve erstatningsboligen du må leie mens du ikke kan bo hjemme.
- Innboforsikringen: Denne dekker dine personlige merutgifter i evakueringsperioden, som ekstra reisevei, strøm og lagring av eiendeler.
Tidsbegrensningen: 12 eller 24 måneder?
Etter store skred- eller flomhendelser kan geotekniske undersøkelser, sikringsarbeid og gjenoppbygging trekke ut i svært lang tid. Dekning av alternativ bolig baseres vanligvis på markedsleie for en tilsvarende bolig, men det ligger en kritisk tidsbegrensning i avtalen din.
Standarddekninger i markedet har ofte en tidsbegrensning på inntil 12 måneder for dekning av midlertidig bosted. Må du betale både boliglån på det fraflyttede huset og full markedsleie for en erstatningsbolig etter at det første året er omme, kan privatøkonomien raskt rase sammen – en problemstilling som også oppstår hvis man risikerer å bli underforsikret ved totalskade der erstatningen ikke strekker til.
Velger du derimot en utvidet toppforsikring – ofte kalt Super eller Pluss – kan tidsrammen for dekning av midlertidig opphold og gjenoppføring utvides til inntil 24 måneder. Bor du i et flom- eller skredutsatt område, bør du umiddelbart sjekke om din nåværende husforsikring gir deg tryggheten du trenger.
Når huset står, men kommunen nedlegger varig bruksforbud
Det aller mest krevende nåløyet i forsikringsretten oppstår når selve bolighuset ditt står helt uten en skramme etter uværet, men kommunen likevel nekter deg å flytte tilbake for godt. Hva du har krav på, avgjøres utelukkende av om selve tomten din er fysisk berørt eller ikke.
Scenario 1: Grunnen under eiendommen din er fysisk berørt
Dersom grunnen under boligen blir ustabil som følge av en naturulykke, kan tomtens omsetningsverdi erstattes selv om selve huset er uskadet. Dette forutsetter imidlertid at grunnen under selve eiendommen din er direkte berørt av hendelsen.
Scenario 2: Faren ligger i områdene rundt tomten din
Dersom en uskadet bolig ilegges varig bruksforbud (eller bygge- og deleforbud) på grunn av fare i omkringliggende områder – uten at selve tomten din er fysisk rammet – dekker ikke naturskadeforsikringen tapet. Du risikerer dermed å sitte igjen med et uskadet hus du verken får bruke, selge eller kreve naturskadeerstatning for.
Slik sikrer du deg før neste ekstremvær treffer
I krevende saker som omhandler evakuering og gråsoner i regelverket, er selskapets evne og vilje til å håndtere skadeoppgjøret smidig helt avgjørende. Før du velger selskap, bør du lese verifiserte brukeromtaler av forsikringsselskapene for å se hvordan over 40 000 andre kunder har opplevd skadeoppgjøret i praksis.
For å stå sterkest mulig rustet ved en langvarig evakuering, bør du ta tre konkrete grep i dag:
- Oppgrader til en utvidet hus- og innboforsikring (Super eller Pluss) som dekker alternativt opphold i inntil 24 måneder.
- Sjekk at innboforsikringen din eksplisitt dekker ekstra boutgifter ved myndighetspålagt evakuering, også når eiendommen er fysisk uskadet.
- Samle forsikringene dine for å oppnå samlerabatt, slik at oppgraderingen til toppdekning ikke sprenger familiebudsjettet.
Du trenger ikke betale overpris for å sikre boligen med markedets beste vilkår. Ved å la selskapene konkurrere om kundeforholdet ditt, kan du enkelt hente inn uforpliktende tilbud på forsikring fra flere selskaper samtidig og sikre deg maksimal dekning til lavest mulig pris.


