
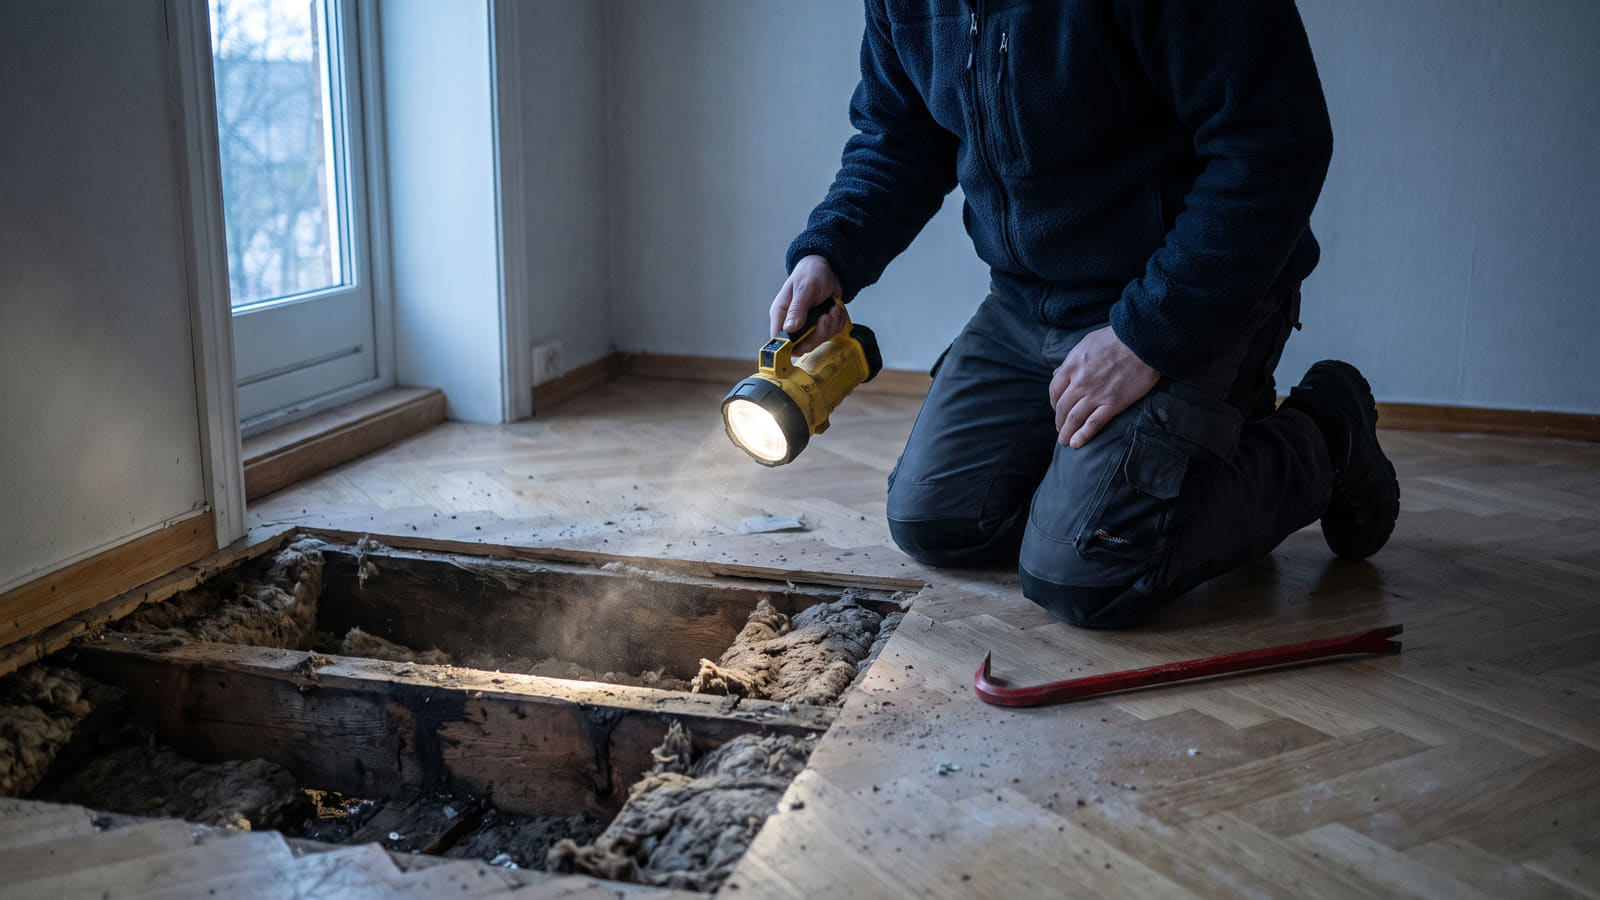
En ubehagelig overraskelse under gulvet
Styret i et sameie eller borettslag kjenner godt til frykten for uforutsette utgifter. Få ting skaper mer uro enn oppdagelsen av fukt, sopp og råte i byggets bærende konstruksjoner.
Mange styrer lever i den tro at fellesskapet er fullt ut beskyttet av forsikringsselskapet. Sannheten er ofte en annen. Standard bygningsforsikring for boligselskaper unntar normalt skader forårsaket av råte, sopp og andre mikroorganismer.
For å være beskyttet, kreves det et bevisst valg av utvidet toppdekning eller en særskilt tilleggsforsikring.
Styrets ansvar og den økonomiske risikoen
Etter boliglovene har sameiet eller borettslaget vedlikeholdsansvaret for felles bygningsmasse og bærende konstruksjoner. Dette inkluderer kostbare elementer som etasjeskillere og trebjelkelag.
Dersom en skjult råteskade i et felles bjelkelag ikke er dekket av forsikringen, er det fellesskapet som sitter igjen med regningen. Når millionkravet treffer, må utbedringen bekostes av eierne og fordeles etter sameiebrøk eller fordelingsnøkkel.
For beboerne betyr dette ofte to umiddelbare trusler:
- En akutt økning i månedlige felleskostnader.
- Opptak av ny fellesgjeld dersom boligselskapet mangler tilstrekkelige reservefond.
Eldre bygårder er spesielt utsatte
Risikoen er ikke likt fordelt. Eldre bygårder og murbygg frem til 1960-tallet er ofte oppført med etasjeskillere av trebjelkelag fylt med stubbloftsleire, og sopp- og råtedekning regnes som viktig for bygninger over 40 år.
I slike bygg kan en liten, uoppdaget fuktinntrengning over tid utvikle seg til et massivt angrep før skaden i det hele tatt blir synlig for beboerne. Dette er en problematikk som minner om faren for vann i kjelleren og avkorting ved fuktskader når drenering og vedlikehold svikter.
Slik tar styret kontroll over vilkårene
Løsningen er ikke å krysse fingrene, men å ta et aktivt grep om forsikringsavtalen. Styret må fysisk kontrollere boligselskapets polise og forsikringsbevis.
Sjekk om dere kun har tegnet standarddekning, eller om råte-, sopp- og skadedyrbeskyttelse spesifikt fremgår som en aktiv klausul. Slik dekning formidles i dag hos flere forsikringsselskaper gjennom utvidede boligbyggpakker og skreddersydd eiendomsforsikring, eller via spesialforetak som Norsk Hussopp Forsikring (VIS).
Husk også at forsikringen ikke er en sovepute. Forsikringsselskapet kan avkorte eller nekte erstatning dersom skaden skyldes grov uaktsomhet. Det samme gjelder ved brudd på vilkårenes sikkerhetsforskrifter for jevnlig ettersyn og forebyggende vedlikehold.
Konkurranseutsett avtalen og sikre riktig dekning
Å vite hva man mangler er første steg. Neste steg er å tette sikkerhetshullet uten å betale overpris. Forsikringsmarkedet for boligselskaper er komplekst, og blind lojalitet til ett selskap straffer seg ofte økonomisk.
For å sikre sameiets økonomi bør styret jevnlig hente inn og sammenligne tilbud. En grundig gjennomgang av markedet bidrar til å holde kostnadene nede, samtidig som dere beskytter beboerne mot fremtidige økonomiske sjokk. For å stille best mulig forberedt til neste styremøte, kan dere også lese vår fulle oversikt over forsikring for borettslag og sameier.


