
Eiendomsforsikring for bedrift
Eiendomsforsikring er en samlebetegnelse for forsikringene som sikrer bedriftens fysiske verdier. Dette inkluderer selve næringsbygget, arbeidslokalene og alt av maskiner, varer og løsøre som befinner seg på innsiden.
Enten bedriften eier egne lokaler eller leier, utgjør de fysiske rammene selve fundamentet for virksomheten. Mange bedriftseiere glemmer dessverre å tenke på de økonomiske konsekvensene av en uforutsett hendelse før skaden allerede har skjedd.
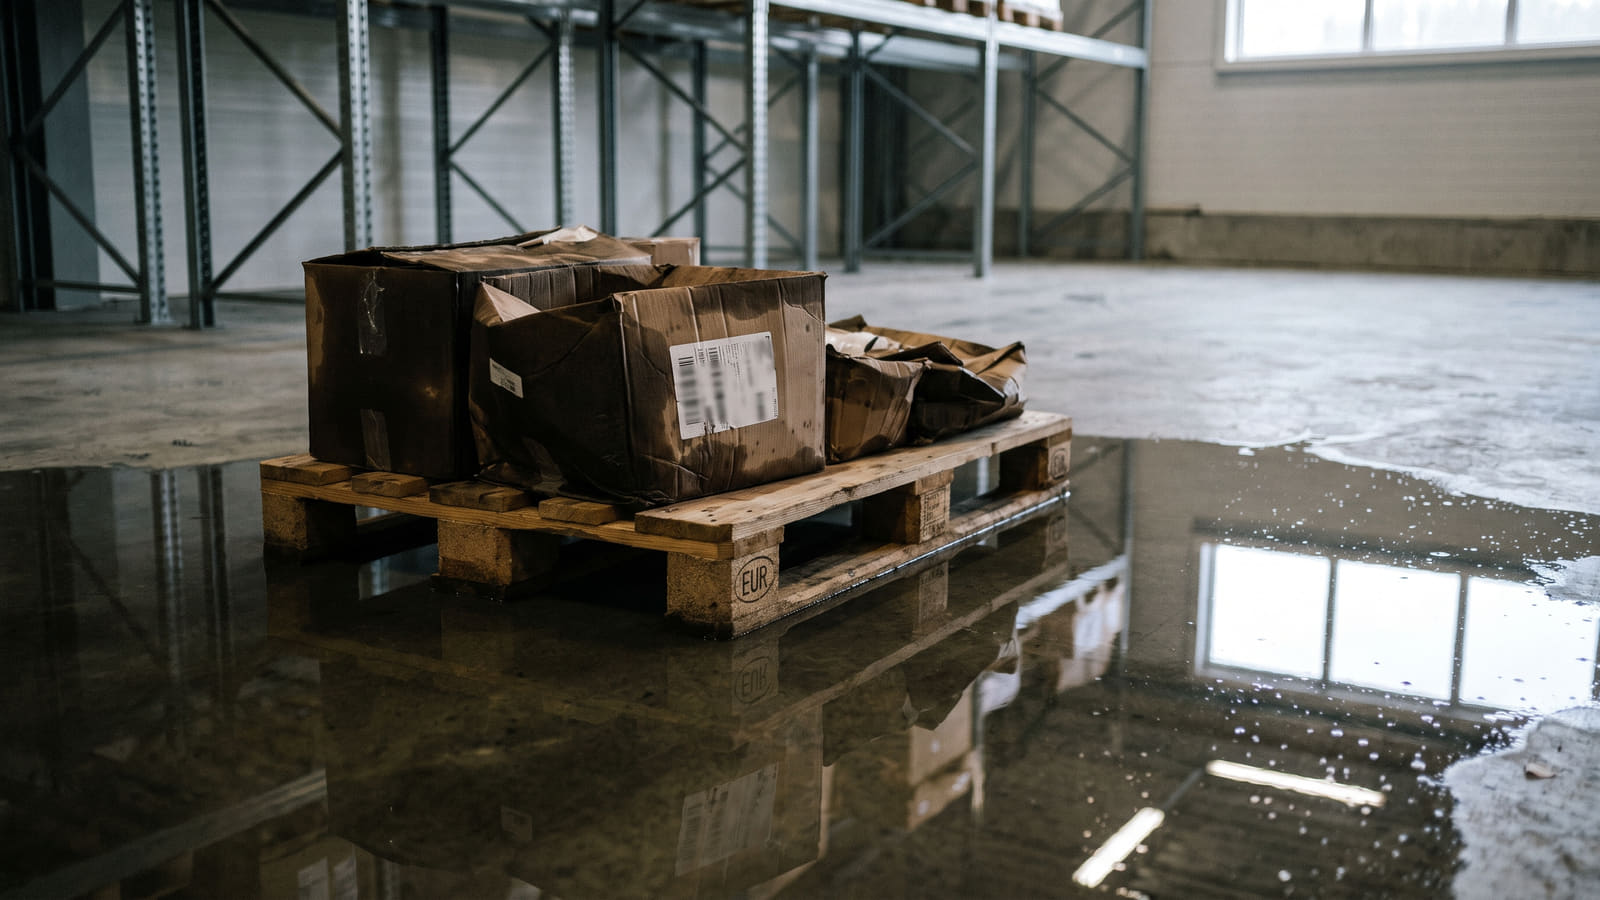
En omfattende vannlekkasje eller brann fører ikke bare til direkte materielle skader, men ofte til en umiddelbar stans i driften. En solid eiendomsforsikring sørger for at de økonomiske konsekvensene minimeres, slik at virksomheten raskt kan gjenoppta normal drift.
Hva dekker en eiendomsforsikring?
Behovet for forsikring varierer stort fra et lite kontorfellesskap til et massivt produksjonsanlegg. Derfor er eiendomsforsikringer bygget opp av flere moduler som kan tilpasses virksomhetens spesifikke risikoprofil.
En komplett løsning inneholder typisk tre hovedelementer:
Bygningsforsikring og fullverdigaranti
Dette er selve grunnmuren for bedrifter som eier egne næringsbygg. Den dekker strukturelle skader som følge av brann, rørbrudd, naturskader og hærverk.
De fleste forsikringsselskaper opererer med en fullverdigaranti uten et fastsatt makstak i standardvilkårene. Dette betyr at bygningen forsikres for den faktiske kostnaden det vil ta å bygge den opp igjen på skadedagen.
For å håndtere svingninger i materialkostnader, benytter selskapene årlig indeksregulering. Gjensidige regulerer for eksempel årlig bygningsverdi og premiegrunnlag for næringsbygg løpende ved hovedforfall, basert på SSBs byggekostnadsindeks. Dette gjøres spesifikt for å forhindre at bedriften blir underforsikret.
Eiendelsforsikring (Løsøre)
Selv om bedriften leier lokaler og huseier forsikrer selve bygget, står virksomheten selv ansvarlig for alt på innsiden. Eiendelsforsikringen dekker bedriftens løsøre.
Dette inkluderer alt fra kontormøbler og IT-utstyr til spesialbygde produksjonsmaskiner og varelager. Hvis en kritisk maskin havarerer eller varelageret blir stjålet, sikrer denne dekningen at utstyret kan erstattes raskt. Har bedriften også større nyttekjøretøy i den daglige driften, er det like viktig å finne riktig lastebilforsikring for å sikre hele bilparken.
Avbruddsforsikring
Dersom en brann eller vannskade gjør lokalene ubrukelige, vil inntektene ofte stoppe opp. Samtidig fortsetter faste utgifter som lønn og lån å løpe.
Avbruddsforsikringen dekker virksomhetens driftstap i denne perioden. Som en veiledende bransjenorm opererer mange selskaper med en standard ansvarstid på 12 måneder, men dette kan variere. For bedrifter med komplekse leverandørkjeder eller spesialmaskiner med lang leveringstid, er det sterkt anbefalt å utvide denne ansvarstiden til 18 eller 24 måneder.
Standard eller Superdekning?
Når du skal velge dekningsgrad, tilbyr de fleste forsikringsselskapene ulike nivåer. Disse er ofte delt inn i Standard og Super (eller Pluss).
Det er sjelden lønnsomt å være underforsikret, spesielt i en tid hvor klimarelaterte skader øker kraftig i omfang.
Standarddekning inkluderer normalt:
- Lovpålagt brann- og naturskade
- Vann- og rørbrudd
- Glass- og skiltskader
- Elektriske skader og lynnedslag
- Tyveri og skadeverk
- Huseieransvar og rettshjelp
Superdekning (Utvidet) inkluderer i tillegg:
- Følgeskader ved vanninntrenging fra utett tak og vegg
- Bekjempelse av skadedyr og insekter (inkludert skjeggkre)
- Utgifter til rekonstruksjon av data og arkiver etter en skade
- Dekning for håndverkerfeil utført av autoriserte firmaer
- Bistand ved datainnbrudd
Nye sikkerhetskrav og grønne insentiver i 2026
Forsikringsbransjen stiller stadig strengere krav til skadeforebygging, men velger ofte gulrot fremfor pisk.
Finans Norges sikkerhetsforskrift for vannskadesikring stiller strenge krav til tette gulv og lekkasjesikring. Det er imidlertid viktig å merke seg at dette gjelder ved nye kjøkken og hovedombygginger, og utgjør ikke et generelt tilbakevirkende påbud for alle rom i eldre næringsbygg.
Samtidig belønnes bedrifter som investerer i bærekraft og klimatilpasning med svært gunstige ordninger:
- KLP gir 50 % reduksjon i egenandelen (opptil 25 000 kroner) ved overvannsskader på næringsbygg, forutsatt at forsikringstaker har dokumentert permanente overvannstiltak på eiendommen.
- Ved større skader dekker KLP også merutgifter til gjenoppføring med BREEAM-NOR «Very Good» eller bedre. Dette dekkes med inntil 10 % av forsikringssummen (maksimalt 3 millioner kroner) ved en skadegrad på 50 % eller mer.
Disse insentivene er spesielt relevante gitt usikkerheten rundt fremtidige myndighetskrav for næringsbygg:
"EUs reviderte bygningsenergidirektiv (EPBD) og krav om solceller på næringsbygg er per september 2026 fortsatt under vurdering, og er foreløpig verken innlemmet i EØS-avtalen eller vedtatt i norsk regelverk."
Norske myndigheter jobber parallelt med egne tilpasninger. Forslaget til endring i TEK17 om at nye yrkesbygninger over 500 kvadratmeter skal oppføres som «solklare bygg» klargjort for solenergi, er per september 2026 under departemental sluttbehandling og ennå ikke endelig vedtatt.
Finn den beste eiendomsforsikringen på Bytt.no
Det finnes ingen fasit på nøyaktig hvor stort dekningsgrunnlag din bedrift trenger. En grundig kartlegging av risiko er helt avgjørende før man velger forsikring.
Er maskinparken gammel og sårbar for driftsstans? Ligger bygget i et område utsatt for overvann? Dette er spørsmål som må besvares før avtalen signeres.
For å sikre at virksomheten har riktig dekning til markedets beste pris, bør du la forsikringsselskapene konkurrere om bedriften din. Ved å få uforpliktende tilbud på bedriftsforsikringer gjennom Bytt.no sin anbudstjeneste, sparer du både tid og penger.
Du velger enkelt hvilke forsikringer bedriften har behov for, og mottar skreddersydde tilbud fra flere aktører. Dette presser prisene ned og sikrer at bedriften din er optimalt rustet for fremtiden.


