
Et feiltrinn som kan koste deg alt
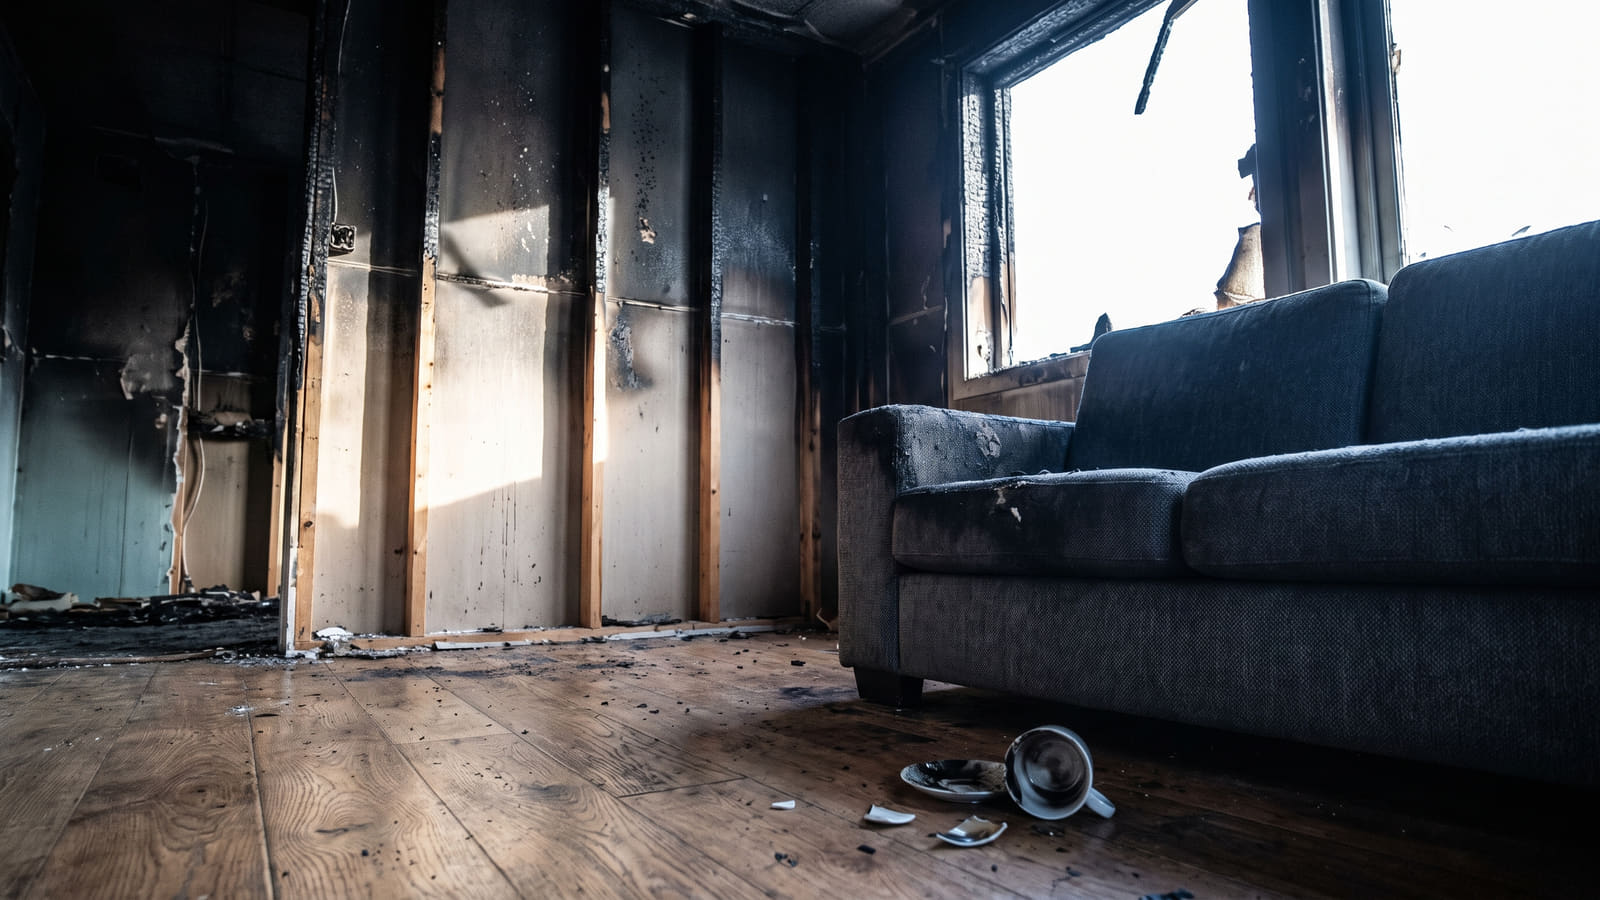
Se for deg at alarmen går midt på natten. Røyklukten river i nesen, og du må forlate boligen i all hast. I dagene etter en brann dukker det uunngåelige spørsmålet opp: Hadde jeg egentlig riktig forsikring?
Altfor mange boligkjøpere navigerer i blinde når de bestiller forsikringer på nett. Mange etablerer en falsk trygghet ved å kjøpe feil produkt, mens andre kaster tusenvis av kroner ut av vinduet på doble forsikringer de aldri vil få bruk for.
For å unngå økonomisk ruin, er det helt avgjørende at du forstår skillet mellom bygningsmasse og innbo – og hvordan din eierform dikterer nøyaktig hva du må ha.
Den evige forvirringen: Hva dekker egentlig hva?
Hovedregelen for å skille de to forsikringstypene er faktisk ganske enkel:
- Husforsikring: Dekker selve bygningskroppen og alt som er fastmontert. Dette inkluderer vegger, tak, parkett og faste installasjoner.
- Innboforsikring: Dekker løsøre og personlige eiendeler. Se for deg at du snur huset på hodet – alt som faller ned, er innbo. Dette er tingene du tar med deg ved flytting.
Et klassisk eksempel på hvor forvirringen oppstår, er kjøkkenet. Integrerte hvitevarer regnes som hovedregel som en del av bygningen og dekkes av husforsikringen. Frittstående hvitevarer er derimot løsøre, og dekkes utelukkende av innboforsikringen. Er du usikker på grensene, kan du lese mer om hva husforsikringen dekker ved ulike typer bygningsskader.
Bor du i borettslag eller sameie? Sjekk dette nå
Bor du i en leilighet i et borettslag eller sameie, er det en stor sjanse for at du allerede betaler for husforsikring uten å vite det.
Beboere i borettslag og sameier skal normalt ikke tegne privat husforsikring. Selve bygget er nemlig dekket av en felles boligbyggforsikring som bakes inn i de månedlige felleskostnadene. Det eneste du er pliktig til å ordne selv, er din egen innboforsikring.
Å betale for privat husforsikring i et borettslag gir ingen ekstra utbetaling ved skade. Det norske berikelsesforbudet hindrer at man kan få erstatning mer enn én gang for nøyaktig samme tap.
Eier du derimot et rekkehus, avhenger forsikringsbehovet helt av eierformen. Et selveierrekkehus krever normalt at du har din egen husforsikring. Er rekkehuset en del av et borettslag eller sameie, er det ofte dekket av den felles bygningsforsikringen.
Sjekk alltid med styret før du kjøper. Vet du at du mangler dekning for dine personlige eiendeler? Da bør du umiddelbart sammenligne innboforsikring for å finne den beste prisen.
Hva skjer når huset brenner ned?
Det er ved totalskader at kvaliteten på forsikringene dine virkelig settes på prøve. Hvis boligen brenner ned, er det massive forskjeller på hvordan en husforsikring og en innboforsikring hjelper deg med tak over hodet.
Standard innboforsikringer har ofte en begrenset pott for akutte hotellutgifter umiddelbart etter brannen, typisk inntil 100 000 kr. Dette forsvinner raskt. En husforsikring dekker derimot markedsleie for en tilsvarende midlertidig bolig gjennom hele byggeperioden.
For de som eier selveierboliger, er det kritisk å ha en husforsikring med fullverdigaranti. Dette innebærer at forsikringsselskapet dekker kostnaden ved å gjenoppføre en tilsvarende bolig, helt uavhengig av hva den faktiske byggekostnaden blir. Dette forutsetter imidlertid at boligen er normalt vedlikeholdt og gjenoppføres innen gjeldende tidsfrister.
Advarsel mot underforsikring: For å opprettholde fullverdigarantien, må du holde forsikringsselskapet informert. Bygger du tilbygg eller monterer store solcelleanlegg på taket uten å melde fra, risikerer du å bli underforsikret.
Hvis du eier en enebolig eller et selveierrekkehus, kan du bruke Bytt.no til å sammenligne husforsikring for å sikre at du har fullverdigaranti til markedets beste pris.
Den ultimate løsningen: Samle og spar
Hvis du eier en bolig som krever både hus- og innboforsikring, bør du aldri spre disse hos forskjellige selskaper.
Ved å samle hus- og innboforsikring hos samme aktør, oppnår du ikke bare lukrative samlerabatter. Den desidert største fordelen er at du slipper unna med kun én felles egenandel dersom en skade – som en brann eller massiv vannlekkasje – rammer både bygningen og innboet ditt samtidig. Se også vår oversikt over hvordan egenandel på innboforsikring fungerer og påvirker prisen.
Forbrukere som aktivt utfordrer markedet sparer ofte tusenvis av kroner årlig, samtidig som de oppgraderer vilkårene sine. Ikke la forsikringsselskapene diktere prisen din. Den mest effektive måten å rydde opp i forsikringene dine på, er å la selskapene krige om deg.
Bruk Bytt.no sin anbudstjeneste til å få uforpliktende tilbud på forsikring. Velg forsikringene du trenger, og la opptil tre forskjellige selskaper kjempe om å gi deg den beste samlerabatten. Det koster ingenting, tar få minutter, og sikrer at du er riktig dekket – uten å betale en krone for mye.


