Sammenlign. Bytt. Spar.
HUS & HJEM
BEDRIFT & BORETTSLAG
MIN BYTT
BYTT.NO
Oppdatert fredag 18. september

Høststormene truer: Slik unngår du den store forsikringssmellen

Høststorm og forsikring: Slik unngår du dyre vannskader

Sist oppdatert

Høststormene står for døren. Sjekk om forsikringen din faktisk dekker vannskader, eller om tette takrenner og et gammelt tak kan koste deg titusenvis av kroner.

Tette takrenner og manglende vedlikehold kan føre til at forsikringsselskapet reduserer erstatningen kraftig dersom høststormene fører til vannskader i boligen din.
Kort oppsummert 📝
  • Krav til uforutsette skader: Standard husforsikring dekker kun plutselige skader, som akutt rørbrudd eller vind over 20,8 m/s, og ikke skader fra gradvis slitasje.
  • Risiko for avkorting: Dersom tette takrenner eller manglende vedlikehold fører til vannlekkasje, risikerer du hel eller delvis avkorting i erstatningsoppgjøret.
  • Aldersfradrag på eldre boliger: På tak og faste installasjoner eldre enn 20–30 år trekkes det normalt aldersfradrag, og råteskader krever utvidet toppforsikring.
  • Sjekk avtalen din nå: Hos Bytt.no kan du sammenligne uforpliktende tilbud på forsikring for å sikre deg riktig dekning før høststormene slår inn.

Når høstregnet avslører boligens svakheter

Kalenderen viser 16. september 2026, og årets brutale høststormer er allerede i anmarsj. For mange bolig- og hytteeiere betyr dette urolige netter med lyden av regn som pisker mot taket.

Mange lever i troen på at forsikringen automatisk tar regningen hvis vannet plutselig finner veien inn i stua eller kjelleren. Realiteten i forsikringsvilkårene er ofte en helt annen.

En standard husforsikring dekker kun vann- og bygningsskader som oppstår plutselig og uforutsett, for eksempel ved et akutt rørbrudd eller når vindkastene overstiger stormstyrke på 20,8 m/s. Gradvis slitasje og skader som utvikler seg over tid, faller derimot helt utenfor dekningen. Likevel er det en enorm risiko å droppe husforsikringen selv om boliglånet skulle være nedbetalt, ettersom uforutsette bygningsskader fort koster hundretusener.

Vedlikeholdsfellen: Tette takrenner kan gi null i erstatning

Forsikringsselskapene stiller strenge krav til deg som huseier. Manglende vedlikehold er en av de vanligste årsakene til at nordmenn får seg en ubehagelig økonomisk overraskelse etter uvær.

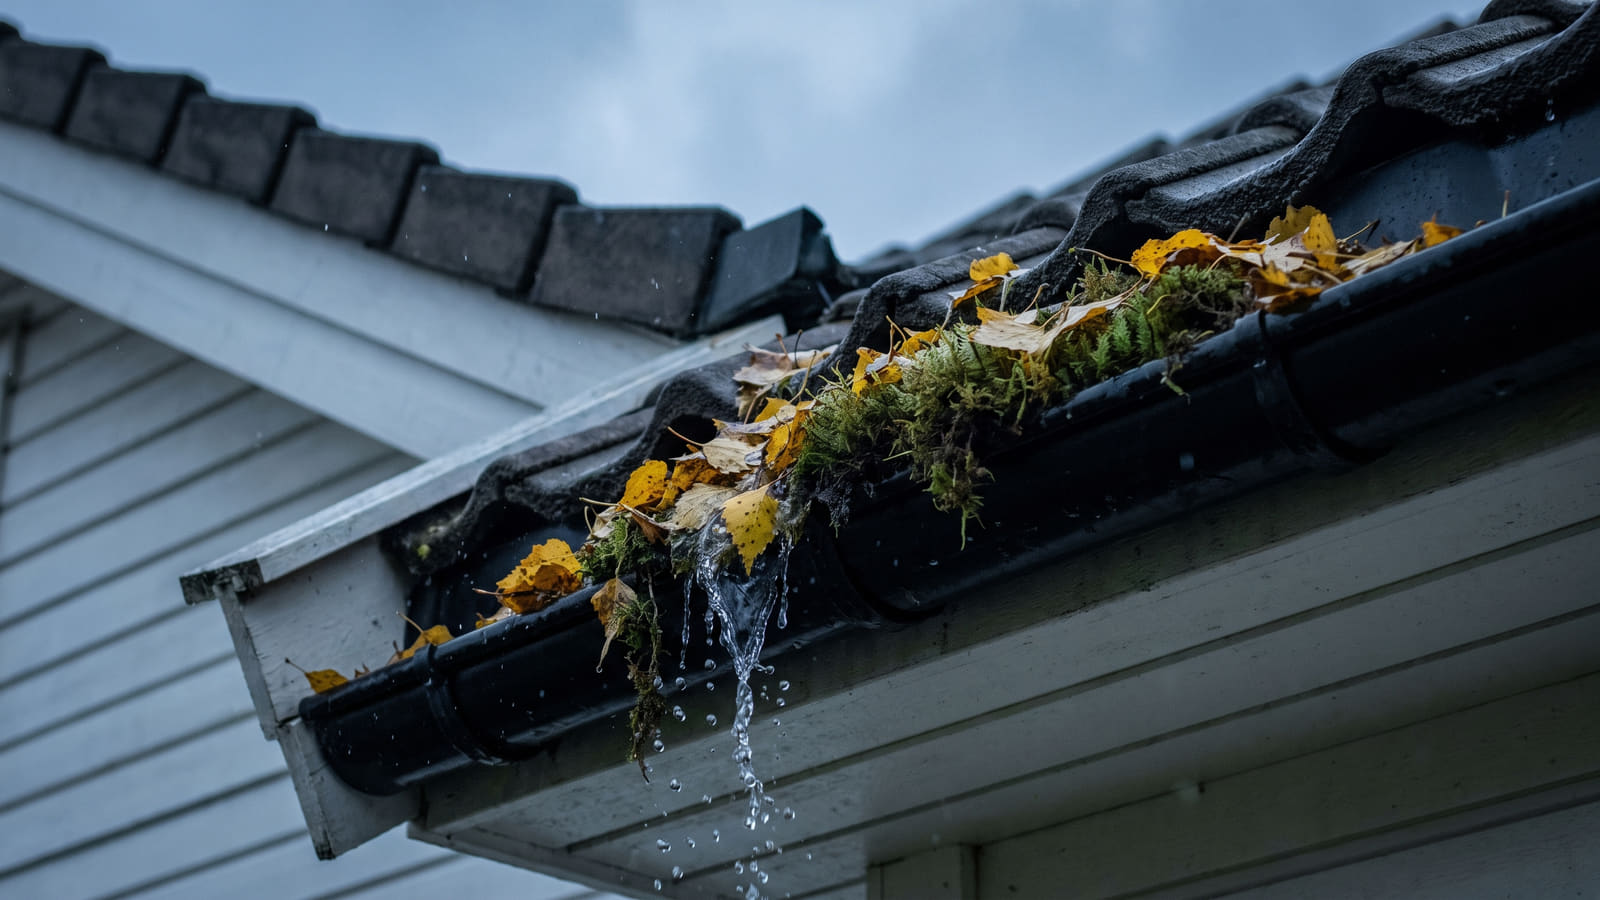
Dersom du har forsømt å rense takrennene for løv eller fjerne mose fra taksteinen, og dette fører til at vann trenger inn i konstruksjonen, risikerer du hel eller delvis avkorting i forsikringsoppgjøret. Det betyr at selskapet reduserer utbetalingen, og i verste fall må du dekke hele skaden av egen lomme.

Har du en utvidet toppforsikring, dekkes ofte innvendige følgeskader etter vannlekkasje fra utett tak eller vegg. Forutsetningen er at taket ikke er for gammelt. Selve reparasjonen av det utette taket må du imidlertid alltid betale selv. Mange huseiere undersøker derfor om medlemskap i Huseierne og tilhørende medlemsrabatter kan gi bedre vilkår og lavere totalkostnad.

Aldersfradrag og skjulte trusler

Bor du i et eldre hus, er det spesielt viktig å lese vilkårene med lupe. Dette er de vanligste smellene knyttet til boligens alder og tilstand:

  • Den dyre aldersfaktoren: Ved erstatningsoppgjør på tak, rør og faste installasjoner som er eldre enn 20–30 år, trekker selskapene normalt et prosentvis aldersfradrag fra utbetalingen.
  • Råte og sopp: Skader forårsaket av råte og ekte hussopp er unntatt i en standard husforsikring. For å være trygg her, kreves det en utvidet toppforsikring eller en egen spesialtilleggsdekning.

For å unngå å bli sittende med regningen for et utdatert tak, er det avgjørende å velge den beste husforsikringen tilpasset din boligs alder og standard.

Hva dekker egentlig hus, innbo og hytte?

Når kjelleren fylles med vann, oppdager mange at de ikke kjenner skillet mellom de ulike forsikringene sine.

Selve bygningsstrukturen og fastmontert inventar dekkes av husforsikringen. Hvis vannet ødelegger løsøre som møbler, frittstående hvitevarer og klær, er det derimot din innboforsikring som må benyttes.

Ekstremvær: Flom vs. Styrtregn

Været blir villere, men det er et strengt juridisk skille på hvordan vannskader behandles:

  1. Flom fra vassdrag: Dette administreres av Norsk Naturskadepool. Ved lovpålagt naturskade på bolig, hytte eller innbo er egenandelen fastsatt til nøyaktig 8 000 kroner per skadetilfelle.
  2. Styrtregn og overvann: Dette defineres ikke som naturskade. For å få dekket vanninntrengning fra kraftig overvann kreves det privat toppdekning.

Dette gjelder også for fritidsboliger. Har du hytte, bør du nøye vurdere vilkårene i din hytteforsikring før høststormene slår inn over fjellet eller kysten.

Slik sikrer du deg før neste storm

Ikke vent til vannet allerede sildrer ned langs stueveggen. Den beste måten å beskytte økonomien din på, er å sjekke om dine nåværende vilkår faktisk holder vann, og deretter la selskapene konkurrere om å gi deg best mulig dekning.

Sørg for å sammenligne uforpliktende tilbud på forsikring for å finne den tryggeste toppdekningen uten urimelige aldersfradrag. Det tar bare et par minutter, men kan spare deg for titusenvis av kroner når høststormen først uler utenfor vinduet.

Kilder og metode 🔎

Informasjonen om forsikringsvilkår, skadedekning og egenandeler ble sist verifisert og oppdatert i september 2026. Grunnlaget bygger blant annet på offisielle vilkår og retningslinjer fra sentrale skadeforsikringsselskaper som SpareBank 1, Gjensidige og If Skadeforsikring.

Datagrunnlaget for analysen er samlet inn fra gjeldende skadevilkår, erstatningsregler og informasjonsmateriell fra ledende forsikringsforetak og fagmiljøer, deriblant Frende Forsikring og Norsk Hussopp Forsikring. Disse eksterne rammeverkene for naturskade, vedlikeholdsplikt og aldersfradrag sammenholdes videre med Bytt.no sitt eget analysesystem. Gjennom redaksjonelle dybdeundersøkelser av skaderisiko ved overvann samt vilkårsbegrensninger ved ekstremvær kartlegges avvik mellom standarddekninger og utvidede toppforsikringer. Dette danner et nøytralt og helhetlig bilde av hvilke krav og forbehold som gjelder ved plutselige versus gradvise bygningsskader.

Ofte stilte spørsmål om forsikring og vannskader

Få raske svar på hva forsikringen dekker ved uvær, når du risikerer avkorting, og forskjellen på hus- og innboforsikring.
Hva dekker en standard husforsikring ved høststorm og vannskader?

En standard husforsikring dekker kun skader som oppstår akutt og uforutsett, for eksempel plutselig rørbrudd eller vindskader når vindstyrken overstiger 20,8 m/s (storm). Skader som skyldes gradvis slitasje, manglende vedlikehold eller råte og sopp er normalt unntatt.

Får jeg erstatning hvis tette takrenner forårsaker vanninntrengning?

Dersom du har unnlatt å rense takrenner eller fjerne mose, regnes dette som manglende vedlikehold. Dette kan føre til hel eller delvis avkorting i erstatningen, slik at du må betale deler av eller hele regningen selv.

Har du en utvidet toppforsikring, kan innvendige følgeskader dekkes forutsatt at taket ikke er for gammelt, men reparasjon av selve taket må du alltid bekoste på egen hånd.

Hva er forskjellen på husforsikring og innboforsikring ved oversvømmelse?

Husforsikringen dekker selve bygningskroppen, vegger, tak og fastmontert inventar. Hvis møbler, klær, frittstående hvitevarer eller andre løsøregjenstander blir ødelagt av vannet, må du melde dette inn under din innboforsikring.

Hva skiller flom fra styrtregn i forsikringsoppgjøret?

Flom fra elver og vassdrag regnes som en lovpålagt naturskade administrert via Norsk Naturskadepool, hvor egenandelen er fastsatt til 8 000 kroner per skadetilfelle.

Vanninntrengning fra styrtregn og overvann regnes derimot ikke som naturskade. For å få dette erstattet, må du ha en utvidet toppdekning på din husforsikring.

Hvor mye kan du spare?

Visste du at en familie årlig kan spare inntil 20 000 kr på å bytte forsikringsselskap? Nå har mer enn 450 000 nordmenn har brukt våre forsikringstjenester for å motta flere tilbud på sine forsikringer.

Bytt.no er Norges største sammenligningstjeneste for produkter og tjenester innen personlig økonomi. Velg hvilke forsikringer du ønsker tilbud på, og velg hvilke selskaper du ønsker tilbud fra. Tilbudene du mottar er gratis og helt uforpliktende.

Bilforsikring

Norges beste og billigste bilforsikringer - sjekk hvor mye du kan spare

BILFORSIKRING

Husforsikring

Norges beste husforsikringer. Sørg for at største investeringen din er riktig forsikret

HUSFORSIKRING

Innboforsikring

Det er store forskjeller på innboforsikring og hva de dekker. Dette er de beste innboforsikringene.

INNBOFORSIKRING

Reiseforsikring

Alt du trenger å vite om de beste og billigste reiseforsikringene - se full oversikt

REISEFORSIKRING
NYLIGE OMTALER INNEN BOLIGFORSIKRING
Sammenlign tusenvis av tjenester
AVBRYT
OK, JEG FORSTÅR