Sammenlign. Bytt. Spar.
HUS & HJEM
BEDRIFT & BORETTSLAG
MIN BYTT
BYTT.NO
Oppdatert søndag 18. oktober

Slik unngår du at hytteforsikringen din blir verdiløs i vinter

Slik unngår du at hytteforsikringen din blir verdiløs i vinter

Sist oppdatert

Bryter du forsikringsselskapenes strenge hytteregler, risikerer du en gigantregning ved vannskade. Sjekk de skjulte kravene og se hvordan du finner en tryggere hytteforsikring.

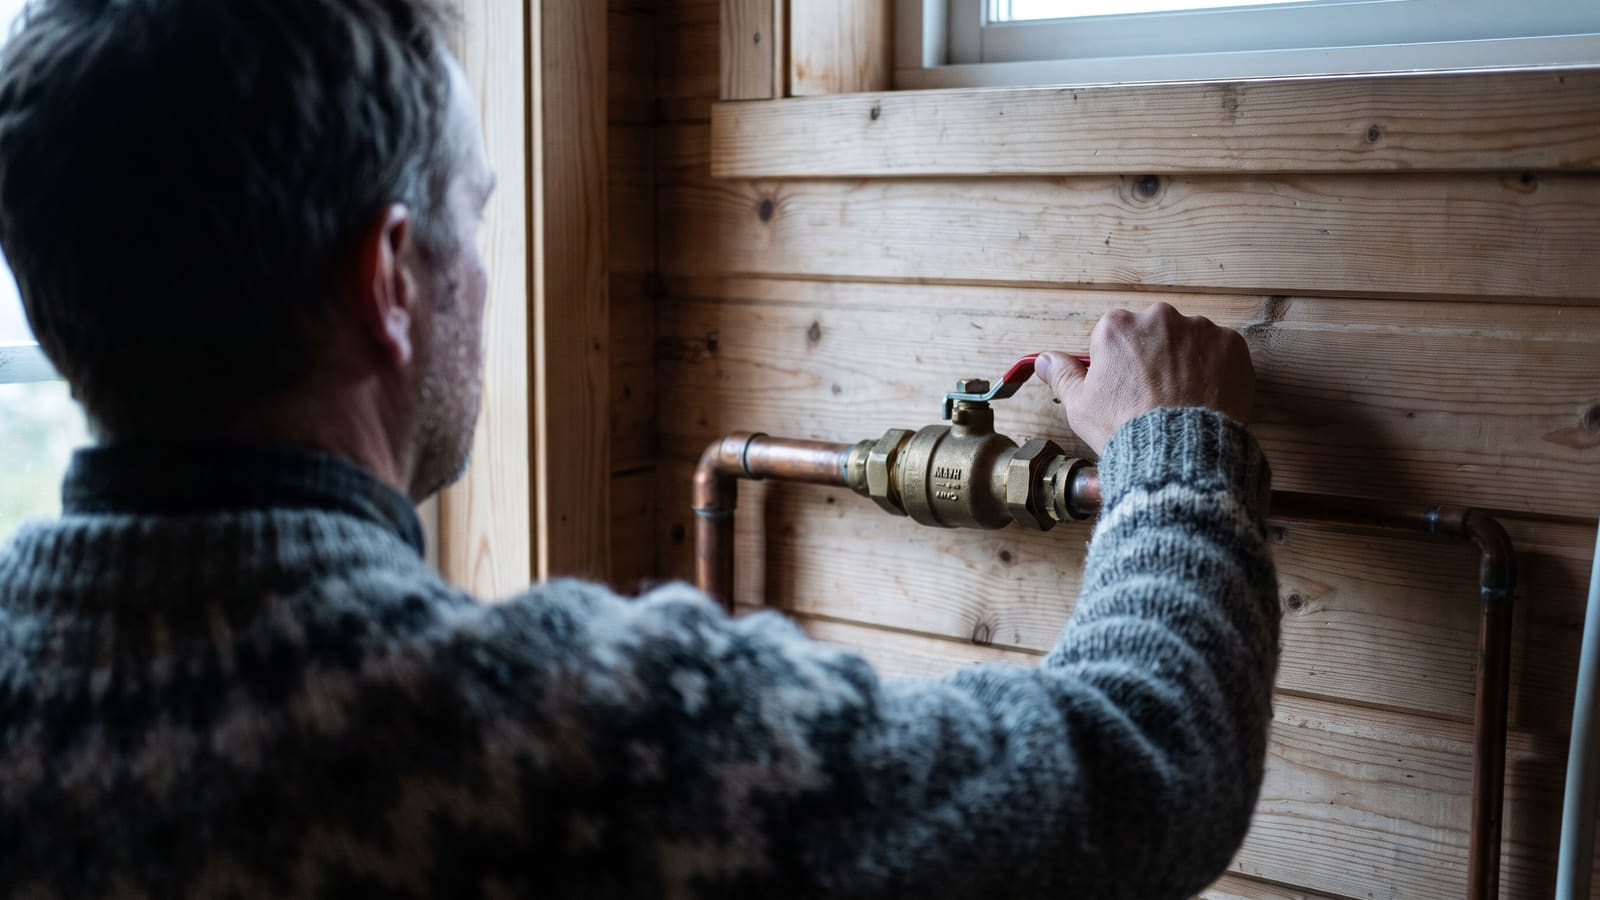
Glemmer du å stenge hovedstoppekranen når du forlater hytta i mer enn tre døgn, risikerer du at erstatningen for vannskader kuttes kraftig.
Kort oppsummert 📝
  • Stor risiko for avkortning: Bryter du forsikringsselskapenes sikkerhetsforskrifter ved vann- og frostskader, risikerer du at erstatningen kuttes med mellom 15 og 50 prosent.
  • Strenge krav ved fravær: Forlater du hytta i over tre døgn, krever flere selskaper at hovedstoppekranen stenges og rørene tømmes, samt at innetemperaturen holdes på minst 10 til 12 grader i rom med vannrør.
  • Skjerpet plikt ved ekstremvær: Ved store snømengder eller varsel om uvær skjerpes kravet om tilsyn, og du må selv sørge for å måke taket før konstruksjonens bæreevne overskrides.
  • Sjekk avtalen din: På Bytt.no kan du enkelt sammenligne vilkår og priser på hytteforsikring for å finne et selskap med betingelser som passer ditt faktiske hyttebruk.

Den skjulte fellen som koster hytteeiere dyrt

Du låser hyttedøra søndag ettermiddag og tenker at alt er på stell. Men hvis et rør springer lekk onsdag kveld, kan ferieparadiset fort bli et økonomisk mareritt.

Hvert år opplever mange nordmenn vann- og frostskader på fritidsboligen. Mange får hakeslipp når forsikringsoppgjøret kommer.

Årsaken er enkel, men brutal: De har brutt forsikringsselskapenes sikkerhetsforskrifter uten å vite det.

Konsekvensen av et slikt brudd er knallhard. Ifølge forsikringsavtaleloven medfører brudd på sikkerhetsforskriftene ved vann- og frostskader normalt en erstatningsavkortning på mellom 15 og 50 prosent.

For en omfattende vannskade kan dette bety hundretusenvis av kroner rett ut av egen lomme.

De harde kravene du må kjenne til

Vilkårene for hytteforsikring er ofte langt strengere enn det du finner i en vanlig husforsikring. Vår gjennomgang av markedet avslører tre konkrete feller du må unngå:

  • Tredøgnsregelen: Forlater du hytta i mer enn tre døgn, krever Gjensidige og flere andre forsikringsselskaper at hovedstoppekranen stenges og at rørene tømmes for vann.
  • Kravet om 10 til 12 grader: Forsikringsvilkårene krever at hytta holdes tilstrekkelig oppvarmet mot frost. I praksis anbefaler forsikringsbransjen en innetemperatur på minimum 10 til 12 grader i alle rom med vannrør.
  • Jevnlig tilsyn: Selv om den gamle "14-dagersregelen" i all hovedsak er en bransjeanbefaling fremfor en absolutt standardklausul, forventes det at du fører jevnlig tilsyn. Manglende tilsyn brukes aktivt som et vurderingsmoment for å avgjøre om skaden kunne vært unngått.

Disse reglene er ikke bare veiledende råd. De er betingelser for at du skal få dekket skaden din fullt ut.

Ekstremvær skjerper plikten din

Selv om du følger de faste reglene, kan været tvinge deg til å handle raskere.

Ved varsel om store snømengder, mildvær eller ekstremvær, skjerpes hytteeierens plikt til å føre tilsyn. Dette gjelder spesielt kravet om å måke taket før konstruksjonens bæreevne overskrides.

Gjør du ikke det, er det du som tar den økonomiske støyten når taket gir etter for snømassene.

"Brudd på sikkerhetsforskriftene ved vann- og frostskader medfører normalt en erstatningsavkortning på mellom 15 og 50 prosent etter forsikringsavtaleloven."

Slik tar du tilbake kontrollen

Du trenger ikke akseptere vilkår som gjør det umulig å slappe av når du ikke er på hytta. Forsikringsmarkedet er fullt av selskaper som konkurrerer om deg, og betingelsene varierer enormt.

Det første du bør gjøre, er å kartlegge markedet. På Bytt.no kan du enkelt sammenligne vilkår og priser på hytteforsikring for å finne en avtale som passer ditt bruk.

Er du usikker på hvordan selskapene faktisk opptrer når skaden først har skjedd? Vi har samlet titusenvis av ekte kundeerfaringer, slik at du kan sjekke kundenes vurdering av forsikringsselskapene før du bestemmer deg.

La selskapene kjempe om deg

Den mest effektive måten å sikre seg bedre vilkår og lavere pris, er å la selskapene prise seg mot hverandre.

Ved å bruke vår anbudstjeneste kan du få uforpliktende tilbud på forsikring fra inntil tre ulike selskaper samtidig. Fyll ut skjemaet, og la forsikringsagentene kjempe om å gi deg den beste dekningen for hytta di.

Ikke la en stengt stoppekran eller et par manglende varmegrader ruinere hyttegleden. Bytt til et selskap som gir deg trygghet – til en pris du kan leve med.

Kilder og metode 🔎

Opplysningene og forsikringsvilkårene i denne artikkelen ble sist verifisert og oppdatert i september 2026. Analysen bygger blant annet på retningslinjer og vilkårsdata fra Finansklagenemnda, Gjensidige og Storebrand.

Artikkelens juridiske og skadetekniske premisser tar utgangspunkt i gjeldende sikkerhetsforskrifter og nemndspraksis fra etablerte aktører og instanser, deriblant Finansklagenemnda og If Skadeforsikring. Disse standardbetingelsene er deretter analysert og strukturert opp mot Bytt.nos egne datasett for sammenligning av hytteforsikring, samt vår innsamlede database over verifiserte brukererfaringer med forsikringsselskap. Denne tverrfaglige kartleggingen gjør det mulig å belyse det faktiske avviket mellom forsikringsbransjens krav og forbrukernes rettigheter ved skadeoppgjør.

Ofte stilte spørsmål om hytteforsikring og vinterskader

Få raske svar på hvilke regler som gjelder for hytta om vinteren, og hvordan du unngår redusert erstatning ved vann- eller frostskader.
Hvor mye kan erstatningen kuttes hvis jeg bryter sikkerhetsforskriftene?

Ved brudd på sikkerhetsforskriftene ved vann- og frostskader risikerer du normalt en erstatningsavkortning på mellom 15 og 50 prosent etter forsikringsavtaleloven. For større skader kan dette bety betydelige kostnader fra egen lomme.

Må jeg alltid stenge hovedstoppekranen når jeg reiser fra hytta?

Dersom hytta forlates i mer enn tre døgn, krever Gjensidige og flere andre forsikringsselskaper at hovedstoppekranen stenges og at vannrørene tømmes. Hos Bytt.no kan du sammenligne vilkår på hytteforsikring for å se nøyaktig hva de ulike selskapene krever.

Hvor mange varmegrader må jeg ha på hytta om vinteren?

Forsikringsvilkårene krever at hytta holdes tilstrekkelig oppvarmet mot frost. I praksis anbefaler forsikringsbransjen at du holder en innetemperatur på minimum 10 til 12 grader i alle rom som inneholder vannrør.

Hvilke plikter har jeg ved ekstremvær og store snøfall?

Ved varsel om store snømengder, mildvær eller ekstremvær skjerpes plikten din til å føre tilsyn. Du må blant annet sørge for å måke taket før snøvekten overskrider konstruksjonens bæreevne for å unngå skader. På Bytt.no kan du få uforpliktende tilbud på forsikring og finne dekningen som passer ditt behov.

Hvor mye kan du spare?

Visste du at en familie årlig kan spare inntil 20 000 kr på å bytte forsikringsselskap? Nå har mer enn 450 000 nordmenn har brukt våre forsikringstjenester for å motta flere tilbud på sine forsikringer.

Bytt.no er Norges største sammenligningstjeneste for produkter og tjenester innen personlig økonomi. Velg hvilke forsikringer du ønsker tilbud på, og velg hvilke selskaper du ønsker tilbud fra. Tilbudene du mottar er gratis og helt uforpliktende.

Bilforsikring

Norges beste og billigste bilforsikringer - sjekk hvor mye du kan spare

BILFORSIKRING

Husforsikring

Norges beste husforsikringer. Sørg for at største investeringen din er riktig forsikret

HUSFORSIKRING

Innboforsikring

Det er store forskjeller på innboforsikring og hva de dekker. Dette er de beste innboforsikringene.

INNBOFORSIKRING

Reiseforsikring

Alt du trenger å vite om de beste og billigste reiseforsikringene - se full oversikt

REISEFORSIKRING
NYLIGE OMTALER INNEN FORSIKRING
Sammenlign tusenvis av tjenester
AVBRYT
OK, JEG FORSTÅR