
Sjokket som treffer lommeboken
Se for deg at du kommer hjem til en oversvømt leilighet. Vannet fosser, og brannvesenet sier at du må flytte ut umiddelbart.
I en slik krisesituasjon er det lett å anta at alt ordner seg automatisk, og at forsikringsselskapet ringer nærmeste hotell for å ta regningen direkte. Mange får seg imidlertid en ubehagelig overraskelse i møte med forsikringsvilkårene.
For deg som leietaker er det avgjørende å kjenne til hvilke regler som faktisk gjelder når uhellet er ute.
Utleier har ikke ansvaret for din boligjakt
En utbredt misforståelse er at det er utleiers ansvar å skaffe deg tak over hodet hvis leieobjektet blir ubeboelig ved en skade, som for eksempel brann eller vannlekkasje.
Utleier har etter husleieloven normalt ingen plikt til å skaffe eller dekke erstatningsbolig dersom leieobjektet blir ubeboelig som følge av skade, med mindre dette er særskilt avtalt.
Fakta er at utleiers bygningsforsikring kun dekker skadene på selve bygget og utleiers tapte leieinntekter. Den dekker ikke dine utgifter til hotell eller midlertidig bolig. Det er din egen innboforsikring som er redningen.
Fellen med 100 000 kroner
En viktig detalj som skiller en god innboforsikring fra en dårlig, er taket på erstatningen for midlertidig bosted.
Standard innboforsikring hos selskaper som Storebrand og Fremtind har en beløpsgrense på 100 000 kroner for merutgifter til hotell eller midlertidig bosted ved skade. Selv om dette høres mye ut, forsvinner pengene fort:
- Hotell for en familie på fire kan fort koste betydelige summer per natt.
- Med mat og andre nødvendige merutgifter kan taket på 100 000 kroner være nådd etter bare én måned.
- Reparasjon av omfattende vannskader tar ofte betydelig lengre tid enn dette.
Velger du derimot en oppgradert innboforsikring, ofte kalt "Super" eller "Topp", får du ubegrenset forsikringssum for nødvendige merutgifter til midlertidig opphold i reparasjonsperioden.
Krav om forhåndsgodkjenning og spart husleie
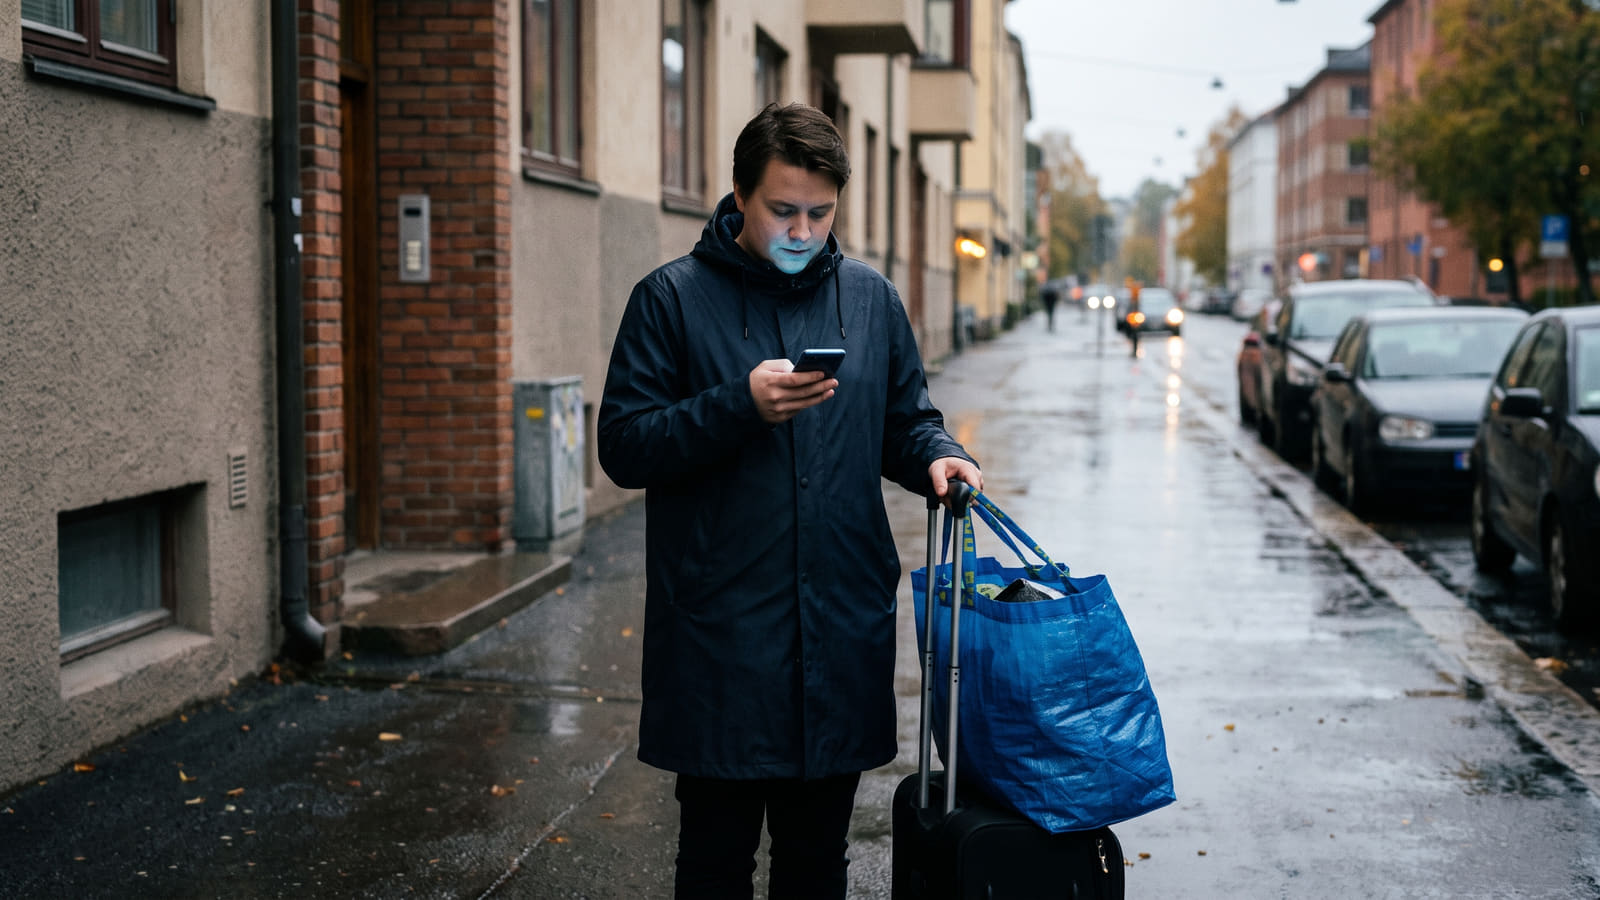
Når du står på gaten med kofferten, er det kritisk å kjenne til forsikringsselskapets rutiner. Du må alltid innhente godkjenning fra selskapet før leieavtale eller hotellopphold inngås.
I tillegg er det viktig å forstå at forsikringsselskapene kun dekker merutgifter utover dine ordinære boutgifter.
Praksis fra Finansklagenemnda viser at konflikter mellom kunde og selskap ofte oppstår rundt selve avregningsprinsippet. Siden du har krav på leiefritak fra utleier i perioden boligen er ubeboelig, vil forsikringsselskapet gjøre et fradrag for denne sparte husleien når de beregner erstatningen din.
Slik sikrer du deg best mulig
For deg som leier bolig og har begrenset med oppsparte midler, kan valget av innboforsikring være forskjellen på økonomisk trygghet og krise. Er du ung eller studerer, finnes det egne innboforsikringer til studenter med tilpasset pris og dekning.
Slik sjekker du om du er godt nok dekket:
- Sjekk om din nåværende forsikring har en øvre grense for merutgifter til opphold.
- Vurder om du bør oppgradere til en Topp- eller Super-dekning for å fjerne beløpsgrensen.
- Husk at du alltid må kontakte selskapet for forhåndsgodkjenning før du sjekker inn på hotell.
På Bytt.no kan du enkelt sammenligne innboforsikringer for å finne selskapet som gir deg best dekning til lavest pris.
Du kan også lese over 40 000 verifiserte brukeromtaler for å se hvilke forsikringsselskaper kundene opplever som best på skadeoppgjør.


