
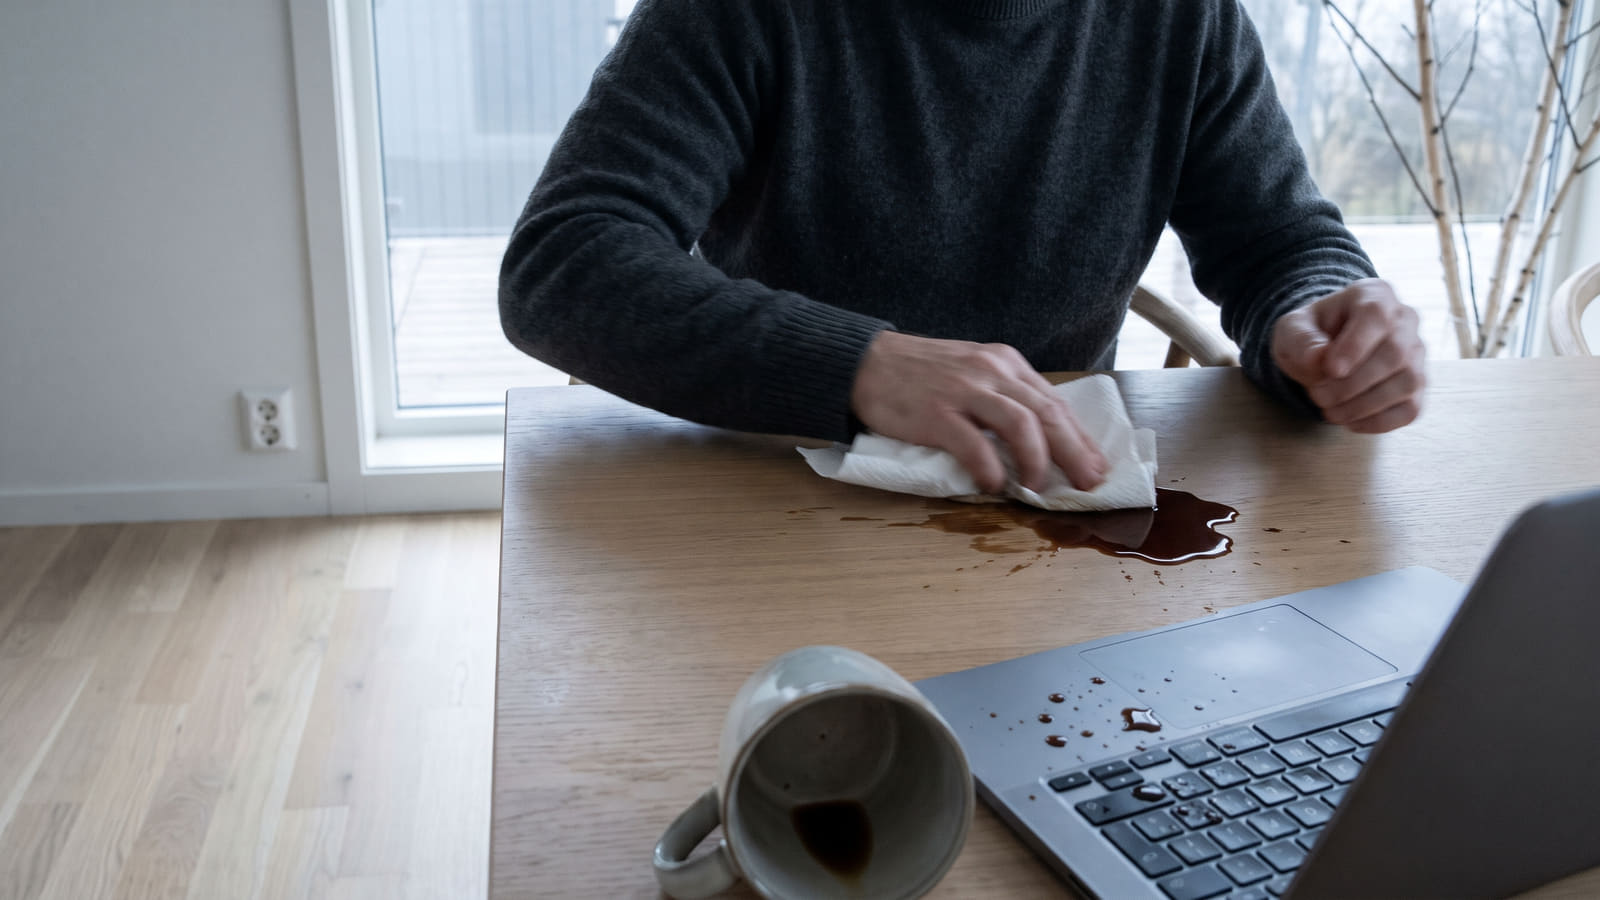
Kaffesølet som avslører forsikringen din
Det verste tidspunktet å lese forsikringsvilkårene på, er sekundet etter at kaffekoppen har veltet over hjemmekontor-PC-en eller TV-en har dundret i parketten.
Mange boligeiere og leietakere tror de er helgardert så lenge de betaler for en innboforsikring, men i praksis kjøper mange en dekning som kun hjelper ved de aller største katastrofene.
Gjennomgangen av vilkårene hos aktører som Gjensidige, SpareBank 1 og Tryg viser et sylskarpt skille: Standarddekning gjelder kun ved spesifiserte hendelser, mens du må ha topp- eller utvidet innboforsikring for å få dekket plutselige hverdagsuhell.
Er du usikker på hva din nåværende avtale faktisk dekker?
Du kan enkelt sammenligne vilkår og priser på innboforsikring for å sikre at du ikke sitter med feil dekningsnivå.
Standard vs. utvidet: Hva er egentlig forskjellen?
Når du sammenligner tilbud i forsikringsmarkedet, møter du nesten alltid to ulike produktnivåer.
For å unngå dyre overraskelser ved et skadeoppgjør, må du ta stilling til hvilken risiko du selv tåler å bære i hverdagen.
Dette dekker en standard innboforsikring
En ordinær standardforsikring er bygget for å sikre deg økonomisk dersom hjemmet ditt rammes av alvorlige, men sjeldne kriser.
Ifølge oversikter fra blant annet Smartepenger og de store forsikringsselskapene, er dekningen i en standardavtale begrenset til spesifiserte hendelser som:
- Brann
- Rørlekkasje
- Innbrudd
Ekstrautgifter som sanering av skjeggkre i boligen eller bekjempelse av andre skadeinsekter krever derfor som regel at du har oppgradert avtalen din.
Dette får du med topp- og utvidet dekning
Velger du derimot en topp- eller utvidet innboforsikring, kjøper du deg fri fra konsekvensene av egen klønethet.
Disse avtalene skiller seg fra standardproduktene ved å inkludere en egen uhellsdekning, som i bransjen ofte kalles kasko eller uflaksforsikring.
Mens en standard innboforsikring kun trer i kraft ved spesifikke hendelser som brann, innbrudd og rørlekkasje, inkluderer topp- og utvidede forsikringer uhellsdekning for plutselige, ytre hendelser i hverdagen (Kilder: Gjensidige, SpareBank 1, Tryg og Smartepenger).
Med en slik uhellsdekning i ryggen får du erstatning for plutselige, ytre hendelser som væskesøl på PC eller fallskader på TV.
Har du dyr elektronikk eller småbarn i hus, er det nettopp denne typen uflaks som oftest utløser behovet for å bruke forsikringen, og med god dekning slipper du ofte å betale for dyr produktforsikring på elektronikk i butikken.
Ikke glem kundetilfredshet og pris
Riktig dekningsnivå er første steg, men en utvidet forsikring er lite verdt dersom selskapet er vanskelig å ha med å gjøre når skaden først inntreffer.
Før du signerer en ny avtale, bør du derfor sjekke hvordan andre kunder opplever selskapenes kundeservice.
På Bytt.no kan du lese tusenvis av verifiserte brukeromtaler av norske forsikringsselskaper for å se hvem som faktisk leverer varene når uhellet er ute.
Lurer du samtidig på om du betaler for mye for dagens dekning, kan du la vår forsikringsrobot sjekke prisen på dine forsikringer på noen få sekunder.
Slik finner du beste innboforsikring for ditt behov
Valget ditt koker ned til en enkel vurdering av hva du eier og hvordan du lever:
- Velg standard innboforsikring hvis du kun trenger et økonomisk sikkerhetsnett mot store katastrofer som brann, rørlekkasje og innbrudd, og selv har råd til å erstatte en knust TV.
- Velg utvidet innboforsikring dersom du vil ha uhellsdekning (kasko/uflaks) som sikrer deg økonomisk ved væskesøl på PC, fallskader på TV og andre plutselige, ytre hendelser.
Den smarteste måten å sikre seg både utvidet dekning og lav pris på, er å tvinge selskapene til å konkurrere om deg.
Bruk vår gratis anbudstjeneste for å innhente uforpliktende tilbud på forsikring fra flere selskaper, så ser du raskt hvem som gir deg de beste vilkårene til lavest pris.


