
Marerittet som kan ruinere deg
Du våkner på et sykehus i utlandet med uutholdelige smerter. Diagnosen er alvorlig, og du trenger umiddelbar operasjon og påfølgende medisinsk hjemtransport til Norge.
I dette øyeblikket er det én eneste detalj som avgjør om du kommer hjem i trygghet, eller om du står overfor en personlig konkurs.
Prisen for å frakte en pasient hjem fra Asia med ambulansefly kan fort nå to millioner kroner. Mange nordmenn reiser utelukkende med det offentlige helsetrygdekortet, i den tro at staten tar regningen. Dette er en farlig og utbredt misforståelse, spesielt i land med ekstremt høye medisinske kostnader.
Sannheten om Europeisk helsetrygdekort
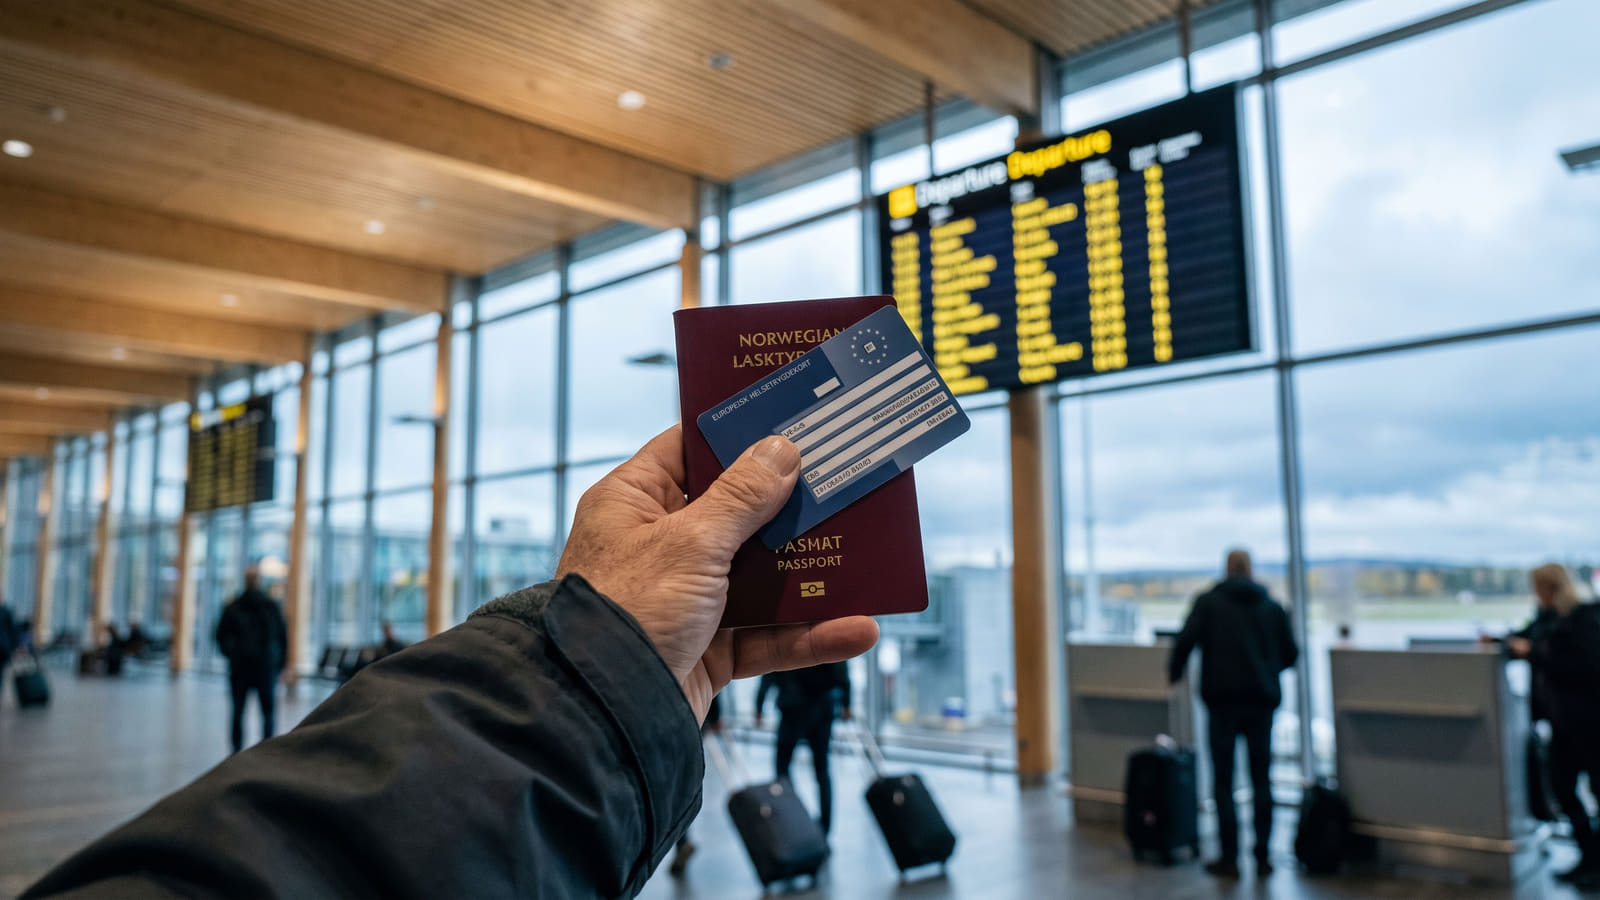
Europeisk helsetrygdekort (EHIC) gir deg rett til nødvendig medisinsk behandling ved offentlige sykehus i EU/EØS, Sveits og Storbritannia. Behandlingen skjer på nøyaktig samme vilkår som for landets egne innbyggere.
Dette betyr at du selv må betale de lokale egenandelene. For å unngå katastrofale misforståelser, er det kritisk å vite nøyaktig hva helsetrygdekortet ikke dekker:
- Medisinsk hjemtransport (repatriering) til Norge.
- Behandling ved private klinikker og sykehus.
- Fjellredning og private returflyvninger.
Det viktige unntaket: Reiser i Norden
Det finnes imidlertid ett viktig unntak. Gjennom Nordisk konvensjon om trygd kan du få dekket merutgifter til medisinsk hjemreise ved sykdom eller skade som oppstår i Norden.
Dette forutsetter at behovet er medisinsk dokumentert, og som hovedregel må dette forhåndsgodkjennes av Helfo før hjemreisen starter.
Mange blander også inn det norske frikortet når de reiser. Egenandelstaket for frikort i Norge er 3 278 kroner i 2026. Det er viktig å presisere at dette utelukkende gjelder godkjente egenandeler i Norge, ikke lokale pasientegenandeler i utlandet som du må betale av egen lomme.
Løsningen: Ubegrenset dekning for akutt sykdom
For å unngå astronomiske sykehusregninger utenfor Norden, er du helt avhengig av en privat reiseforsikring.
Standard reiseforsikringer i det norske markedet anser medisinsk behandling og transport som en kritisk kjerneytelse. Hos de store forsikringsselskapene er dekningen for nødvendige utgifter til sykehus og hjemreise normalt ubegrenset.
Dette gjelder uavhengig av om du velger en basis- eller toppforsikring, forutsatt at behovet er utløst av en uventet og akutt sykdom. På Bytt.no kan du enkelt sammenligne markedets beste reiseforsikringer for å finne vilkårene som passer deg og din familie.
Den strenge regelen: Bruk alarmsentralen
Selv med markedets beste forsikring, kan du gå på en massiv økonomisk smell dersom du tar saken i egne hender.
Norske reiseforsikringer stiller absolutte krav om at medisinsk hjemtransport skal være forhåndsgodkjent og organisert av selskapets alarmsentral, som for eksempel SOS International. Det er selskapets vaktlege som i samråd med behandlende lege avgjør om hjemtransport er medisinsk nødvendig.
Dersom du organiserer og betaler for transporten selv uten samtykke, risikerer du en enorm egenregning. Lignende krav gjelder ved akutt evakuering, og du kan lese mer om rettighetene dine ved en naturkatastrofe på ferien.
Den skjulte fellen: Eksisterende sykdom
Har du en kronisk eller eksisterende lidelse, finnes det et kritisk smutthull du må kjenne til.
Reiseforsikringen krever at forverring av eksisterende sykdom må være akutt og uventet, og ved nylig sykdomsendring krever selskaper som Tryg en medisinsk forhåndsvurdering fremfor en fast vilkårsfestet 3-månedersregel.
Dette betyr i praksis at du må ta kontakt med forsikringsselskapet før avreise dersom du nylig har hatt:
- Endringer i medisinsk behandling (verken type eller dosering).
- Nye symptomer knyttet til sykdommen.
- Legebesøk, sykehusinnleggelser eller pågående utredning.
Ugyldig forsikring: Den nådeløse praksisen for reiseråd
Mange tror de er trygge så lenge de holder seg unna selve faresonen, men praksisen fra Finansklagenemnda slår fast at reiseforsikringen din kan være totalt ugyldig for hele turen dersom du bryter Utenriksdepartementets (UD) reiseråd.
"Finansklagenemnda vurderer en reise som en helhet, noe som betyr at reiseforsikringen kan falle bort dersom en del av reisen eller en mellomlanding berører et land med aktivt reiseråd fra UD, uavhengig av årsakssammenheng til skaden."
Dette betyr at forsikringsdekningen faller bort selv om det ikke er noen sammenheng mellom skaden din og grunnen til reiserådet. Får du et akutt hjerteinfarkt, eller blir frastjålet bagasjen i et trygt land, vil du få avslag på erstatning dersom reisen din inkluderte en ulovlig mellomlanding.
Eksempler fra virkeligheten
Praksisen håndheves strengt. I en nemndsavgjørelse ble erstatning for en stjålet veske under en mellomlanding i Istanbul avslått. Årsaken var at det endelige reisemålet var Russland, som var omfattet av reiseråd.
Tilsvarende ble en avbestillingsdekning for en reise til Polen avslått, fordi den planlagte reisen gikk videre til Erbil i Irak. Reiser du med sammensatte etapper, bør du også sette deg inn i hvem som dekker regningen ved innstilt fly for å unngå uventede tap.
Ikke la helsen din diktere økonomien din. Bruk noen minutter på å hente inn uforpliktende tilbud på forsikring, slik at du har ubegrenset trygghet i kofferten neste gang du reiser.


