
Den farlige falske tryggheten
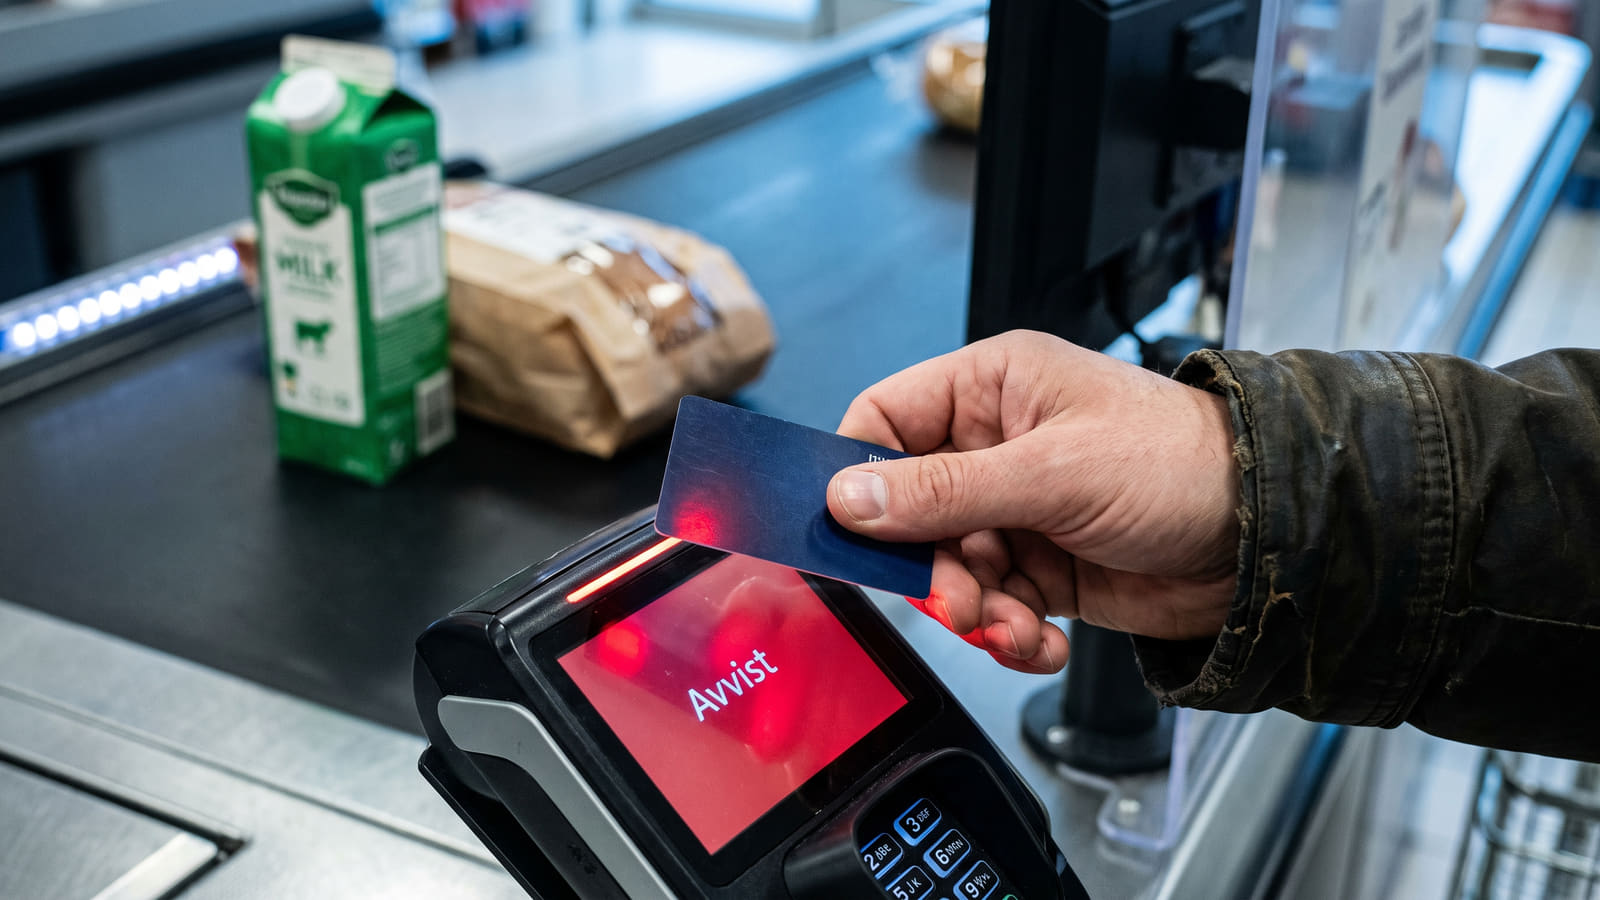
De fleste glemmer å tenke på betalingsløsninger før de står stresset ved kassen på matbutikken. Kortterminalen lyser rødt, og de ansatte opplyser om at nettverket er nede over hele landet.
Du drar frem kredittkortet ditt, overbevist om at du har sikret deg. Terminalen avviser det blankt.
Dette er realiteten mange nordmenn vil møte i en krisesituasjon. Både Direktoratet for samfunnssikkerhet og beredskap (DSB) og Norges Bank roper nå varsku om vår økonomiske egenberedskap.
Skal du være forberedt når de digitale betalingssystemene svikter, holder det ikke å bare ha et ekstra kort i skuffen. Du må ha riktig type kort, og du må unngå at beredskapen koster deg dyrt i skjulte gebyrer.
Dette krever myndighetene av lommeboken din
For at du skal kunne handle nødvendige varer i en krise, har myndighetene tre konkrete anbefalinger til din økonomiske beredskapspakke:
- Kontanter hjemme: Ha sedler i ulike, og fortrinnsvis små, valører lett tilgjengelig.
- Konto i flere banker: Sørg for å ha penger stående i mer enn én bank for å spre risikoen.
- Fysisk kort: Du bør ha ulike typer kort, der minst ett av dem er et fysisk BankAxept-kort.
For å oppfylle kravet om spredning av risiko, bør du ikke la reservepengene dine stå og tape seg i verdi. Du kan enkelt sammenligne renter på sparekonto på Bytt.no for å finne en sekundærbank som gir deg god avkastning på beredskapsfondet ditt.
Kredittkortfellen: Når terminalen går i svart
Hvorfor spesifiserer myndighetene at du må ha akkurat et fysisk BankAxept-kort? Svaret ligger i den norske infrastrukturen.
Når kommunikasjonen mellom butikken og banken svikter, aktiveres en nasjonal elektronisk reserveløsning (offline-modus) i kortterminalene. Denne løsningen lagrer betalingen lokalt i maskinen, men den har strenge sikkerhetsbegrensninger.
Ved bruk av BankAxepts reserveløsning (offline) kreves manuell autorisasjon fra kortutsteder dersom kjøpesummen overstiger 2500 kroner.
Rene internasjonale kredittkort fra for eksempel Visa og Mastercard støtter ikke denne nasjonale offline-reserveløsningen. Har du kun et slikt internasjonalt kredittkort i lommen under et nettverksbrudd, får du rett og slett ikke betalt for matvarene dine. Har du basert deg på mobilen, bør du også undersøke om du kan bruke Vipps-tæpping i butikk med banken din dersom du må betale kontaktløst.
Slik unngår du gebyrsmellen på reservekortet
Selv om det internasjonale kredittkortet ditt ikke redder deg i en offline-situasjon i butikken, er det likevel et avgjørende verktøy i beredskapspakken.
Hvis hovedbanken din opplever tekniske problemer, eller du må foreta nød-bestillinger på nett, er et reservekort i en annen bank gull verdt. Målet er å ha et slikt beredskapskort uten at det koster deg en krone i faste avgifter.
Fravær av årsavgift betyr imidlertid ikke automatisk at kortet er gratis å ha liggende i beredskapsskuffen. Flere aktører straffer deg nemlig hvis kortet samler støv:
- Avida Finans: Den norske kredittkortporteføljen til Santander er nå overført til Avida Finans. Historisk har disse kortene operert med et administrasjonsgebyr dersom kortet ikke benyttes i løpet av 12 måneder.
- SAS Amex Classic: Kortet markedsføres med 0 kroner i årsavgift, men smeller på et inaktivitetsgebyr på 200 kroner ved manglende bruk over en 12-månedersperiode.
Velg riktig, sov godt
Skal du bygge en skuddsikker og gratis beredskap, må du velge kort som er hundre prosent gebyrfrie – også ved inaktivitet.
Kredittkort fra aktører som Bank Norwegian og TF Bank Mastercard har 0 kroner i årsgebyr og belaster ingen inaktivitetsgebyrer ved manglende bruk. Dette gjør dem til svært egnede reservekort.
For å være helt sikker på at du velger en aktør med gode vilkår og god kundeservice, lønner det seg å sjekke hva andre forbrukere mener. Les verifiserte kundeomtaler av norske banker før du oppretter konto, slik at din økonomiske beredskap forblir både trygg og helt gratis.