
Loven er på din side – men du må ta forholdsregler
Du står på byggevarehuset og skal leie en tilhenger, eller du henter en tung maskin til oppussingen. De fleste glemmer å sjekke vilkårene før de står stresset ved skranken, signerer raskt på en skjerm og kjører av gårde.
Det kan bli ditt dyreste feilgrep.
Hovedregelen i norsk rett har lenge vært krystallklar: Det er utleier som har bevisbyrden. De må bevise at en gjenstand ble levert tilbake i skadet tilstand, og at skaden ikke skyldes normal slitasje.
Nye lovforslag og komplekse avtalevilkår har imidlertid gjort landskapet uoversiktlig for forbrukere.
"Forbrukerrådet mener det er urimelig at loven stiller krav til at forbrukeren skal bevise at de ikke er skyld i eventuelle skader eller feil når varen leveres tilbake."
Inntil regelverket er strammet helt inn, er du i stor grad prisgitt utleiers egne avtalevilkår. For å unngå tvister er det helt avgjørende at du tar grep selv før du forlater utleiestedet.
3 steg: Slik sikrer du deg før du forlater utleier
Forbrukerrådet og juridiske eksperter er samstemte. Tar du ikke disse tre enkle stegene før du tar i bruk objektet, stiller du svært svakt i en eventuell tvist:
- Gjennomfør felles befaring: Gå over objektet sammen med utleier ved overtakelse for å identifisere alle eksisterende skader.
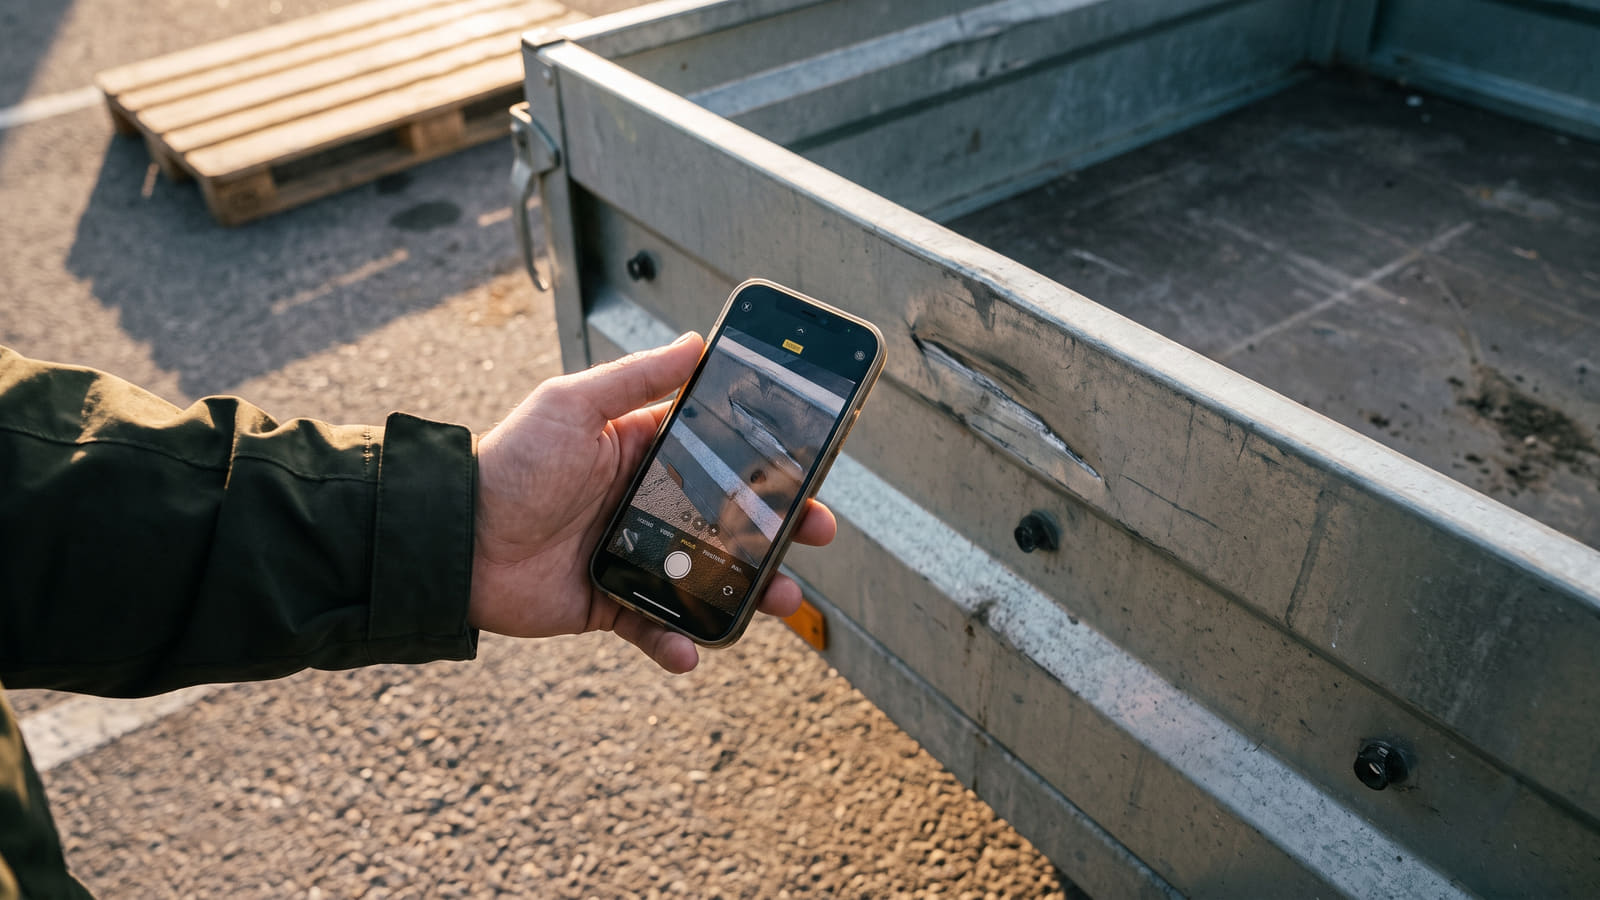
- Dokumenter med kamera: Bruk mobilkameraet til å ta bilder eller film av objektet både utvendig og innvendig. Sørg for å få med nærbilder av riper og generell stand fra alle vinkler.
- Krev skriftlig protokoll: Kontroller at alle riper og mangler er registrert i skadeloggen eller kontrakten. Krev alltid en signert kopi av dokumentet før du drar.
Hva koster det hvis uhellet faktisk er ute?
Selv om du ikke har skylden for en gammel skade, kan uhell skje mens du bruker utstyret. Da er det avgjørende å kjenne til egenandelene, som varierer enormt avhengig av hvem du leier fra.
- Hygglo (Privat leie): Leier du verktøy av privatpersoner via denne plattformen, er skader forsikret med 0 kroner i egenandel for deg som leietaker.
- Proffe utleiere (Cramo og Renta): Hos de store aktørene betaler du typisk et obligatorisk forsikringsgebyr på 5 til 6 prosent av leieprisen. For småverktøy ligger egenandelen da normalt mellom 3 000 og 6 000 kroner.
- Renta spesifikt: Her kreves et gebyr på 6 prosent. Egenandelen ved kaskoskade er 5 000 kroner for utstyr inntil 50 000 kroner, og 10 000 kroner for dyrere utstyr. Ved brann, transportskade eller innbrudd spretter egenandelen opp til 15 000 kroner.
Husk at ingen utleier kan kreve erstatning for normal slitasje.
Urettmessig trukket fra kortet? Bruk reklamasjonsretten
Et klassisk skrekkscenario er at du leverer tilbake utstyret, og dager senere oppdager du at utleier automatisk har trukket et stort erstatningsbeløp fra betalingskortet ditt.
Utleier har ikke lov til å belaste kortet ditt for skader uten å varsle deg og gi deg mulighet til å bestride kravet først.
Dersom dette likevel skjer, og du har betalt med et kredittkort, er du sterkt beskyttet av Finansavtaleloven § 2-7. Forbrukerrådet bekrefter at denne loven gir deg rett til å rette pengekravet direkte mot banken din ved feil eller svindel, forutsatt at du først har forsøkt å løse saken med utleier.
Dekker innboforsikringen din leid utstyr?
Mange tror de er trygge fordi de har innboforsikring. Det er en farlig halvsannhet.
Standard innboforsikring dekker riktignok leid og lånt utstyr, men kun ved brann, vannskade og tyveri. Hvis du mister en leid vinkelsliper i betonggulvet, dekker standardforsikringen absolutt ingenting.
For å være dekket mot plutselige uhell, må du ha en utvidet polise, ofte kalt Innbo Pluss, Topp eller Super. Her er det store forskjeller på hvor mye selskapene dekker for uhell utenfor hjemmet:
- Gjensidige: Deres Innbo Pluss har en erstatningsbegrensning på inntil 30 000 kroner.
- Fremtind / SpareBank 1: Deres Innboforsikring Topp dekker uhellsskader med inntil 50 000 kroner.
- Storebrand: Deres Innboforsikring Super strekker seg lengst, med en maksimal erstatning på hele 100 000 kroner.
Tilhengerfellen: Her gjelder ikke innboforsikringen
Leier du en tilhenger, må du være ekstra på vakt. Registreringspliktige kjøretøy og tilhengere er unntatt fra definisjonen av innbo.
Din utvidede innboforsikring vil ikke dekke kaskoskader hvis du rygger den leide tilhengeren inn i en stolpe. Her er du fullt og helt prisgitt utleiers egne forsikringsvilkår og egenandeler. For å unngå overraskelser er det lurt å sette seg inn i hvordan du får best forsikring tilpasset dine faktiske behov.
Sjekk at du har riktig dekning før du leier
Å betale i dyre dommer for utleiers ekstraforsikringer er unødvendig hvis du allerede har Norges beste innboforsikring. Men har du egentlig det?
På Bytt.no kan du enkelt teste dine forsikringer for å se om du betaler for mye for en dårlig standarddekning. Hvis du innser at du mangler uhellsdekning på leid utstyr, bør du oppgradere før du starter oppussingen.
Før du takker ja til et nytt selskap, er det alltid lurt å sjekke verifiserte forsikringsomtaler. Et selskap kan ha lave priser, men titusenvis av norske forbrukere har allerede avslørt hvem som faktisk er enkle å ha med å gjøre når uhellet først er ute og skademeldingen skal skrives.