
Skjulte gebyrer ved betalingsterminalen
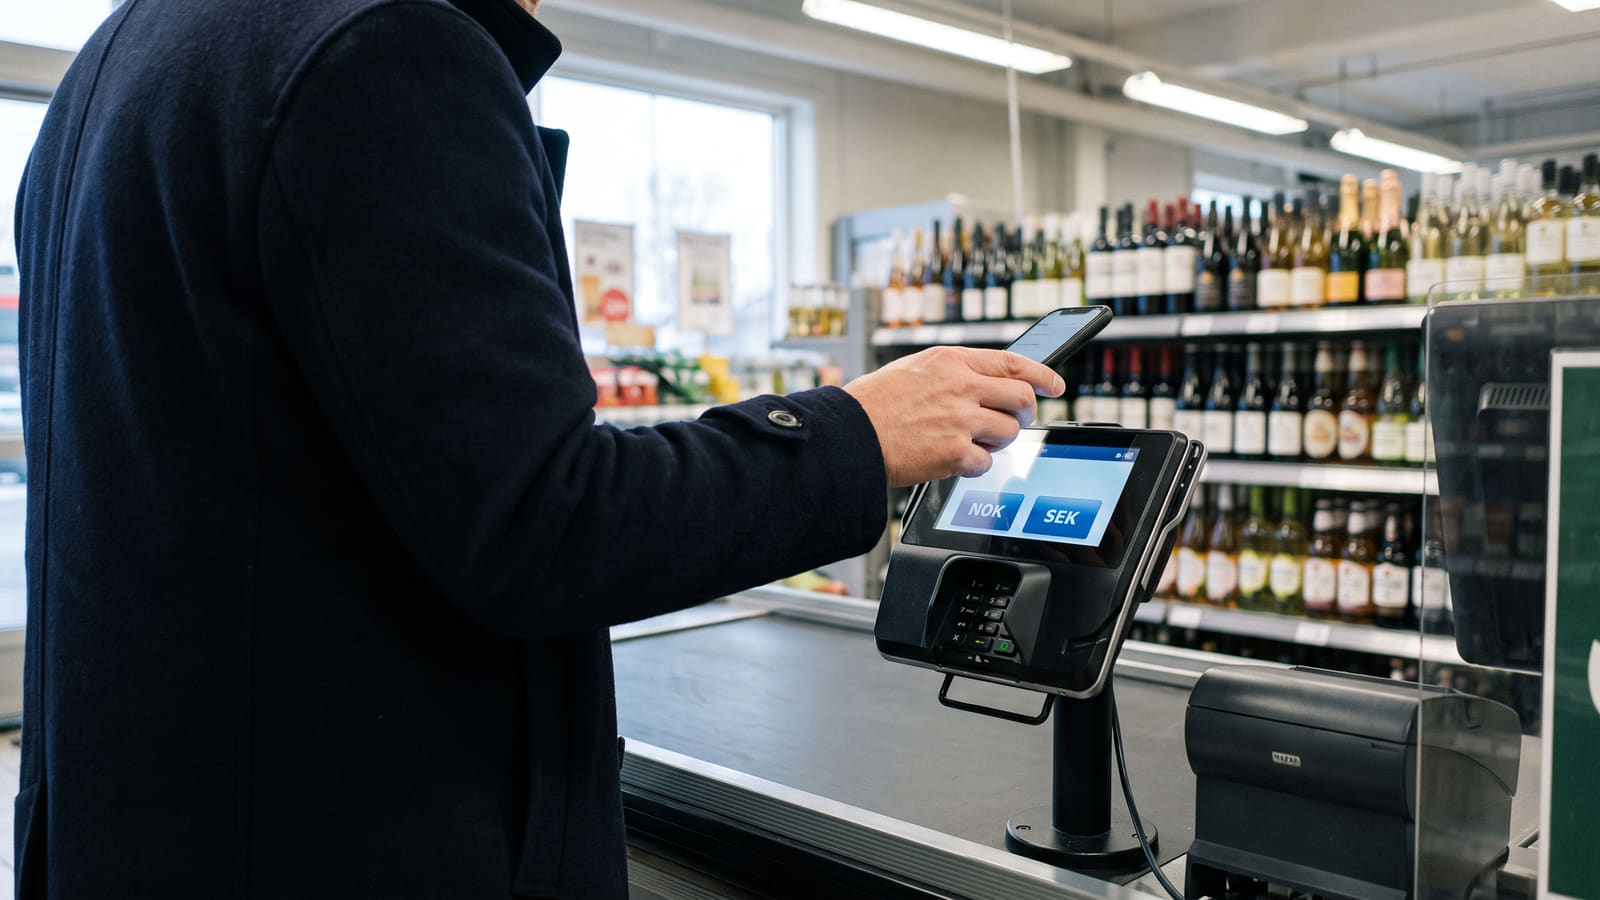
Du står ved kassen på Systembolaget i Sverige, eller kanskje på en restaurant i Spania. Betalingsterminalen lyser opp med et spørsmål som gir mange nordmenn hodebry: Vil du betale i norske kroner (NOK) eller i lokal valuta?
Magefølelsen sier kanskje at det er tryggest å velge norske kroner. Da ser du jo nøyaktig hva beløpet blir på kontoen der og da.
Glem magefølelsen. Å velge norske kroner er en av de dyreste tabbene du kan gjøre på tur.
"Hovedregelen for norske forbrukere i utlandet er krystallklar: Velg alltid lokal valuta. Slik unngår du de skjulte og massive gebyrene som butikkens betalingsterminal forsøker å pålegge deg."
Hvorfor norske kroner koster deg dyrt
Når du velger å betale i norske kroner i utlandet, aktiverer du en tjeneste som kalles Dynamic Currency Conversion (DCC). Dette betyr i praksis at det er den utenlandske butikken, eller den lokale minibanken, som bestemmer vekslingskursen din.
Dette er nesten alltid det desidert dyreste alternativet.
Veksling til norske kroner gjennom butikkens terminal medfører normalt et betydelig skjult påslag.
I enkelte utenlandske minibanker kan dette påslaget bli enda høyere dersom du velger umiddelbar omregning til NOK.
Hva tar de norske bankene i gebyr?
Velger du derimot lokal valuta (for eksempel SEK i Sverige eller EUR i Europa), er det din egen norske bank eller kortets betalingsnettverk som står for vekslingen.
Det generelle valutapåslaget i det norske kortmarkedet ligger typisk på mellom 1,75 % og 2,50 %.
Blant de største aktørene ser vi at DNB har et standard valutapåslag på 1,99 % på sine ordinære kort. Nordea opererer på sin side med et standard valutapåslag på 2,00 %. Ved å velge lokal valuta slipper du altså unna med et påslag som er omtrent tre til fire ganger billigere enn terminalens eget tilbud.
Den nye fellen: Apple Pay og Google Pay
Frem til nylig har mange trodd at de var trygge mot valutafellen så lenge de betalte kontaktløst med mobilen. Slik er det ikke lenger.
I mars 2025 lanserte betalingsgiganten Adyen støtte for DCC på kontaktløse betalinger og mobile lommebøker som Apple Pay og Google Pay. Dette betyr at du nå kan få spørsmålet om valutaomregning direkte på terminalen, selv når du "tæpper" med telefonen.
Andre terminalleverandører, som Viva.com, støtter også E-DCC generelt, men integrasjonen for mobilbetaling varierer avhengig av maskinvare og programvare. Siden du sjelden vet hvilken leverandør butikken bruker, må du alltid følge med på skjermen før du godkjenner kjøpet. Benytter du kontaktløs betaling ofte, bør du også sjekke hvilke banker som støtter kontaktløs betaling med mobilen for å sikre at løsningen fungerer sømløst.
Er det dyrere å bruke kortet i helgene?
Et utbredt rykte er at det koster ekstra å bruke kortet i utlandet i helgene når valutamarkedene er stengt. For tradisjonelle norske banker stemmer ikke dette; de opererer med et fast valutapåslag uavhengig av ukedag.
For kunder av internasjonale neobanker er imidlertid helgegebyret høyst reelt.
Bruker du Revolut, påløper det et helgegebyr for valutaveksling på 1,0 % for Standard-kunder, og mellom 0,5 % og 1,0 % for Plus-kunder. Har du derimot et av de dyrere abonnementene (Premium, Metal eller Ultra), slipper du helgegebyret helt (0 %).
På hverdager tilbyr Revolut gebyrfri valutaveksling opptil 10 000 kroner per rullerende måned for Standard-kunder, og opptil 30 000 kroner for Plus-kunder.
Slik unngår du valutafellen
For å sikre at pengene dine går til ferie og opplevelser fremfor skjulte gebyrer, bør du pugge disse enkle reglene:
- Velg alltid lokal valuta: Trykk alltid på landets egen valuta (SEK, DKK, EUR) når terminalen spør.
- Avvis konvertering i minibank: Får du tilbud om "Conversion to NOK" i en utenlandsk minibank, trykk "Decline" eller "Without conversion".
- Vær på vakt med mobilen: Husk at også Apple Pay og Google Pay nå kan trigge det dyre valutavalget på moderne terminaler.
- Sjekk bankens vilkår: Vit hva din egen bank tar i standard valutapåslag. Ligger det over 2,00 %, betaler du sannsynligvis for mye.
Er du usikker på om din nåværende bank faktisk gir deg de beste betingelsene? Det dummeste du kan gjøre er å akseptere dårlige vilkår av ren vane.
Før du reiser, kan det lønne seg å sjekke hva andre kunder opplever i praksis. På Bytt.no kan du lese over 13 000 verifiserte erfaringer med norske banker. Her avslører kundene hvem som faktisk leverer ærlige vilkår, og hvem du bør styre unna.