
Den skjulte risikoen ved vinteropplag på vannet
Det er midten av oktober, og temperaturene kryper ubønnhørlig nedover. For mange båteiere er det fristende å droppe opplaget på land og heller la båten overvintre i boblehavn.
Dette kan være en utmerket løsning, men det krever at du har papirene i orden. Båtforsikringen kan dekke båt som ligger på sjøen gjennom vinteren, men det forutsetter at dette er registrert og spesifisert i forsikringsavtalen.
Hvis båten ligger på sjøen om vinteren uten at det er meldt inn i forsikringsavtalen, risikerer båteier redusert erstatning ved skade.
En standard kaskoforsikring dekker normalt akutt og plutselig synking. Den gir derimot som hovedregel ikke erstatning dersom båten synker over tid på grunn av nedbør eller manglende lensing.
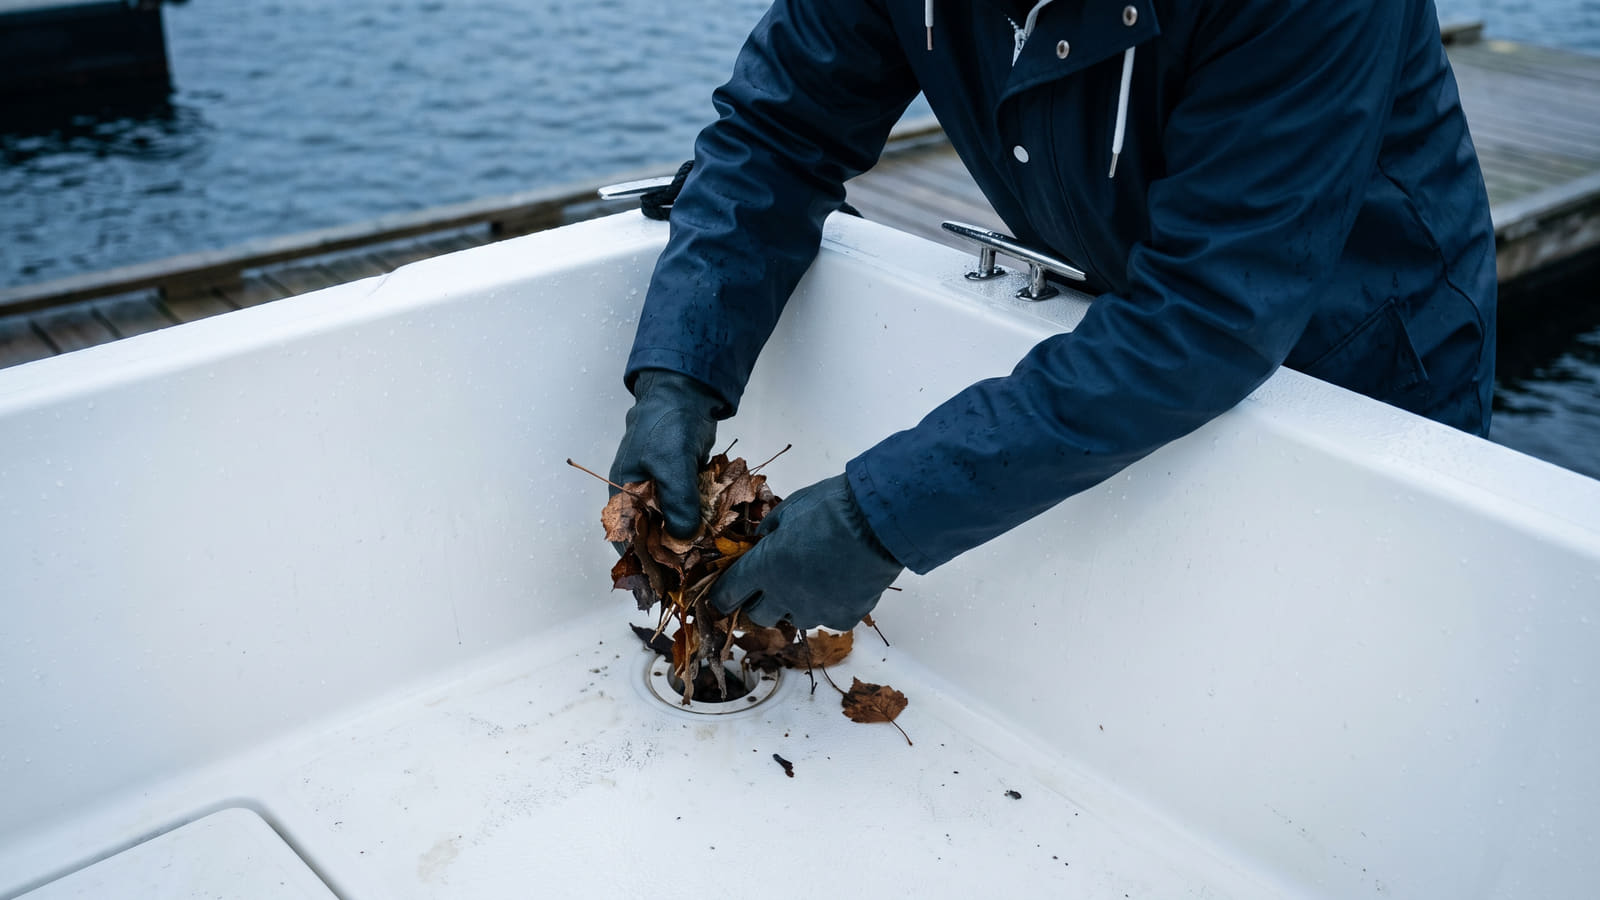
Snikende synking og høstløv
Mange båteiere får seg et brutalt sjokk når de leser den lille skriften. Standardvilkår i kaskoforsikring har generelle unntak for skader forårsaket av nedbør, snø- og istyngde, samt frost og issprengning.
Et klassisk skrekkscenario er høstløv og is. Tette selvlensere som følge av høstløv, is eller begroing regnes nemlig som manglende vedlikehold og ettersyn. Dette gir normalt ikke rett til erstatning hvis båten tar inn vann og synker.
Sikkerhetsforskriftene du må følge
Når båten ligger på vannet i perioden 1. november til 31. mars, trer forsikringsselskapenes strengeste regler i kraft. Sikkerhetsforskriftene krever ofte følgende:
- Stengte kraner: Alle stoppekraner på skroggjennomføringer skal være stengt.
- Streng tilsynsplikt: Du plikter å føre jevnlig og hyppig ettersyn innvendig og utvendig.
- Ekstra beredskap: Du må gjennomføre skjerpet tilsyn og sikring før og etter uvær og store snøfall.
På samme måte som ved vinterlagring av bobil og veteranbil, holder det ikke bare å kikke på båten fra bryggekanten. Det er båteieren som har bevisbyrden for at tilsynsplikten er overholdt, og tidsstemplede bilder eller logger kan tjene som avgjørende dokumentasjon i et skadeoppgjør.
Prisen for å slurve: Nådeløs avkorting
Dersom uhellet er ute og forsikringsselskapet mener du har sviktet, blir det svært dyrt.
Ved brudd på sikkerhetsforskriftene eller manglende tilsyn i vinteropplag risikerer båteier en avkortning på mellom 20 og 50 prosent av erstatningssummen. For en båt til én million kroner, betyr dette et direkte tap på opptil en halv million kroner rett fra egen lomme.
Store forskjeller på forsikringsselskapene
Ikke alle forsikringsselskaper er like rigide når isen legger seg. Enkelte toppdekninger gjør hverdagen betydelig tryggere for deg som bruker båten hele året.
Et eksempel er Gjensidige Pluss, som gjør unntak fra det generelle frostunntaket. Denne dekningen kan erstatte frostskader dersom en varmekilde svikter som følge av brudd på landstrøm. Slike nyanser i vilkårene er helt avgjørende for om du får et trygt båthold om vinteren. Se hvordan kundene vurderer vilkår og skadeoppgjør hos Gjensidige Forsikring.
Slik finner du riktig dekning før frosten kommer
Du har ikke tid til å vente til snøen legger seg på dekk. Sjekk vilkårene dine i dag, og sørg for at du har et selskap som tilbyr vilkår tilpasset ditt bruk.
Gjennom Bytt.no kan båteiere innhente og sammenligne uforpliktende tilbud for å finne den beste og billigste båtforsikringen. Tjenesten lar deg sjekke priser og vilkår fra flere selskaper samtidig.
Selv om man bør sjekke om samlerabatten på forsikring faktisk lønner seg over tid, kan du oppnå solide kutt ved å samle hus, bil og båt gjennom den generelle anbudstjenesten for forsikring. Da tvinger du selskapene til å strekke seg maksimalt for å gi deg den beste prisen og de tryggeste vilkårene for vinteren.


