


Dette dekker en båtforsikring
Det er fort gjort å undervurdere risikoen på sjøen. Med anslagsvis over en million fritidsbåter i Norge, er det stor aktivitet og tett trafikk langs kysten i sesongen.
Regjeringen arbeider for tiden med å innføre et obligatorisk småbåtregister for fritidsbåter forankret i småbåtloven. Forslag til høringsnotat skal etter planen leveres innen 30. november 2026.
Selv om myndighetene ønsker bedre oversikt over båtparken, er selve båtforsikringen frivillig i Norge. Skader du andres båt, bryggeanlegg eller i verste fall andre mennesker, må du likevel ta hele regningen fra egen lomme dersom du står uten forsikring.
Forsikringsselskapene tilbyr i hovedsak fire ulike dekningsgrader:
Ansvarsforsikring
Dette er den enkleste og rimeligste formen for båtforsikring. Den dekker det rettslige erstatningsansvaret du kan pådra deg dersom du påfører skade på andres person eller eiendom.
Forsikringen dekker ikke skader på din egen båt, men inkluderer som regel rettshjelp. Dette nivået passer best for eldre båter med svært lav markedsverdi.
Delkasko
Delkasko inkluderer ansvarsforsikring, og dekker i tillegg skader på egen båt ved brann og tyveri. Fastmontert utstyr og løsøre som går tapt i forbindelse med brann eller tyveri er også normalt inkludert.
Dette er et fornuftig valg for båter av lav til middels verdi, hvor du selv har økonomi til å bære tapet ved en eventuell grunnstøting.
Kasko
Kasko er standardvalget for de fleste båteiere. Dekningen inkluderer ansvar og delkasko, men erstatter også skader på din egen båt ved plutselige uhell som grunnstøting, kollisjon, kantring eller synking.
På sjøen er du helt avhengig av en god kaskodekning dersom uværet slår til eller navigeringen svikter. Assistanse og redning ved motorstopp til sjøs er også normalt inkludert her.
Utvidet kasko (Pluss / Toppkasko)
Dette er toppdekningen for deg med en nyere og mer verdifull båt. Den inkluderer ofte dekning for maskinskade, girskade og utvidet hjelp ved båt- og personredning.
De fleste glemmer imidlertid å sjekke det med liten skrift før motoren faktisk havarerer midt i fellesferien. Selskapene opererer nemlig med strenge aldersgrenser og aldersfradrag på motor:
- Tryg: Tilbyr maskinskadedekning som gjelder for utenbordsmotor inntil 12 år og innenbordsmotor inntil 15 år.
- Fremtind: Dekker maskin- og motorskade under sin Toppkasko kun for motorer som er inntil 10 år gamle.
Strenge krav til vinteropplag og sikkerhet
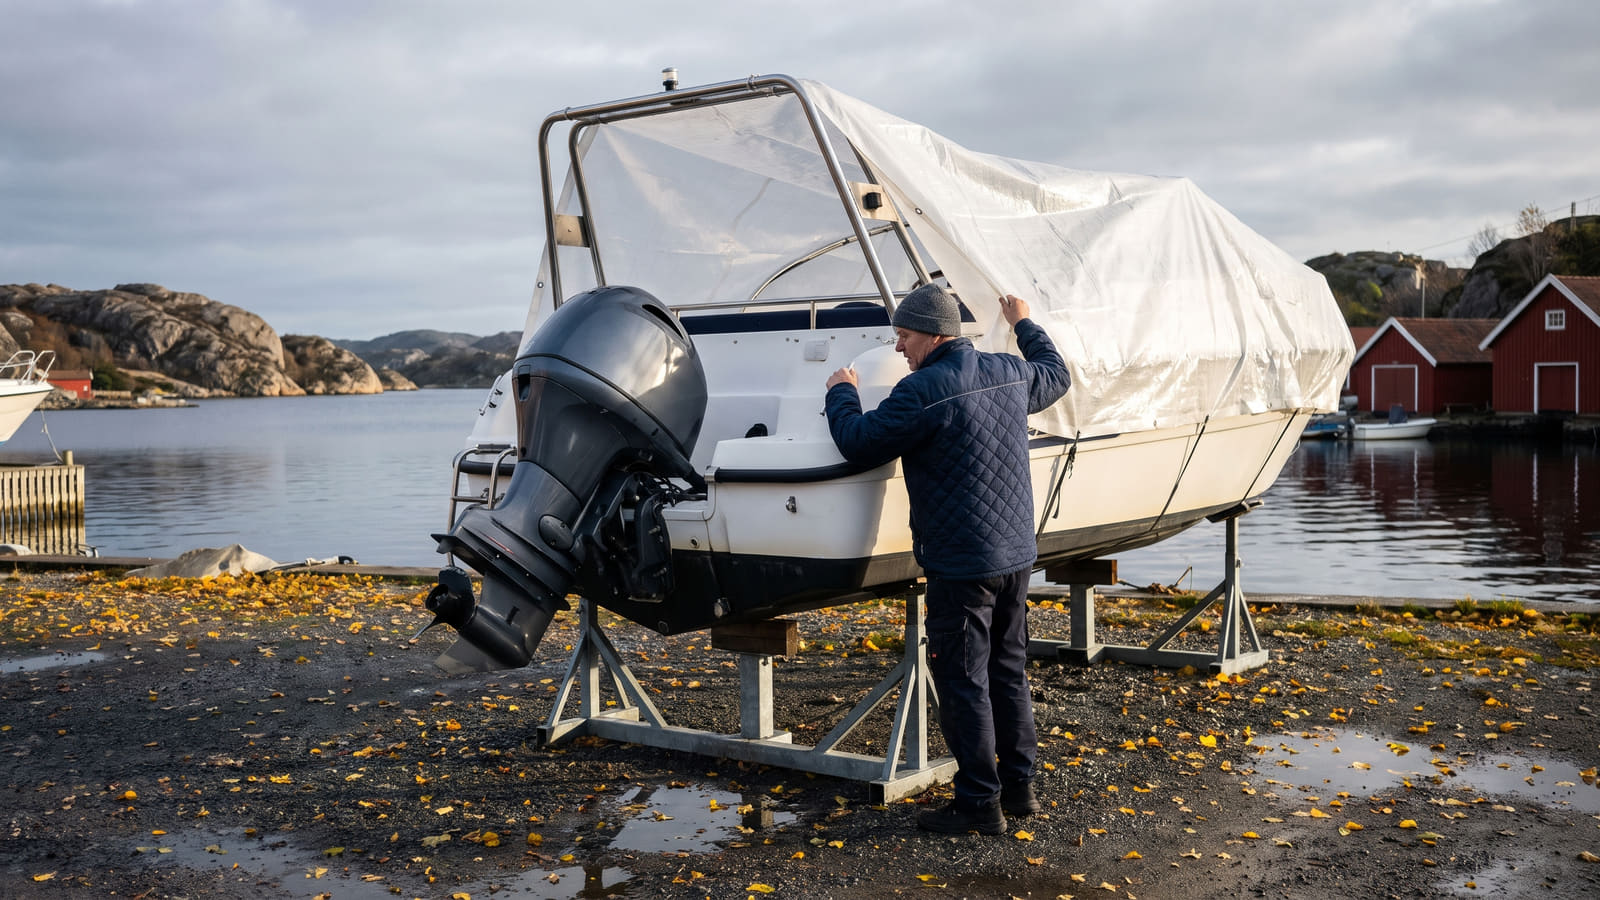
Uavhengig av hvilken dekning du velger, stiller forsikringsselskapene strenge krav til hvordan du tar vare på båten. Skader som skyldes frost eller is er som hovedregel helt unntatt fra standard kaskodekning hos forsikringsselskapene. Lar du farkosten ligge ute i kulden, bør du sette deg inn i hvilke forsikringstabber ved båt på vannet i vinter som kan føre til avslag.
Slike skader anses normalt som manglende vedlikehold og sikring fremfor en plutselig ulykke. Et av unntakene i markedet er Gjensidige Båt Pluss, som dekker frostskader dersom varmekilden i båten svikter som følge av brutt landstrøm.
Skader som skyldes frost eller is er som hovedregel unntatt fra standard kaskodekning hos forsikringsselskapene.
Selskapene har også strenge sikkerhetsforskrifter når båten er i bruk på vannet. Det kreves for eksempel høyhastighetsbevis for å føre fritidsbåt eller vannscooter som kan oppnå 50 knop eller mer.
Forsikringsselskapene ber sjelden om å få se dette beviset når du kjøper forsikringen. Mangler du derimot gyldig kompetansebevis den dagen det smeller, risikerer du en kraftig avkortning i erstatningen.
Slik får du en billig båtforsikring
Forsikringsselskapene prissetter båtforsikringen individuelt basert på båttype, motorstørrelse, verdi og hvor båten ligger fortøyd. Du kan imidlertid kutte prisen og bedre vilkårene betraktelig ved å gjennomføre skadeforebyggende tiltak.
Slik belønner ulike selskaper gode sikkerhetstiltak:
- Fremtind: Gir 5 % rabatt per gjennomførte sikkerhetstiltak, som FG-godkjent sporing, Securmark-merking og dokumentert førerkompetanse. Totalt kan du oppnå opptil 20 % samlet sikkerhetsrabatt.
- Gjensidige: Fjerner egenandelen ved tyveri helt dersom båten har et fungerende FG-godkjent gjenfinningssystem og tyverialarm.
Slik finner du den beste båtforsikringen
Når du skal velge selskap, bør du aldri se deg blind på prisen alene. Vilkår knyttet til maskinskade på motor, dekning under vinteropplag og størrelsen på egenandelen er minst like viktig når uhellet først er ute.
Slik går du frem for å sikre deg markedets beste avtale:
- Bruk skjemaet her på siden for å legge inn informasjon om båten din og hvilken dekningsgrad du trenger.
- Motta uforpliktende tilbud fra flere forsikringsselskaper som konkurrerer om å gi deg den beste prisen.
- Sammenlign vilkår, egenandeler og sjekk kundenes erfaringer med forsikringsselskapene før du bestemmer deg.
Dersom du ønsker å maksimere besparelsen din, bør du hente inn tilbud på alle dine forsikringer samtidig. Ved å la selskapene prise hele forsikringspakken din under ett, sikrer du deg den høyeste mulige samlerabatten.
