Hvorfor koster det flesk å forsikre en BMW 3-serie?
Selv om elbilandelen i det norske nybilsalget er svært høy, tviholder mange entusiaster på tradisjonelle premiumbiler. BMW 3-serie, inkludert den populære ladbare hybriden 330e og bensinmodellen M340i, er fortsatt et hyppig syn på norske veier, men vurderer du heller ren elbil kan du sjekke forsikring til BMW i4 for å sammenligne kostnadsnivået.
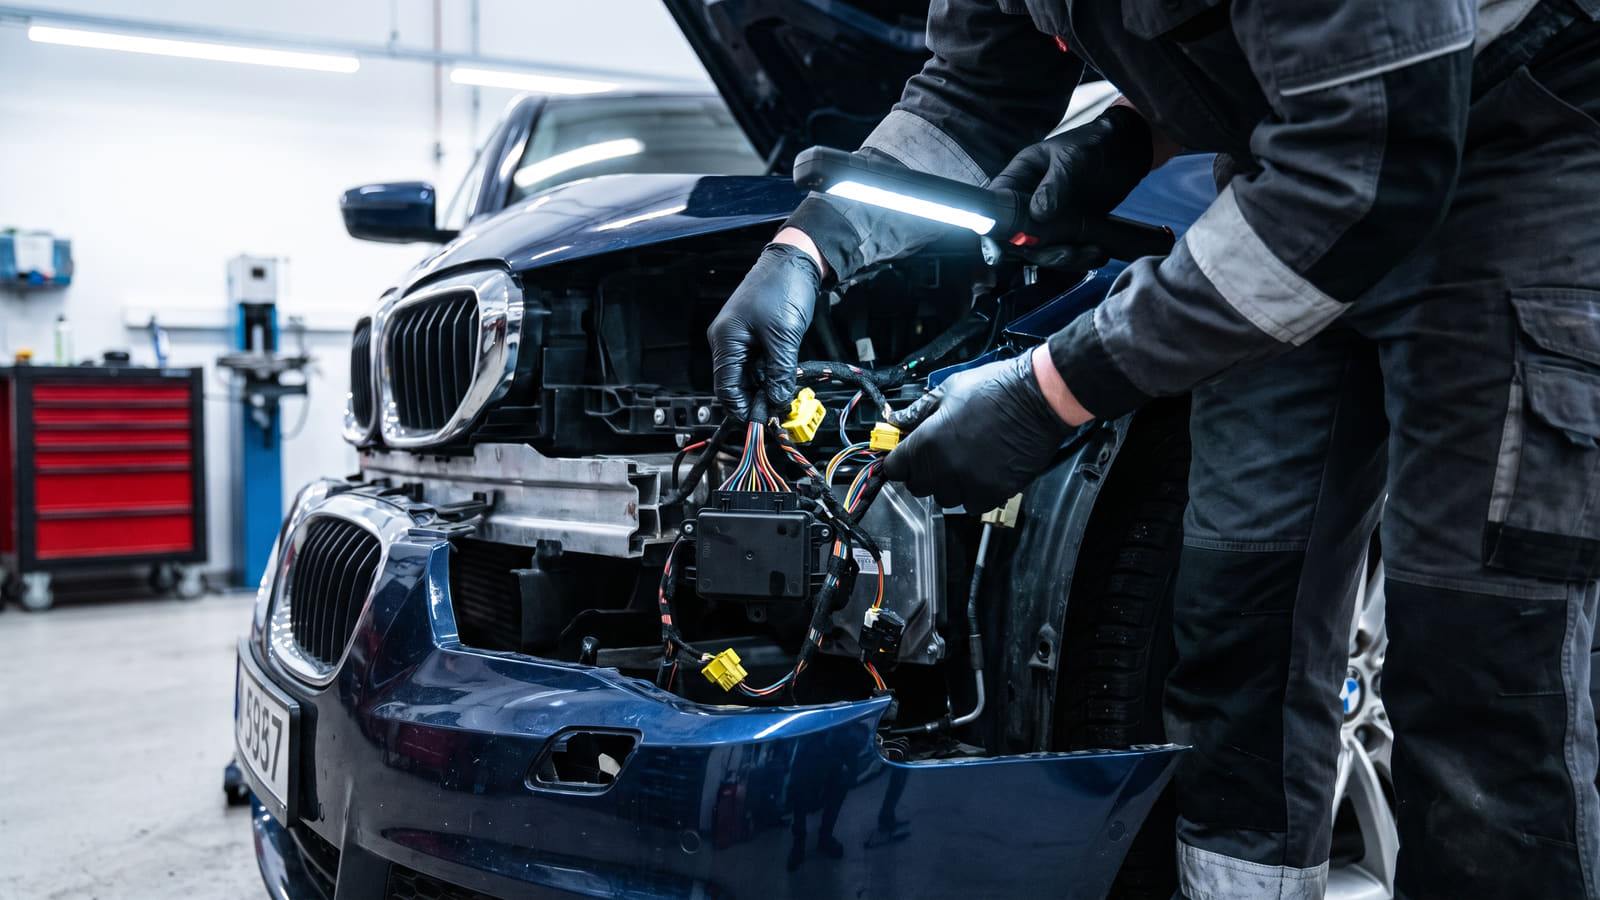
Men populariteten har en bakside. BMW koster ofte mer å forsikre enn de fleste volummerker, og hovedårsaken ligger i verkstedregningen.
Kostnadene drives opp av avansert elektronikk, sensorer og LED-lykter. Kjører du en hybridmodell, er reparasjonskostnadene ofte enda høyere på grunn av komplekse drivlinjer. Forsikringsbransjen priser inn disse dyre delekostnadene, og gapet i pris mellom bilmerker veltes direkte over på forsikringspremien din.
For å få et bedre bilde av markedet, kan det være nyttig å sammenligne bilforsikringer for å se nøyaktig hvordan selskapene priser inn risikoen i 2026.
Gode nyheter om ruteskift
Moderne frontruter med integrert teknologi, som avanserte førerstøttesystemer (ADAS) og Head-Up Display, kan fort bli svært dyre å bytte. Heldigvis beskyttes du godt av forsikringen.
Både Gjensidige og Fremtind har nå en standardisert egenandel på 3 000 kroner dersom ruten må skiftes ut under kasko eller delkasko. Kan steinspruten repareres, koster det deg 0 kroner og gir ingen bonustap.
Ung fører og dyre modeller: Pass på de skjulte fellene
Sjåfører under 25 år har statistisk sett høyere ulykkesfrekvens med premiumbiler. For deg som er ung, slår prisøkningen ekstra hardt ut.
I praksis betyr det at du må ha full kontroll på hvem som låner bilen. Låner du bort bilen til en ung fører uten at dette er registrert i avtalen, straffes du med massive økninger i egenandelen ved en skade.
Krav om sporing på dyre modeller
Har du valgt en ren M-modell, eller krysset av for alt ekstrautstyr på en ny 3-serie, plasseres bilen raskt i den absolutte risikotoppen for tyveri. Forsikringsselskapene krever da et aktivt FG-900 gjenfinningssystem.
Slik er verdigrensene som utløser krav om sporing i 2026:
- If: Krever FG-godkjent sporing når bilens verdi når 750 000 kroner.
- Gjensidige: Krever FG-godkjent sporing når bilens verdi når 1 000 000 kroner.
Standard kasko vs. BMW Forsikring
Når du skal forsikre en nyere 3-serie, står valget ofte mellom en standard kaskoforsikring og en dedikert merkeforsikring som BMW Forsikring (levert i samarbeid med If).
"BMW Forsikring levert av If garanterer reparasjon med bruk av originale deler hos godkjente merkeverksteder."
Dette er avgjørende for mange BMW-eiere. Standard kasko hos enkelte selskaper tillater bruk av gjenbrukte eller uoriginale deler for å holde kostnadene nede.
Et annet viktig punkt er leiebil. Mange oppdager fellen først når bilen står på verksted og leiebildagene er brukt opp. Velger du leiebil som tilleggsdekning til Kasko eller Super hos If, dekkes leiebil i inntil 90 dager (med unntak av rene glasskader). Se hva kundene mener om Ifs skadeoppgjør og vilkår før du bestemmer deg.
Maskinskade: Den viktigste dekningen for 330e
Når nybilgarantien utløper, er det sterkt anbefalt å oppgradere til en toppdekning som inkluderer maskinskadeforsikring. Dette sikrer deg mot uforutsette og svært dyre tekniske feil.
For ladbare hybrider som BMW 330e, dekker denne forsikringen kritiske komponenter i høyvoltsystemet. Dette inkluderer selve høyvoltbatteriet, høyspentkabler, kjølesystem for batteriet og styringsenheter.
Vær imidlertid svært oppmerksom på kilometer- og aldersgrensene. Slik varierer vilkårene hos de største selskapene:
- If: Dekningen gjelder frem til bilen har kjørt 200 000 kilometer, helt uavhengig av batteriets alder. Forsikringen må imidlertid kjøpes før bilen har passert 150 000 kilometer.
- Gjensidige (Bil Pluss): Dekningen opphører ved første hovedforfall etter at bilen er 12 år gammel, eller når den passerer 200 000 kilometer.
- Fremtind: Maskinskade kan kjøpes for biler under 10 år, og opphører automatisk ved første fornyelse etter fylte 10 år eller ved 200 000 kilometer.
Når bilen nærmer seg disse grensene, bør du vurdere å trappe ned til delkasko for å unngå å betale for en dekning du ikke lenger kan benytte deg av.
Slik unngår du å betale for mye
Å forsikre en BMW 3-serie krever at du holder tunga rett i munnen. Forskjellen mellom det dyreste og billigste selskapet utgjør ofte mange tusen kroner i året.
Det dummeste du gjør er å akseptere fornyelsesfakturaen blindt. Selskapene justerer prisene kontinuerlig, og lojalitet straffer seg nesten alltid i forsikringsmarkedet.
Bruk to minutter på å få uforpliktende tilbud på forsikring fra flere aktører samtidig. Da fyller du kun ut ett enkelt skjema, og lar forsikringsselskapene krige om å gi deg den beste prisen og de tryggeste vilkårene for din BMW.