Sammenlign. Bytt. Spar.
HUS & HJEM
BEDRIFT & BORETTSLAG
MIN BYTT
BYTT.NO
Oppdatert søndag 18. oktober

3 tips for en bedre og billigere forsikring

3 tips for en bedre og billigere forsikring

Sist oppdatert

Det er mange måter å få billigere forsikringer på. Vi gjennomgår de viktigste og enkleste grepene du kan gjøre for å spare flere tusen på forsikringene dine.

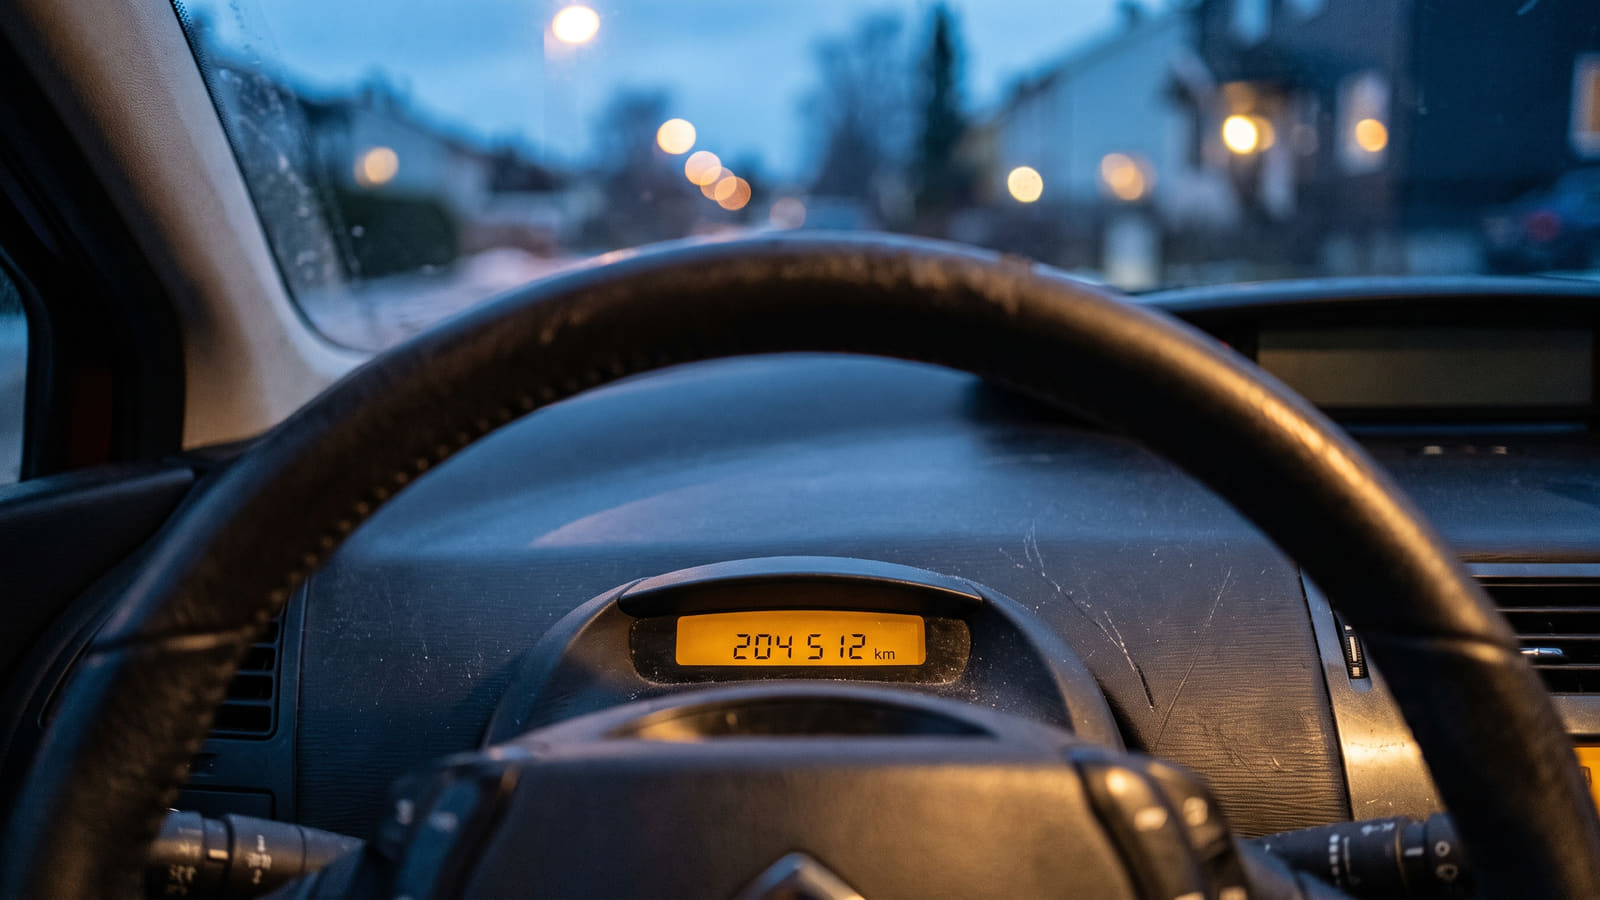
Når bilen passerer 200 000 kilometer, synker verdien betraktelig. Da er det ofte på tide å vurdere om du fortsatt trenger en dyr kaskoforsikring.
Kort oppsummert 📝
  • Unngå den kostbare lojalitetsstraffen: Forsikringsprisene har økt med 16,6 % det siste året, og selskapene øker ofte prisene mest for eksisterende kunder. Ved å reforhandle eller bytte avtaler kan du spare flere tusen kroner i året.
  • Juster vilkår og egenandel: Vurder å nedgradere til delkasko dersom bilen er eldre enn 10–12 år eller har kjørt over 200 000 kilometer, ettersom maskinskadedekningen normalt faller bort. Høyere egenandel og korrekt registrert kjørelengde gir også umiddelbare kutt i premien.
  • Rydd bort unødvendige dobbeltforsikringer: Sjekk om du allerede er dekket gjennom kredittkort eller fagforening for å unngå å betale dobbelt for innbo- og reiseforsikring. På grunn av berikelsesforbudet i norsk lov får du kun erstattet det faktiske tapet én gang uansett.
  • La selskapene konkurrere om deg: På Bytt.no kan du få uforpliktende tilbud på forsikring fra flere selskaper samtidig og sikre at du ikke betaler mer enn nødvendig.

Det har aldri vært viktigere å ta grep

De fleste av oss betaler forsikringsregningen på autopilot, men i dagens marked straffer dette seg hardt. Ekstremvær og dyrere reparasjoner har sendt forsikringsprisene til himmels.

Ifølge tall fra SSB økte forsikringspremiene med hele 16,6 % fra januar 2025 til januar 2026.

Med en prisvekst som knuser den generelle inflasjonen, er det på tide å ta en full gjennomgang av avtalene dine. Her er tre konkrete tips som kutter kostnadene dine umiddelbart.

1. Unngå lojalitetsstraffen – sammenlign markedet

Det første og desidert viktigste grepet du kan gjøre, er å sjekke om du er et offer for lojalitetsstraffen. Forsikringsselskapene skrur ofte opp prisene for eksisterende kunder ved hovedforfall, mens nye kunder lokkes inn med aggressive introduksjonspriser.

Undersøkelser fra Forbrukerrådet har tidligere vist at mange som bytter eller reforhandler forsikringene sine, kan spare betydelige beløp – ofte flere tusen kroner i året.

Slik tvinger du frem den beste prisen:

  • Bruk anbudstjenester: Ikke ring rundt til hvert enkelt selskap. På Bytt.no kan du enkelt få uforpliktende tilbud på forsikring fra flere selskaper samtidig.
  • La dem konkurrere: Når selskapene vet at de kjemper mot konkurrentene sine gjennom en anbudstjeneste, strekker de seg mye lenger for å gi deg en god pris.
  • Bruk fornyelsesvarselet: Selskapene er lovpålagt å vise fjorårets pris ved siden av årets pris. Bruk denne differansen som brekkstang i forhandlingene.

2. Rydd opp i dekning, egenandel og kjørelengde

Mange betaler i dyre dommer for dekninger de strengt tatt ikke har bruk for lenger. Spesielt på bilforsikring er det store summer å hente ved å justere vilkårene i takt med bilens alder og din egen økonomi.

Kasko eller delkasko?

Har du en bil som begynner å trekke på årene? Når bilens markedsverdi faller betydelig, bør du vurdere om full kasko fortsatt lønner seg, eller om du kan nedgradere til delkasko.

Et kritisk punkt er bilens alder og kilometerstand. Dekningen for maskinskade (motor og girkasse) opphører normalt når bilen når 10 til 12 år, eller har passert 200 000 kjørte kilometer. Da forsvinner mye av verdien med en dyr kaskoforsikring.

Øk egenandelen og kutt premien

De færreste benytter seg av forsikringen ved småskader, fordi bonustapet ofte koster mer enn reparasjonen. Da er det ulogisk å betale for en lav egenandel.

Å øke egenandelen reduserer forsikringspremien markant:

  • Storebrand gir deg 10 % rabatt på bilforsikringen dersom du øker egenandelen fra 6 000 kroner til 8 000 kroner.
  • Har du en solid økonomisk buffer, gir Storebrand deg opptil 23 % rabatt om du velger en egenandel på 18 000 kroner. Vurderer du tilbud fra selskapet, kan du lese kundenes erfaringer med Storebrand Forsikring på Bytt.no før du bestemmer deg.

Juster kjørelengden

Sjekk kilometerstanden din jevnlig. Kjører du mindre enn antatt, betaler du for høy risiko og bør sette ned kjørelengden.

Pass imidlertid på at du ikke kjører over grensen. Kjører du lenger enn avtalt, risikerer du en betydelig avkorting i erstatningen dersom uhellet først er ute. Se her hvordan overskredet kjørelengde kan gi store kutt i erstatningen dersom du kolliderer etter å ha passert avtalt distanse.

3. Stopp dobbeltforsikring og utnytt samlerabatter

Nordmenn kaster årlig bort millioner på å forsikre de samme tingene to ganger. Reiseforsikring og innboforsikring er de vanligste synderne.

Mange betaler for dyre private poliser uten å vite at de allerede er dekket gjennom fagforeninger, eller via fordelsprogrammer i kredittkortet sitt. Sjekk derfor grundig om fagforeningens forsikringer egentlig er billigst, slik at du unngår å betale dobbelt for dekninger du ikke trenger. Ved skade gjelder et strengt forbud mot berikelse i Norge. Det betyr at du kun får utbetalt erstatning for det faktiske økonomiske tapet ditt, uansett hvor mange forsikringer du har.

Slik fungerer samlerabatter

Når du har luket ut unødvendige forsikringer, bør du vurdere om du skal samle de gjenværende hos ett selskap for å utløse totalkunderabatt.

Mange selskaper tilbyr en prosentvis rabatt dersom du samler tre eller flere hovedforsikringer hos dem. Det er likevel store variasjoner i hvordan selskapene belønner lojalitet. Vær oppmerksom på hvordan samlerabatten spises opp etter hvert som årene går og selskapet justerer opp prisene. Sjekk alltid om den totale prisen med samlerabatt faktisk er lavere enn om du velger de billigste enkeltforsikringene fra ulike selskaper.

Bonustips: Sjekk kundeerfaringer før du signerer

Pris er viktig, men den billigste forsikringen kan fort bli den dyreste dersom selskapet slår seg vrang den dagen huset brenner eller bilen totalvrakes.

Før du takker ja til et tilbud, bør du alltid sjekke hvordan selskapet faktisk behandler kundene sine. På Bytt.no kan du lese over 40 000 verifiserte brukeromtaler av norske forsikringsselskaper. Her får du det usminkede bildet av hvem som er best på skadeoppgjør og kundeservice, slik at du kan bytte selskap med full trygghet.

Kilder og metode 🔎

Informasjonen og markedsvilkårene i denne artikkelen ble sist verifisert og oppdatert i oktober 2026. Grunnlagsdataene baserer seg blant annet på offisiell prisstatistikk fra Statistisk sentralbyrå samt markedsanalyser og vilkårsdata fra fagnettsteder som Smarte Penger.

Artikkelens faktagrunnlag bygger på en systematisk gjennomgang av offisielle konsumprisindekser og gjeldende standardvilkår fra sentrale forsikringsforetak som Tryg og SpareBank 1. Disse eksterne referansepunktene holdes deretter opp mot Bytt.no sitt eget analysesett, herunder dybdekartlegginger av avkorting ved kilometeroverskridelse. For å vurdere de reelle leveranseforholdene utover de teoretiske prismodellene, sammenstilles beregningene med Bytt.no sin database over verifiserte brukererfaringer innen forsikring. Denne metodiske tilnærmingen sikrer en helhetlig og uavhengig vurdering av prisdynamikk og avtalevilkår i det norske forsikringsmarkedet.

Ofte stilte spørsmål om billigere forsikring

Få raske svar på hvordan du unngår unødige kostnader, justerer dekningen riktig og kutter forsikringsregningen.
Hva er «lojalitetsstraffen» på forsikring?

Lojalitetsstraffen innebærer at forsikringsselskapene ofte skrur opp prisene for eksisterende kunder ved hovedforfall, mens nye kunder lokkes inn med gunstige introduksjonspriser. Du motvirker dette ved å sammenligne priser jevnlig. På Bytt.no kan du enkelt få uforpliktende tilbud på forsikring fra flere selskaper samtidig og la dem konkurrere om deg.

Når bør jeg vurdere å gå fra kasko til delkasko på bilen?

Du bør vurdere delkasko når bilens verdi har falt betydelig, eller når bilen passerer 10 til 12 år eller 200 000 kjørte kilometer. Ved disse grensene opphører normalt dekningen for maskinskade (motor og girkasse), og du betaler da mye for en kaskodekning som gir begrenset ekstra verdi.

Hvor mye kan jeg spare på å øke egenandelen på bilforsikringen?

Å øke egenandelen kan gi merkbare kutt i premien. For eksempel gir Storebrand 10 % rabatt dersom du øker egenandelen fra 6 000 til 8 000 kroner, og opptil 23 % rabatt dersom du velger 18 000 kroner. Har du en buffer til å dekke en eventuell skade, er høyere egenandel ofte en enkel sparemetode.

Får jeg utbetalt dobbel erstatning hvis jeg har to like forsikringer?

Nei. I Norge gjelder et strengt forbud mot berikelse i skadeforsikring. Du får kun erstattet det faktiske økonomiske tapet ditt, uavhengig av hvor mange innboforsikringer eller reiseforsikringer du har. Undersøk derfor om du allerede er dekket via fagforening, arbeidsgiver eller kredittkort for å slippe å betale dobbelt.

Er det alltid billigst å samle alle forsikringene i ett selskap?

Ikke nødvendigvis. Selv om mange selskaper gir samlerabatt når du har tre eller flere forsikringer, kan rabatten over tid bli spist opp av årlige prisjusteringer. Du bør jevnlig sjekke om totalsummen med samlerabatt faktisk slår prisen du får ved å velge de rimeligste enkeltforsikringene fra ulike leverandører.

Hvor mye kan du spare?

Visste du at en familie årlig kan spare inntil 20 000 kr på å bytte forsikringsselskap? Nå har mer enn 450 000 nordmenn har brukt våre forsikringstjenester for å motta flere tilbud på sine forsikringer.

Bytt.no er Norges største sammenligningstjeneste for produkter og tjenester innen personlig økonomi. Velg hvilke forsikringer du ønsker tilbud på, og velg hvilke selskaper du ønsker tilbud fra. Tilbudene du mottar er gratis og helt uforpliktende.

Bilforsikring

Norges beste og billigste bilforsikringer - sjekk hvor mye du kan spare

BILFORSIKRING

Husforsikring

Norges beste husforsikringer. Sørg for at største investeringen din er riktig forsikret

HUSFORSIKRING

Innboforsikring

Det er store forskjeller på innboforsikring og hva de dekker. Dette er de beste innboforsikringene.

INNBOFORSIKRING

Reiseforsikring

Alt du trenger å vite om de beste og billigste reiseforsikringene - se full oversikt

REISEFORSIKRING
NYLIGE OMTALER OM BILFORSIKRING
Sammenlign tusenvis av tjenester
AVBRYT
OK, JEG FORSTÅR