Sammenlign. Bytt. Spar.
HUS & HJEM
BEDRIFT & BORETTSLAG
MIN BYTT
BYTT.NO
Oppdatert tirsdag 15. september

Lovpålagt forsikring for elsparkesykkel: Slik unngår du millionkrav og bøter

Forsikring for elsparkesykkel: Regler, krav og billigste pris

Sist oppdatert

Kjører du eller barna uforsikret elsparkesykkel risikerer dere personlig ruin og dyre bøter. Sjekk de strenge lovkravene og finn den billigste forsikringen.

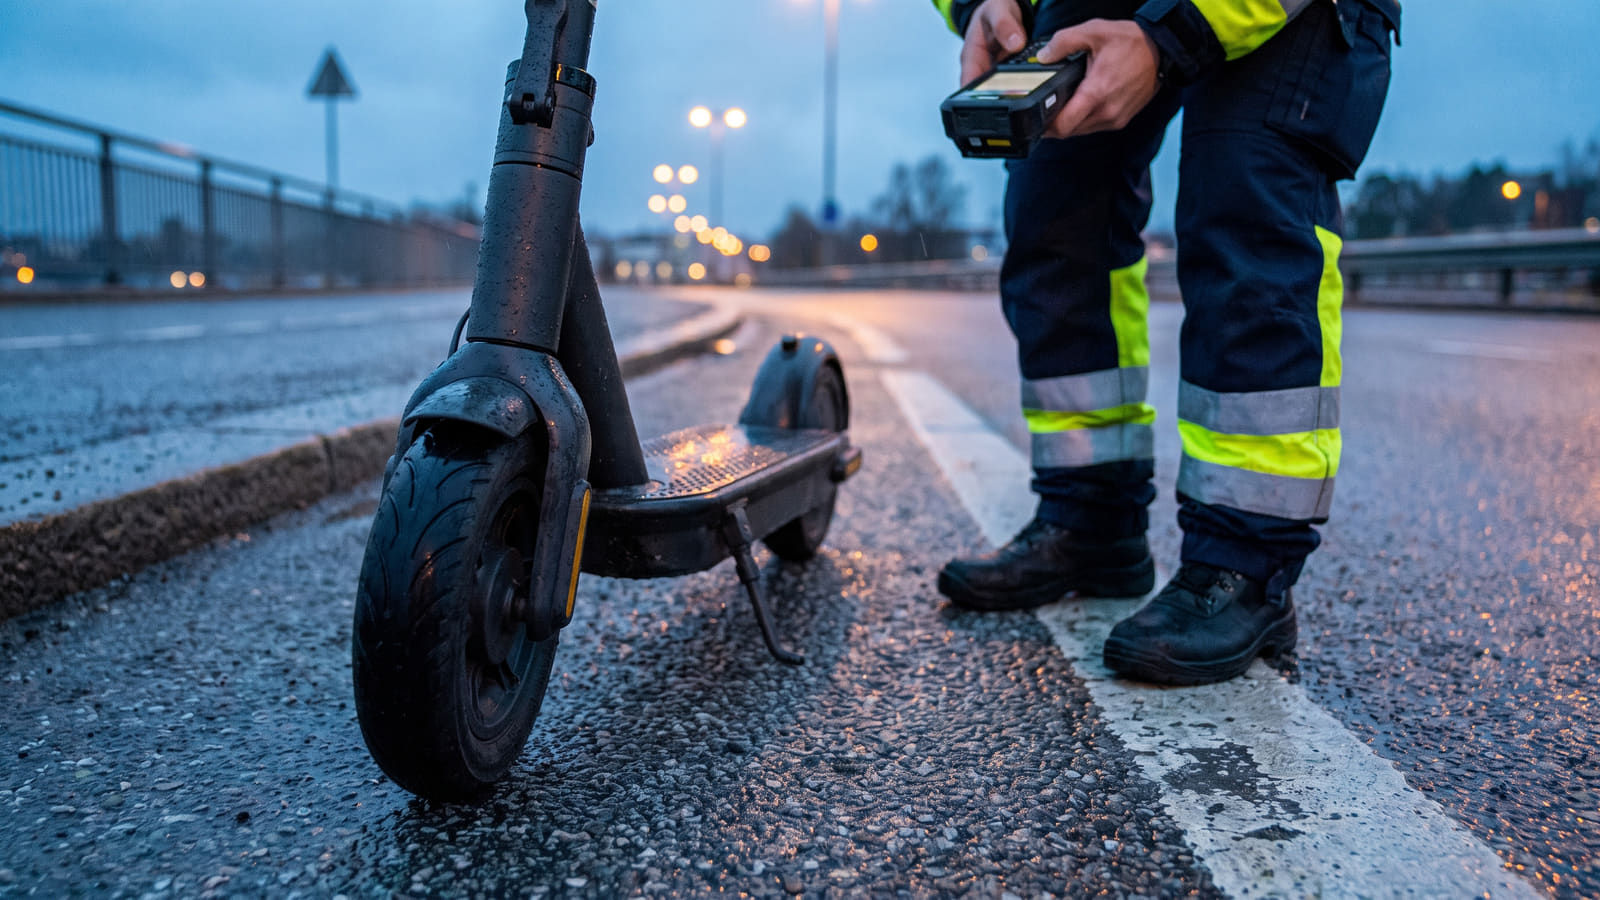
Blir du stoppet uten lovpålagt ansvarsforsikring på den private elsparkesykkelen, vanker det umiddelbart et forenklet forelegg på 5 000 kroner.
Kort oppsummert 📝
  • Lovpålagt ansvarsforsikring: Alle private elsparkesykler må ha egen ansvarsforsikring, da vanlig innboforsikring aldri dekker skader påført med motorvogn.
  • Høy økonomisk risiko: Uforsikret kjøring gir 5 000 kroner i bot og kan utløse ubegrensede millionkrav i regress dersom du forårsaker en ulykke.
  • Strenge tekniske krav: Kjøretøyet må være sperret på maksimalt 20 km/t, veie under 70 kg, ha 12-års aldersgrense og overholde promillegrensen på 0,2.
  • Innhent flere tilbud: På Bytt.no kan du få tilbud på forsikring fra flere selskaper samtidig for å sikre best mulig pris og samlerabatt.

Fra leketøy til motorvogn – den dyre fellen

Det som en gang ble sett på som et praktisk leketøy, er nå omfattet av et beintøft lovverk. Siden 1. januar 2023 har det vært strengt lovpålagt med ansvarsforsikring for alle private elsparkesykler.

Årsaken er enkel, men brutal for de som ikke følger med: Kjøretøyet er nå omklassifisert til "liten elektrisk motorvogn" under bilansvarsloven.

Dette betyr at du som eier står personlig ansvarlig for all skade kjøretøyet gjør på andre mennesker eller andres eiendom. Konsekvensene av å ignorere dette lovkravet kan forandre livet ditt over natten.

Slik straffes uforsikret kjøring

Blir du eller barnet ditt stoppet i en rutinemessig politikontroll uten gyldig ansvarsforsikring, vanker det umiddelbart et forenklet forelegg på 5 000 kroner.

Men boten er bare småpenger sammenlignet med risikoen ved en ulykke.

Dersom en uforsikret elsparkesykkel skader en fotgjenger eller treffer en bil, vil Trafikkforsikringsforeningen dekke erstatningen til skadelidte. Deretter snur de seg direkte mot deg som fører eller eier og krever full regress. Ved alvorlig personskade snakker vi om ubegrensede millionkrav som kan føre til personlig konkurs.

Mange frykter også automatiske dagsgebyrer, slik man får for uforsikrede biler. Her er reglene litt annerledes: Trafikkforsikringsforeningen utsteder i praksis ikke slike dagsgebyrer for uforsikrede private elsparkesykler, rett og slett fordi kjøretøyene ikke er registreringspliktige og mangler kjennemerke.

Knuser myten om innboforsikring

En av de farligste misforståelsene blant norske foreldre, er at skader dekkes av familiens eksisterende forsikringer.

Dette er feil. Mange lurer på om innboforsikringen dekker skader på elsparkesykkel, men standardvilkårene har et eksplisitt unntak for motorvogner. Den dekker aldri erstatningsansvar for skader du påfører andre eller andres eiendom med en elsparkesykkel.

Selv om det er smart å sammenligne innboforsikring for å sikre god dekning av hjemmet ditt, vil den ikke redde deg hvis elsparkesykkelen meier ned naboens bil. Du må ha en egen, dedikert ansvarsforsikring for motorvognen.

Sjekkliste: Er elsparkesykkelen lovlig å forsikre?

Ikke alle elsparkesykler kvalifiserer for forsikring. For at kjøretøyet skal regnes som en lovlig liten elektrisk motorvogn, må følgende tekniske og juridiske krav være oppfylt:

  • Hastighet: Elsparkesykkelen må ha en permanent sperret toppfart på maksimalt 20 km/t.
  • Vekt: Kjøretøyet må veie under 70 kg inkludert batteri.
  • Passasjerer: Den må være konstruert for kun én person.
  • Aldersgrense: Det er en absolutt lovfestet aldersgrense på 12 år for å kjøre.
  • Hjelmpåbud: Barn under 15 år er påbudt å bruke hjelm.
  • Foreldreansvar: Foreldre må stå som forsikringstaker for mindreårige, og bærer det fulle økonomiske ansvaret ved ulovlig kjøring.
  • Promillegrense: Det gjelder en streng, absolutt promillegrense på 0,2. Ruspåvirket kjøring medfører høye bøter, og du risikerer full regress fra forsikringsselskapet ved uhell.

Vær også oppmerksom på at den lovpålagte ansvarsforsikringen utelukkende dekker skade på andre. Den dekker ikke skade på, eller tyveri av, din egen elsparkesykkel. Flere selskaper tilbyr imidlertid et delkasko- eller tyveritillegg, normalt med en egenandel på 2 000 kroner.

Hvilke selskaper tilbyr forsikringen?

Markedet har tilpasset seg det nye lovverket raskt. I dag tilbyr store norske forsikringsselskaper som Gjensidige, If, SpareBank 1/Fremtind, Tryg og Storebrand egne, dedikerte forsikringer for private elsparkesykler.

Prisene varierer imidlertid kraftig basert på hvilket selskap du velger, og hvor mange andre avtaler du har. Likevel bør du sjekke nøye om samlerabatten på forsikring faktisk lønner seg, eller om totalkostnaden blir høyere enn nødvendig.

Slik finner du den billigste forsikringen

Å betale for mye for en lovpålagt forsikring er unødvendig. Selskapene kjemper om å få deg som totalkunde, og elsparkesykkelen er et perfekt forhandlingskort.

Ved å hente inn uforpliktende tilbud fra flere aktører samtidig, tvinger du selskapene til å prise seg konkurransedyktig. Dette er også den mest effektive måten å utløse lukrative samlerabatter på.

Gjør som hundretusenvis av andre nordmenn: Bruk noen få minutter på å få tilbud på forsikring via Bytt.no. Her samler du enkelt alle familiens forsikringer i ett skjema, lar de store selskapene konkurrere om deg, og sikrer at både barna, elsparkesykkelen og lommeboken er trygt dekket før uhellet er ute.

Kilder og metode 🔎

Informasjonen ble sist verifisert og oppdatert i september 2026. Artikkelens juridiske rammer og forsikringsvilkår bygger blant annet på veiledning og offisielle vilkår fra aktører som Gjensidige og Tryg.

Kartleggingen av krav til lovpålagt ansvarsforsikring og tekniske vilkår for små elektriske motorvogner tar utgangspunkt i regelverk og dokumentasjon fra forsikringsforetak og forbrukerorganisasjoner som SpareBank 1 og Norsk Huseierforbund. Disse eksterne rammebetingelsene er deretter strukturert og vurdert opp mot Bytt.nos egne redaksjonelle analyser av innbodekning. Videre sammenholdes dataene med våre løpende prisanalyser for ansvarsforsikring for å kartlegge hvordan markedets vilkår og tilleggsdekninger forholder seg til det gjeldende lovpåbudet. Denne helhetlige sammenstillingen danner grunnlaget for en objektiv fremstilling av forbrukernes juridiske og økonomiske ansvarsforhold.

Ofte stilte spørsmål om forsikring av elsparkesykkel

Få raske svar på de viktigste reglene, lovkravene og forsikringsvilkårene for private elsparkesykler.
Dekker innboforsikringen skader forårsaket av elsparkesykkel?

Nei, vanlig innboforsikring dekker aldri erstatningsansvar ved bruk av elsparkesykkel. Siden elsparkesykler er klassifisert som små elektriske motorvogner, krever loven en egen, dedikert ansvarsforsikring.

Hva er konsekvensene av å kjøre en uforsikret elsparkesykkel?

Blir du stoppet i politikontroll uten gyldig forsikring, får du et forenklet forelegg på 5 000 kroner. Ved en ulykke vil Trafikkforsikringsforeningen dekke skadene overfor tredjepart, men deretter kreve full regress fra deg eller eieren. Ved alvorlig personskade kan dette føre til ubegrensede millionkrav.

Hvilke tekniske krav må elsparkesykkelen oppfylle for å være lovlig?

Elsparkesykkelen må ha en permanent sperret toppfart på maksimalt 20 km/t, veie under 70 kg inkludert batteri, og være konstruert for kun én person. I tillegg må føreren være minst 12 år, barn under 15 år må bruke hjelm, og promillegrensen er på 0,2.

Er tyveri og skade på egen elsparkesykkel inkludert i ansvarsforsikringen?

Nei, den lovpålagte ansvarsforsikringen dekker utelukkende skader du påfører andre mennesker eller andres eiendom. For å sikre selve elsparkesykkelen mot skade eller tyveri må du tegne et kasko- eller tyveritillegg, normalt med en egenandel på 2 000 kroner. Hos Bytt.no kan du enkelt få tilbud på forsikring og sammenligne priser og vilkår fra flere selskaper.

Hvor mye kan du spare?

Visste du at en familie årlig kan spare inntil 20 000 kr på å bytte forsikringsselskap? Nå har mer enn 450 000 nordmenn har brukt våre forsikringstjenester for å motta flere tilbud på sine forsikringer.

Bytt.no er Norges største sammenligningstjeneste for produkter og tjenester innen personlig økonomi. Velg hvilke forsikringer du ønsker tilbud på, og velg hvilke selskaper du ønsker tilbud fra. Tilbudene du mottar er gratis og helt uforpliktende.

Bilforsikring

Norges beste og billigste bilforsikringer - sjekk hvor mye du kan spare

BILFORSIKRING

Husforsikring

Norges beste husforsikringer. Sørg for at største investeringen din er riktig forsikret

HUSFORSIKRING

Innboforsikring

Det er store forskjeller på innboforsikring og hva de dekker. Dette er de beste innboforsikringene.

INNBOFORSIKRING

Reiseforsikring

Alt du trenger å vite om de beste og billigste reiseforsikringene - se full oversikt

REISEFORSIKRING
NYLIGE OMTALER OM BILFORSIKRING
Sammenlign tusenvis av tjenester
AVBRYT
OK, JEG FORSTÅR