Sammenlign. Bytt. Spar.
HUS & HJEM
BEDRIFT & BORETTSLAG
MIN BYTT
BYTT.NO
Oppdatert tirsdag 13. oktober

Slik unngår du avkorting i bilforsikringen: Dette regnes faktisk som råkjøring

Avkorting i bilforsikring: Når regnes det som grov uaktsomhet?

Sist oppdatert

Frykter du at forsikringsselskapet vil nekte utbetaling etter en ulykke? Her er de eksakte grensene for når en førerfeil går over til å bli grov uaktsomhet.

Står du i veikanten etter en bilulykke, kan frykten for redusert kaskoerstatning melde seg raskt. Kjører du i over 100 km/t i en 80-sone, regnes det normalt som grov uaktsomhet.
Kort oppsummert 📝
  • Krav for avkorting: Forsikringsselskapet må bevise grov uaktsomhet, og et øyeblikks uoppmerksomhet er sjelden nok til å nekte erstatning.
  • Klare fartsgrenser: Kjøring i over 100 km/t i 80-sone eller over 115 km/t i 50-sone vurderes normalt som grov uaktsomhet.
  • Farlige manøvrer: Uoversiktlige forbikjøringer i høy hastighet gir selskapet rett til å redusere eller stryke utbetalingen kraftig.
  • Sammenlign dekning: På Bytt.no kan du sammenligne pris og vilkår på bilforsikring for å finne et trygt selskap som behandler skadeoppgjør rettferdig.

Smellen etter ulykken

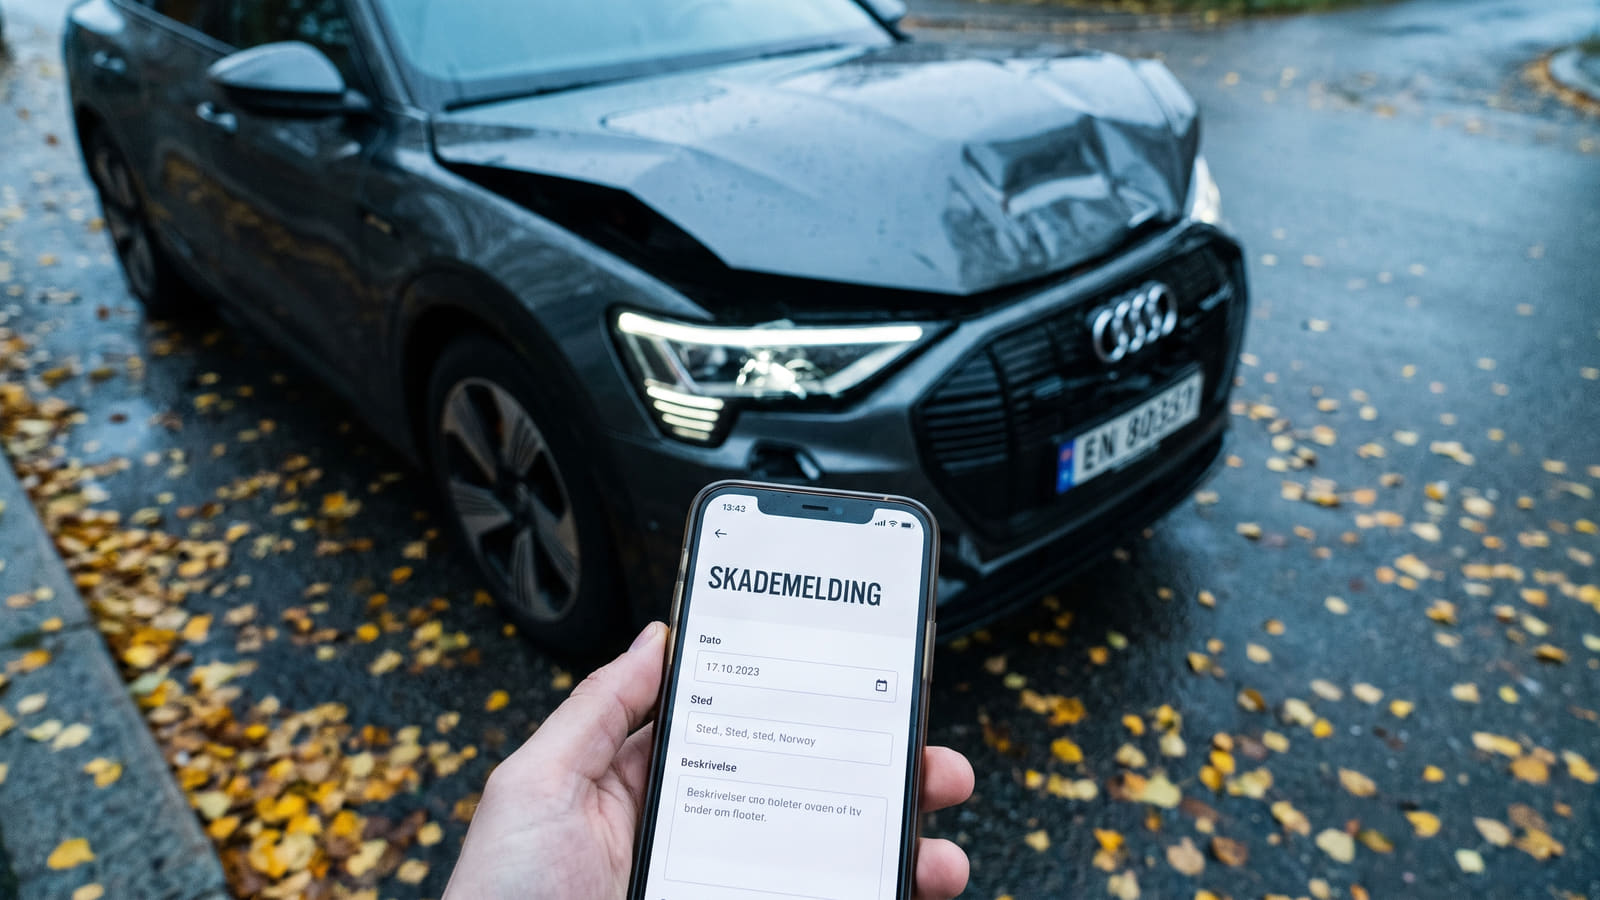
Du står i veikanten og ser på den knuste fronten av bilen din. Pulsen roer seg gradvis når du innser at ingen ble skadet. Men så kommer den snikende frykten: Vil forsikringsselskapet dekke dette, eller vil de hevde at du kjørte uaktsomt?

Å få et brev om avkorting i kaskoerstatningen er mange bileieres verste mareritt. Avkorting betyr at selskapet reduserer – eller i verste fall nuller ut – summen du får utbetalt, noe som også kan skje ved mer hverdagslige tabber som overskredet kjørelengde.

Mange føler seg maktesløse i møte med forsikringsselskapenes skadebehandlere. Hvor går egentlig grensen mellom en hendelig feil og det selskapene kaller uaktsomhet?

Den strenge, juridiske grensen

Forsikringsselskapene kan ikke trekke deg i erstatning for en hvilken som helst feilvurdering. Regelverket er faktisk ganske strengt for å beskytte deg som forbruker.

For at et forsikringsselskap i det hele tatt skal kunne avkorte kaskoerstatningen etter en bilulykke, kreves det grov uaktsomhet.

Rent juridisk er dette definert som et markert avvik fra vanlig forsvarlig handlemåte, der handlingen din må regnes som sterkt klanderverdig.

Dette betyr at et øyeblikks uoppmerksomhet sjelden er nok til at selskapet kan straffe deg økonomisk. Handlingen må være bevisst og farlig.

Dette regnes som grov uaktsomhet

Når skaden først har skjedd, vil selskapet se på de harde faktaene fra ulykkesstedet. Spesielt høy hastighet fungerer ofte som en utløsende faktor for avkorting.

Følgende handlinger vurderes normalt som grov uaktsomhet:

  • Å kjøre i over 100 km/t i en 80-sone.
  • Å kjøre i over 115 km/t i en 50-sone.
  • Å foreta uoversiktlige forbikjøringer i høy fart.

Krysser du disse grensene, gir du i praksis forsikringsselskapet en åpen dør til å redusere erstatningen din kraftig.

Velg et selskap du kan stole på

Selv om lovverket krever grov uaktsomhet, er det ingen hemmelighet at selve skadeoppgjøret kan oppleves som en kamp hvis du har feil forsikringsselskap.

Når uhellet er ute, er du helt avhengig av en aktør som behandler saken din rettferdig og effektivt, uten å lete etter smutthull for å slippe unna regningen. Er du usikker på om ditt nåværende selskap er til å stole på? Det dummeste du kan gjøre er å vente til du faktisk krasjer med å finne det ut.

Gjør som hundretusenvis av andre nordmenn: Sjekk hva ekte kunder mener om skadeoppgjøret til ditt selskap. På Bytt.no finner du en komplett oversikt med titusenvis av ekte kundeerfaringer for forsikringsselskaper.

Hvis selskapet ditt scorer dårlig på skadeoppgjør og kundeservice, er det på tide å ta grep. Du kan raskt og enkelt sammenligne pris og vilkår på bilforsikring for å se hvilke aktører som gir deg den beste dekningen.

For å sikre deg den laveste prisen hos et trygt selskap, bør du la aktørene krige om deg som kunde. Ved å innhente uforpliktende tilbud fra flere forsikringsselskaper samtidig, sparer du ikke bare penger på premien – du sikrer deg også en partner som stiller opp den dagen du står i veikanten og trenger dem som mest.

Kilder og metode 🔎

Innholdet ble sist verifisert og oppdatert i oktober 2026 for å reflektere gjeldende rettspraksis og vilkår knyttet til erstatningsoppgjør ved bilskader. Gjennomgangen bygger blant annet på juridiske avgjørelser og etablert praksis fra Finansklagenemnda.

Vurderingene av aktsomhetskrav og terskler for erstatningsavkorting tar utgangspunkt i etablert nemndspraksis og juridiske presedenser, herunder uttalelser fra tvisteløsningsorganer som Finansklagenemnda. Disse juridiske rammene danner det faglige fundamentet for analysen, før de sammenholdes med Bytt.nos egne markedsdata og forbrukerinnsikt. Dette omfatter systematiske undersøkelser av dekningsvilkår fra vår database over bilforsikring, kombinert med empiri hentet fra vår samling av kundeerfaringer for forsikringsselskaper. Sammenstillingen av formelle normer og dokumenterte kundeopplevelser gir et objektivt grunnlag for å belyse hvordan skadebehandlingspraksis arter seg i det norske forsikringsmarkedet.

Ofte stilte spørsmål om avkorting i bilforsikringen

Få oversikt over reglene for grov uaktsomhet, hvilke fartsgrenser som utløser kutt i erstatningen, og hva du bør passe på.
Hva kreves for at forsikringsselskapet kan avkorte erstatningen?

Forsikringsselskapet kan bare avkorte kaskoerstatningen dersom du har utvist grov uaktsomhet. Dette er juridisk definert som et markert avvik fra vanlig forsvarlig handlemåte, der oppførselen vurderes som sterkt klanderverdig. En enkel førerfeil eller et kort øyeblikks uoppmerksomhet er normalt ikke tilstrekkelig for avkorting.

Hvilke hastigheter regnes som grov uaktsomhet i trafikken?

Høy fart er en typisk årsak til at selskaper kutter i utbetalingen. Følgende situasjoner vurderes normalt som grov uaktsomhet:

  • Kjøring i over 100 km/t i en 80-sone.
  • Kjøring i over 115 km/t i en 50-sone.
  • Uoversiktlige forbikjøringer i høy fart.
Hva betyr avkorting i kaskoerstatningen i praksis?

Avkorting innebærer at forsikringsselskapet reduserer, eller i verste fall helt stryker, erstatningssummen du ellers ville fått utbetalt for skader på eget kjøretøy. Du må da betale hele eller deler av reparasjonen av egen bil selv.

Hvordan sjekker jeg om et forsikringsselskap har et rettferdig skadeoppgjør?

Den beste indikatoren er tilbakemeldinger fra kunder som faktisk har opplevd skader. På Bytt.no kan du lese tusenvis av brukeromtaler om forsikringsselskaper for å se hvordan ulike aktører håndterer skadeoppgjør. Ønsker du bedre vilkår eller lavere pris, kan du også sammenligne bilforsikringer direkte hos oss.

Hvor mye kan du spare?

Visste du at en familie årlig kan spare inntil 20 000 kr på å bytte forsikringsselskap? Nå har mer enn 450 000 nordmenn har brukt våre forsikringstjenester for å motta flere tilbud på sine forsikringer.

Bytt.no er Norges største sammenligningstjeneste for produkter og tjenester innen personlig økonomi. Velg hvilke forsikringer du ønsker tilbud på, og velg hvilke selskaper du ønsker tilbud fra. Tilbudene du mottar er gratis og helt uforpliktende.

Bilforsikring

Norges beste og billigste bilforsikringer - sjekk hvor mye du kan spare

BILFORSIKRING

Husforsikring

Norges beste husforsikringer. Sørg for at største investeringen din er riktig forsikret

HUSFORSIKRING

Innboforsikring

Det er store forskjeller på innboforsikring og hva de dekker. Dette er de beste innboforsikringene.

INNBOFORSIKRING

Reiseforsikring

Alt du trenger å vite om de beste og billigste reiseforsikringene - se full oversikt

REISEFORSIKRING
NYLIGE OMTALER OM BILFORSIKRING
Sammenlign tusenvis av tjenester
AVBRYT
OK, JEG FORSTÅR