
Marerittet på landeveien: Når trettheten tar overhånd
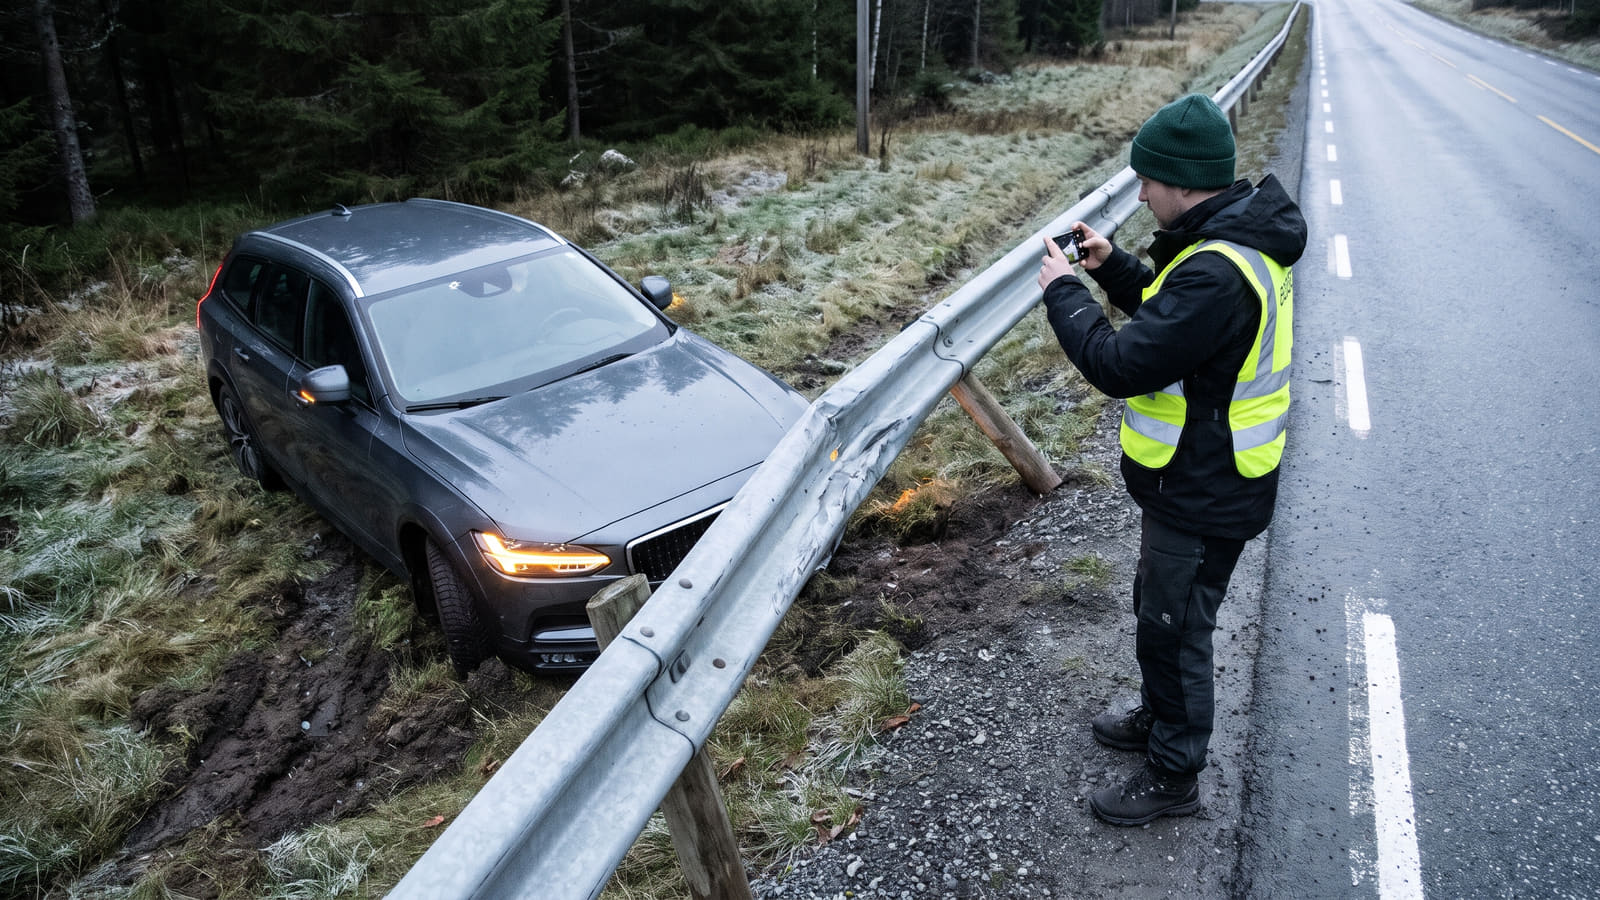
Du sitter bak rattet sent på kvelden, kjenner øyelokkene bli blytunge, men bestemmer deg for å presse deg de siste milene hjem. Plutselig våkner du av at bilen rister voldsomt i grøftekanten, og et knust autovern ligger bak deg.
Sjokket etter en slik utforkjøring blir raskt erstattet av en dyp økonomisk bekymring når du kontakter forsikringsselskapet. I praksis hos Finansklagenemnda ser vi at dersom du sovner bak rattet, reduseres (avkortes) erstatningen for skader på din egen bil typisk med mellom 15 % og 35 %.
Enda mer alvorlig blir det dersom du treffer et annet kjøretøy og forårsaker skade på andre. Da risikerer du at forsikringsselskapet krever erstatningsutbetalingene tilbakebetalt fra deg personlig.
Avkortning vs. regress: To helt ulike regelverk
Når forsikringsselskapet vurderer en ulykke, skiller norsk bilforsikring prinsipielt mellom to helt ulike dekninger. Det er avgjørende at du forstår forskjellen mellom skade på eget kjøretøy (kaskodekning) og skade påført andre personer eller eiendom (ansvarsdekning).
Konsekvensene for lommeboken din styres nemlig av to forskjellige lover:
- Avkortning på egen bil (Kasko): Regulert av forsikringsavtaleloven § 4-9. Hvis du har opptrådt grovt uaktsomt, kan selskapet kutte i utbetalingen du egentlig skulle hatt for å reparere eller erstatte din egen bil.
- Full dekning ved vanlige feil: Har du derimot kun utvist alminnelig (simpel) uaktsomhet – et øyeblikks vanlig uoppmerksomhet – har du krav på full kaskodekning for skadene på egen bil.
- Regress for skade på andre (Ansvar): Regulert av bilansvarsloven § 12 første ledd bokstav a. Forsikringsselskapet betaler først ut erstatning til den uskyldige tredjeparten du kjørte på, men kan kreve hele eller deler av dette beløpet tilbakebetalt (regress) fra deg dersom du handlet med forsett eller grov uaktsomhet.
For å være sikker på at du har de beste vilkårene før uhellet først er ute, bør du jevnlig sammenligne pris og vilkår på bilforsikring i markedet.
Når er det «grovt uaktsomt» å sovne bak rattet?
Mange sjåfører mener det er urettferdig å bli straffet økonomisk for å sovne, fordi selve innsovningen skjer ufrivillig. Juridisk sett handler vurderingen imidlertid om hva du gjorde i minuttene før du sovnet.
Det regnes i utgangspunktet som grovt uaktsomt å sovne bak rattet dersom du merket forvarsler på tretthet, men likevel fortsatte kjøringen uten å ta en pause. Kroppen gir nesten alltid signaler som gjesping, svie i øynene eller at du glipper med blikket før du sovner. Tilsvarende strenge vurderinger gjelder også ved utstyrsfeil, for eksempel ved kjøring med sommerdekk på vinterføre, hvor uaktsomhet raskt kan føre til millionkrav.
Unntaket for akutt sykdom
Hva om du mistet bevisstheten helt uten forvarsel? Dersom et plutselig bevissthetstap skyldes akutt, uforutsett sykdom uten forvarsler, anses hendelsen ikke som grovt uaktsom.
Vær imidlertid klar over at forsikringsselskapene og nemnda stiller strenge bevis- og dokumentasjonskrav til slike medisinske anførsler.
Dine første ord etter ulykken er avgjørende
Når Finansklagenemnda behandler tvister om innsovning bak rattet, ser de nøye på hva du sa i timene etter smellen.
Finansklagenemnda legger ved vurderingen av innsovning bak rattet konsekvent størst vekt på sjåførens tidsnære forklaringer til politi og forsikringsselskap rett etter ulykken.
Forklarer du til politiet på stedet at du følte deg trøtt og burde ha sovet, nytter det sjelden å endre forklaringen i ettertid når du innser de økonomiske konsekvensene.
Hvorfor krever forsikringsselskapet penger når politiet henla saken?
En klassisk kilde til frustrasjon oppstår når politiet velger å henlegge straffesaken etter en utforkjøring, men forsikringsselskapet likevel sender deg et varsel om avkortning eller regress. Hvordan kan et privat selskap være strengere enn politiet?
Svaret ligger i de juridiske beviskravene. At politiet henlegger straffesaken etter en trafikkulykke, hindrer på ingen måte forsikringsselskapet i å fremme økonomiske krav mot deg.
- Straffesak (Politiet): For å dømme deg til straff kreves det bevis utover enhver rimelig tvil. Er det litt usikkert om du faktisk sovnet, må saken henlegges.
- Sivilrettslig sak (Forsikringsselskapet): Selskapet gjør en helt selvstendig vurdering basert på alminnelig sannsynlighetsovervekt. Det betyr at det kun trenger å være mer sannsynlig (over 50 %) at du sovnet etter forvarsler, enn at ulykken skyldtes noe annet.
Velg et selskap med rettferdig skadeoppgjør
Selv om lovverket setter rammene, opplever mange forbrukere store forskjeller i hvordan kundebehandlere møter dem når ulykken først er ute. Noen selskaper oppleves som smidige og løsningsorienterte, mens andre oppfattes som rigide i sine vurderinger av uaktsomhet.
Før du velger hvor du plasserer forsikringene dine, bør du sjekke hvordan andre bilister har blitt behandlet i krevende situasjoner. På Bytt.no kan du lese over 40 000 verifiserte brukeromtaler for å se kundenes erfaringer med skadeoppgjør hos forsikringsselskapene.
Slik sikrer du deg best mulig dekning i dag
Har du kun ansvarsforsikring uten kaskodekning i dag, vil du uansett måtte betale hele skaden på egen bil selv ved en utforkjøring – uavhengig av skyldgrad. Med kaskodekning vil du selv ved en avkortning på 15 % til 35 % få dekket brorparten av tapet på en kostbar bil.
Det smarteste grepet du kan gjøre for biløkonomien din er å la selskapene konkurrere om deg. Da kan du ofte oppgradere dekningen din uten at prisen går opp.
Bruk gjerne vår gratis anbudstjeneste for å innhente uforpliktende tilbud på bilforsikring fra flere selskaper, slik at du sikrer deg både trygge vilkår, dokumentert god kundeservice og markedets beste pris.


