Sammenlign. Bytt. Spar.
HUS & HJEM
BEDRIFT & BORETTSLAG
MIN BYTT
BYTT.NO
Oppdatert tirsdag 10. november

Slik unngår du å bli underforsikret hvis boligen brenner ned

Slik unngår du å bli underforsikret hvis boligen brenner ned

Sist oppdatert

Mange frykter økonomisk ruin etter en boligbrann. Sjekk de skjulte beløpsgrensene for midlertidig bolig og kravene til fullverdigaranti før det er for sent.

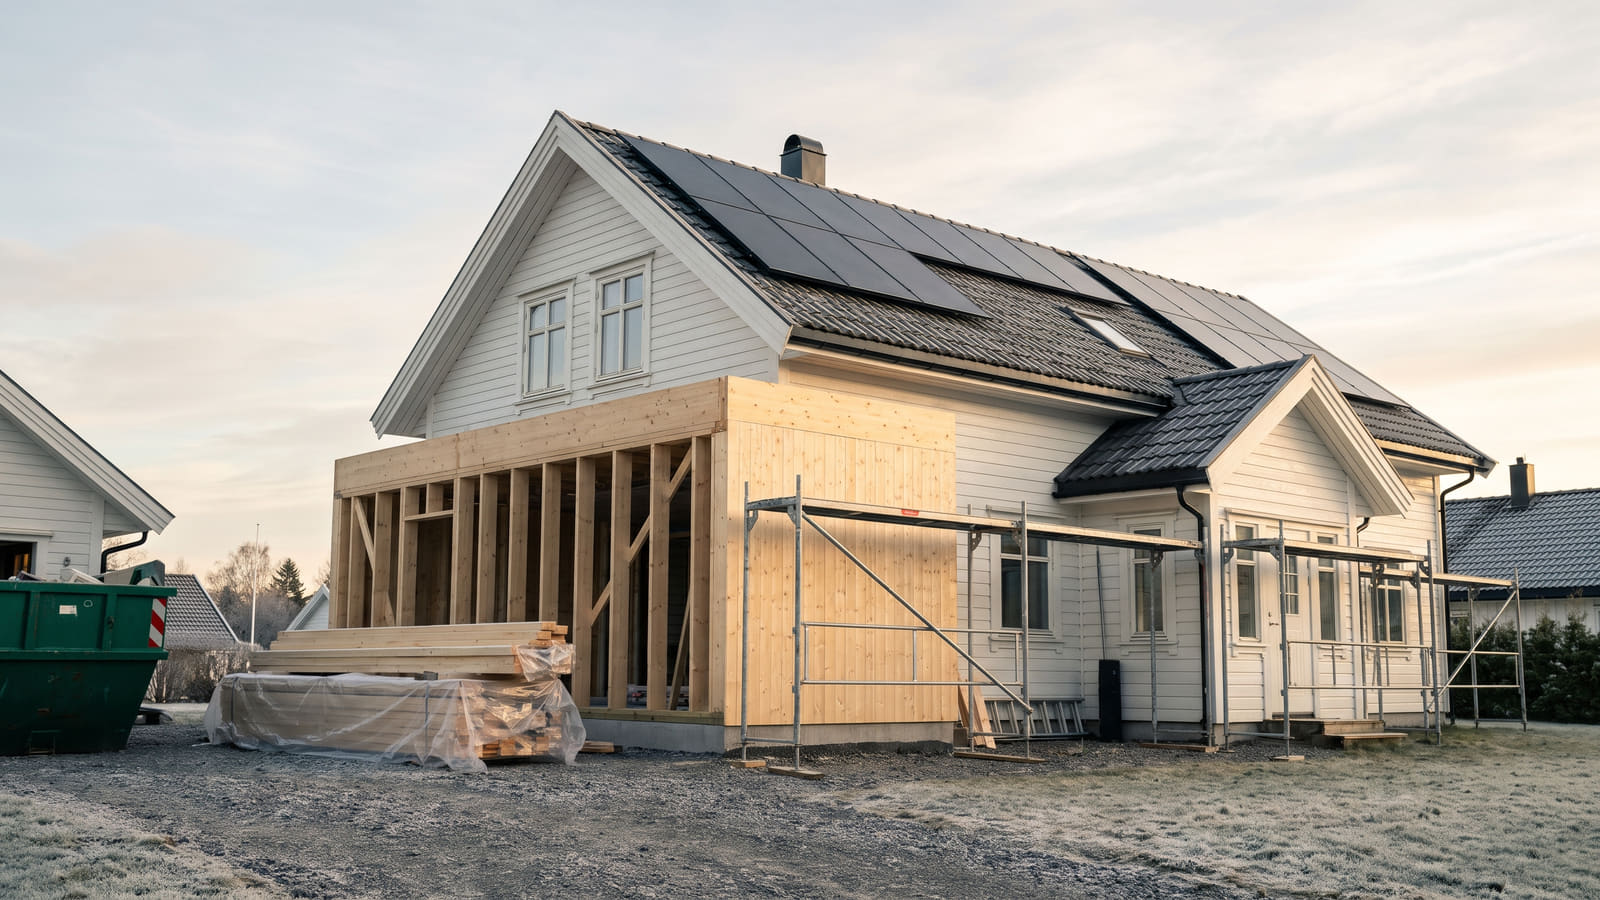
Bygger du på huset eller monterer et større solcelleanlegg, må du varsle forsikringsselskapet for å unngå å bli underforsikret ved brann.
Kort oppsummert 📝
  • Delt forsikringsansvar ved totalskade: Husforsikringen dekker markedsleie for erstatningsbolig under byggeperioden, mens innboforsikringen tar akutte merutgifter som hotellopphold.
  • Skjulte beløpsgrenser for bosted: En standard innboforsikring har ofte et tak på inntil 100 000 kroner for hotell, mens en toppdekning dekker merutgiftene uten dette taket.
  • Krav til fullverdigaranti: Gjenoppføring må normalt fullføres innen fem år, og uoppgitte utvidelser eller grovt manglende vedlikehold kan føre til avkortet erstatning.
  • Sjekk og sammenlign dekningen din: På Bytt.no kan du enkelt innhente uforpliktende tilbud på forsikring for å sikre deg toppdekning til en konkurransedyktig pris.

Boligeierens ultimate mareritt

Huset brenner ned til grunnen, og du står igjen på bar bakke. Det emosjonelle sjokket er enormt, men for mange erstattes dette raskt av et økonomisk mareritt når røyken har lagt seg.

Mange nordmenn oppdager for sent at forsikringene de har betalt på i årevis, har skjulte begrensninger. Den vanligste og mest kostbare fellen handler ikke nødvendigvis om selve huset, men om hvor familien skal bo mens branntomten ryddes og boligen bygges opp igjen.

Fellen som koster deg dyrt: Midlertidig bolig

Når huset er totalskadd, trenger familien et annet sted å bo. Her er det en utbredt misforståelse om hvem som egentlig tar regningen.

Sannheten er at ansvaret er delt mellom to ulike forsikringer. Det er husforsikringen din som dekker markedsleie for en tilsvarende bolig i byggeperioden. Innboforsikringen din dekker derimot de akutte merutgiftene, slik som hotellopphold og diett den første tiden før dere finner en egnet leiebolig. For mange boligeiere kan det være utfordrende å skille de to poliseformene fra hverandre, men du kan lese mer om hvordan du unngår de vanligste forsikringsfellene når du kjøper bolig.

Djevelen ligger i detaljene på innboforsikringen.

En standard innboforsikring hos Storebrand har en særskilt grense på inntil 100 000 kroner for hotellopphold, mens en topp- eller superdekning dekker slike merutgifter uten dette taket innenfor normal reparasjonstid.

Å bo på hotell med en hel familie tømmer en begrenset pott skremmende raskt. Løsningen for mange er derfor å oppgradere til en topp- eller superforsikring for å sikre seg mot uforutsette utgiftstopper i en allerede krevende krisesituasjon.

Er du egentlig dekket av «fullverdigarantien»?

Hva så med selve huset? De fleste lener seg tilbake og stoler blindt på at ordet fullverdigaranti løser alt.

En fullverdiforsikret bygning betyr i utgangspunktet at du er dekket for hva det koster å bygge et tilsvarende hus på skadedagen. Hos Tryg defineres skader over 75 % av gjenoppføringskostnaden som totalskade under fullverdigarantien, og husforsikringer dekker i slike tilfeller også riving, rydding og bortkjøring av bygningsavfall. Vilkårene varierer derimot mellom selskapene, og det lønner seg å undersøke hva som kjennetegner Norges beste husforsikring før en eventuell skade oppstår.

I tillegg dekker fullverdigarantien i husforsikringen påløpte merutgifter som skyldes offentlige påbud ved gjenoppbygging etter gjeldende teknisk forskrift (TEK17). Men garantien utløses ikke uten videre.

De strenge kravene for gjenoppbygging

For å få full erstatning uten avkortning, må du oppfylle en rekke strenge betingelser i forsikringsvilkårene:

  • Tidsfristen: Fullverdigarantien krever normalt at gjenoppføringen fullføres innen 5 år fra skadedato.
  • Formell bestiller: Arbeidet med gjenoppføringen må formelt bestilles av eier, ektefelle/samboer eller livsarvinger.
  • Vedlikeholdskravet: Dersom en bolig er preget av grovt forfall eller manglende vedlikehold, kan forsikringsselskapet avslå fullverdistatus og begrense dekningen til førsterisiko eller foreta vesentlige fradrag i oppgjøret.

Den klassiske oppussingstabben

Det finnes også en annen fallgruve mange boligeiere går i: De bygger om eller oppgraderer huset uten å varsle forsikringsselskapet.

Endringer som øker husets størrelse og verdi, som et nytt tilbygg eller en ekstra etasje, må meldes inn. Det samme kan gjelde moderne energioppgraderinger. Fastmonterte solcelleanlegg til privat forbruk dekkes normalt automatisk under husforsikringen, men anlegg som produserer vesentlig mer strøm enn husstandens eget årsforbruk, krever særskilt melding til selskapet.

Unnlater du å melde fra om slike endringer, risikerer du at erstatningen settes ned. Du blir rett og slett underforsikret.

Sjekkliste: Er du underforsikret?

De færreste leser forsikringsvilkårene med lupe før uhellet faktisk er ute. For å sove trygt om natten bør du sjekke disse tre punktene i avtalen din i dag:

  • Beløpsgrensen for akutt bosted: Har din innboforsikring et tak på 100 000 kroner for hotellopphold, eller har du en superdekning uten denne beløpsgrensen?
  • Meldte oppgraderinger: Har du bygget på huset eller montert et stort solcelleanlegg som produserer vesentlig mer enn eget årsforbruk? Gi beskjed til selskapet umiddelbart.
  • Vedlikehold av boligen: Sørg for at bygningen holdes i forsvarlig stand, slik at du ikke risikerer avslag på fullverdistatus eller store fradrag grunnet grovt forfall.

Slik sikrer du deg markedets beste vilkår

Prisforskjellen mellom en ordinær standardforsikring og en toppdekning utgjør ofte bare noen få hundrelapper i året. Forskjellen i et skadeoppgjør kan derimot utgjøre flere hundre tusen kroner.

Ikke vent til skaden har skjedd med å rydde opp i avtalene dine. På Bytt.no kan du enkelt innhente uforpliktende tilbud på forsikring fra flere forsikringsselskaper samtidig.

Ved å la selskapene konkurrere om både husforsikringen og innboforsikringen din, kan du sikre deg solide samlerabatter og oppgradere til vilkårene som gir familien full trygghet hvis katastrofen skulle inntreffe.

Kilder og metode 🔎

Informasjonen om forsikringsvilkår, erstatningsregler og beløpsgrenser ble sist verifisert og oppdatert i november 2026. Datagrunnlaget bygger blant annet på forskriftskrav fra Direktoratet for byggkvalitet, avgjørelser fra Finansklagenemnda, samt gjeldende avtalevilkår fra aktører som Storebrand og Tryg.

Kartleggingen av rettigheter og vilkårsforskjeller ved totalskade tar utgangspunkt i offisielle byggetekniske krav fra Direktoratet for byggkvalitet, klagepraksis fra Finansklagenemnda og standardiserte forsikringsavtaler fra selskaper som Gjensidige og SpareBank 1. Disse eksterne kildene etablerer det regulatoriske og kontraktsmessige nullpunktet for vurdering av midlertidig botilskudd, krav til fullverdigaranti og meldeplikt ved modernisering. På Bytt.no integreres dette datamaterialet i et helhetlig analyseapparat og kryssjekkes mot våre egne redaksjonelle dybdeanalyser av utlegg til midlertidig opphold. Denne systematiske fremgangsmåten sikrer en nøytral og etterprøvbar fremstilling av sentrale forskjeller i markedets dekningsvilkår.

Ofte stilte spørsmål om underforsikring og boligbrann

Få raske svar på hvordan midlertidig bolig dekkes, hvilke krav som stilles til fullverdigaranti, og hvordan du unngår avkortning i erstatningen.
Hvilken forsikring dekker midlertidig bolig hvis huset brenner ned?

Ansvaret er delt mellom to ulike forsikringer. Husforsikringen dekker markedsleie for en tilsvarende bolig under byggeperioden. Innboforsikringen dekker de akutte merutgiftene den første tiden, som hotellopphold og diett. Vær oppmerksom på at enkelte standard innboforsikringer har et tak på for eksempel 100 000 kroner for hotell, mens toppforsikringer gjerne dekker merutgiftene uten dette taket innenfor normal reparasjonstid.

Hva kreves for at fullverdigarantien skal gjelde?

For å få full erstatning under fullverdigarantien må gjenoppføringen normalt fullføres innen 5 år fra skadedatoen, og arbeidet må formelt bestilles av eier, ektefelle, samboer eller livsarvinger. I tillegg kreves det at boligen har vært holdt i forsvarlig stand. Hvis bygningen er preget av grovt forfall eller manglende vedlikehold, kan selskapet avslå fullverdistatus eller gjøre store fradrag i oppgjøret.

Må jeg melde fra om oppussing, tilbygg og solcelleanlegg?

Ja, endringer som øker husets areal eller verdi, slik som tilbygg eller en ekstra etasje, må meldes inn til forsikringsselskapet for å unngå underforsikring. Fastmonterte solcelleanlegg til eget forbruk dekkes normalt automatisk under husforsikringen, men dersom anlegget produserer vesentlig mer strøm enn husstandens eget årsforbruk, krever dette særskilt melding.

Hva regnes som totalskade på boligen?

Definisjonen varierer noe mellom selskapene, men hos blant annet Tryg regnes skader som overstiger 75 % av gjenoppføringskostnaden som en totalskade under fullverdigarantien. Ved en godkjent totalskade dekker husforsikringen også riving, rydding og bortkjøring av bygningsavfall, samt nødvendige merutgifter som skyldes offentlige påbud etter gjeldende byggteknisk forskrift (TEK17).

Hvordan sjekker jeg om jeg har riktig dekning til best pris?

Start med å sjekke forsikringsbevisene dine for beløpsgrenser på midlertidig bosted og at registrert boligareal stemmer. På Bytt.no kan du enkelt innhente uforpliktende tilbud på forsikring fra flere selskaper samtidig, slik at du kan sammenligne vilkår, sikre deg toppdekning og få samlerabatt på hus- og innboforsikring.

Hvor mye kan du spare?

Visste du at en familie årlig kan spare inntil 20 000 kr på å bytte forsikringsselskap? Nå har mer enn 450 000 nordmenn har brukt våre forsikringstjenester for å motta flere tilbud på sine forsikringer.

Bytt.no er Norges største sammenligningstjeneste for produkter og tjenester innen personlig økonomi. Velg hvilke forsikringer du ønsker tilbud på, og velg hvilke selskaper du ønsker tilbud fra. Tilbudene du mottar er gratis og helt uforpliktende.

Bilforsikring

Norges beste og billigste bilforsikringer - sjekk hvor mye du kan spare

BILFORSIKRING

Husforsikring

Norges beste husforsikringer. Sørg for at største investeringen din er riktig forsikret

HUSFORSIKRING

Innboforsikring

Det er store forskjeller på innboforsikring og hva de dekker. Dette er de beste innboforsikringene.

INNBOFORSIKRING

Reiseforsikring

Alt du trenger å vite om de beste og billigste reiseforsikringene - se full oversikt

REISEFORSIKRING
NYLIGE OMTALER INNEN BOLIGFORSIKRING
Sammenlign tusenvis av tjenester
AVBRYT
OK, JEG FORSTÅR