
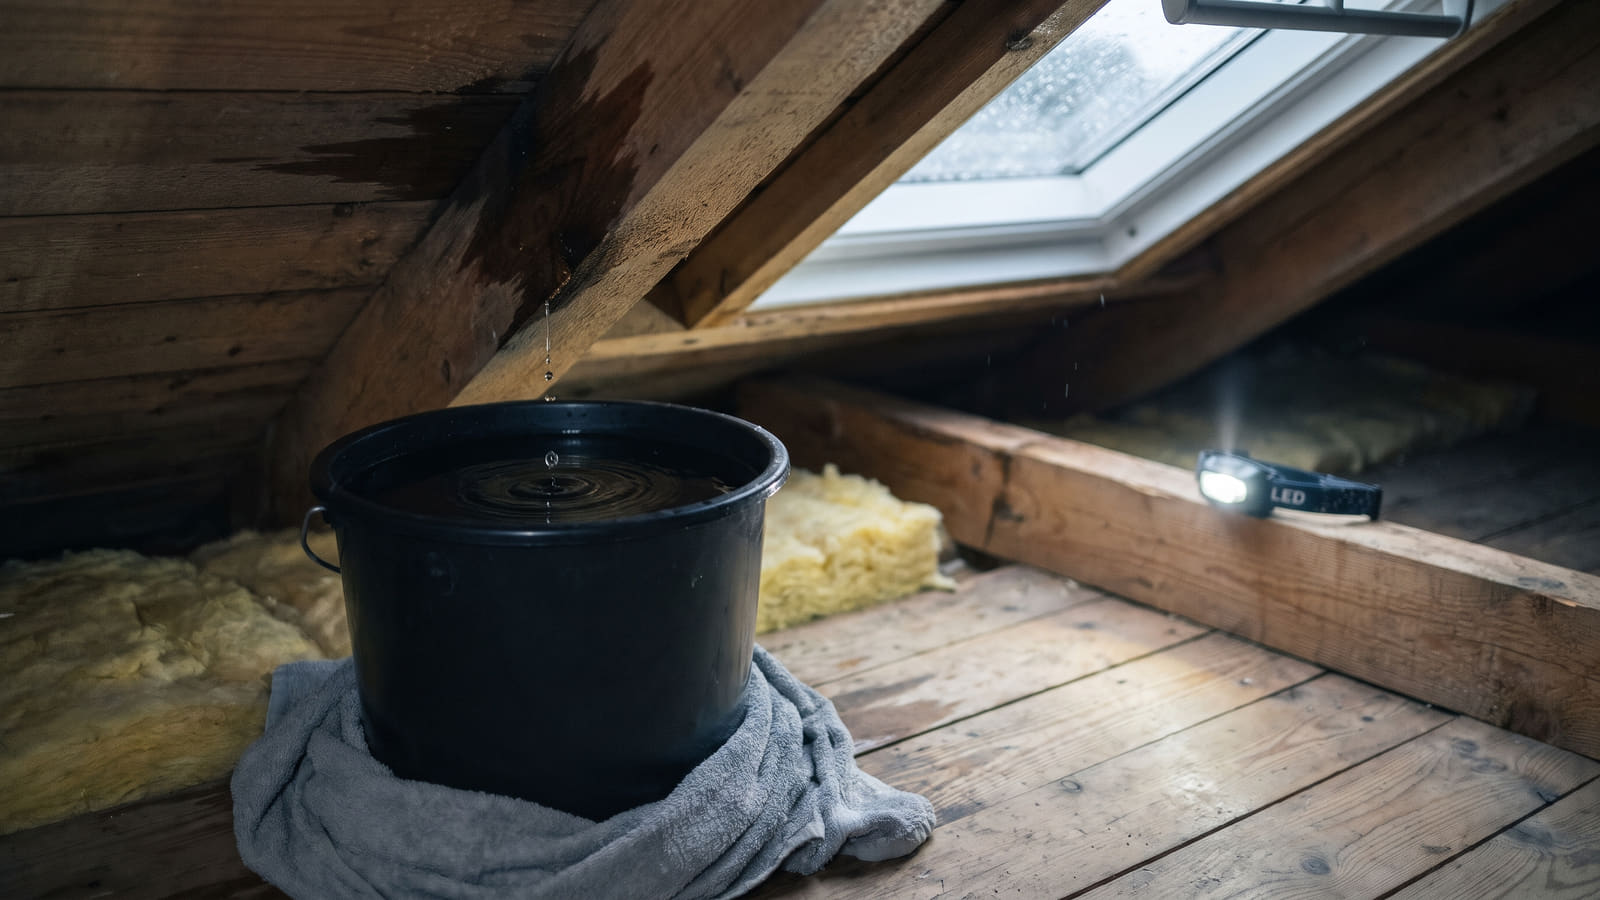
Taklekkasje og fukt: Fellen i standard husforsikring
Lyden av dryppende vann fra loftet midt under høststormen er enhver boligeiers mareritt, men det virkelige sjokket kommer ofte først når du ringer forsikringsselskapet. En standard husforsikring dekker normalt ikke følgeskader etter vanninntrenging gjennom utett yttertak, fasade eller vinduer over bakkenivå.
For å få dekket slike følgeskader kreves det at du har tegnet en utvidet topp- eller superforsikring på boligen. Er du usikker på om boligen din er godt nok sikret før neste uvær, bør du umiddelbart sammenligne vilkår på husforsikring her.
Selv med markedets beste dekning må du likevel belage deg på å åpne egen lommebok når skaden er skjedd. Forsikringsselskapene erstatter aldri utgiftene til å utbedre disse tre punktene:
- Selve utettheten i yttertaket.
- Sprekker i grunnmuren.
- Utgravning og legging av ny drenering.
Dette regnes utelukkende som boligeierens eget vedlikeholdsansvar. Forsikringen dekker altså kun følgeskadene innvendig, forutsatt at du har utvidet dekning.
Aldersfradrag kan spise opp erstatningen
En toppforsikring er heller ingen hvilepute dersom bygningsdelene har blitt gamle. Toppforsikringer har ofte strenge aldersbegrensninger på både yttertak og drenering.
Har taket eller dreneringen overskredet forventet levetid, risikerer du tre alvorlige konsekvenser ved en vannskade:
- Økt egenandel på skadeoppgjøret.
- Kraftig aldersfradrag i erstatningssummen.
- Fullstendig bortfall av dekning for vanninntrenging.
Naturskade eller ordinær vannskade? Dette avgjør egenandelen
Mange tror feilaktig at alt ekstremvær utløser dekning under naturskadeloven, men grensedragningen i forsikringsvilkårene er knivskarp. Naturskadeloven omfatter direkte skader fra naturulykker som:
- Flom (når et vassdrag går over sine bredder).
- Storm.
- Stormflo.
Ekstremt styrtregn og lokalt overflatevann (overvann) regnes derimot som en ordinær vannskade, så lenge ikke en elv eller et vassdrag faktisk har gått over sine bredder.
Ifølge skadestatistikk fra Finans Norge behandles skader fra overvann og tilbakeslag i det kommunale avløpsnettet etter selskapenes ordinære vannskadevilkår, og disse utgjør årlig større erstatningssummer enn rene naturskader.
Denne definisjonen har direkte betydning for hva du må betale av egen lomme når skaden på bygning eller løsøre skal gjøres opp. Egenandelen ved naturskader på forsikrede bygninger og løsøre er lovbestemt til 8 000 kroner per hendelse på tvers av alle forsikringsselskaper.
Ved ordinære vannskader styres egenandelen av hva du selv har valgt i polisen din, og ligger typisk på alt fra 4 000 til 25 000 kroner. For å sikre at innboet ditt har gode vilkår og riktig egenandel ved tilbakeslag fra sluk, kan du enkelt sjekke priser og dekning på innboforsikring.
Tabbene som gir opptil 50 prosent avkortning
Når kulda setter inn etter et fuktig høstuvær, øker risikoen for frostsprengte rør dramatisk. Dersom du slurver med forsikringsselskapets sikkerhetsforskrifter, kan store deler av erstatningen ryke.
Et forsikringsselskap kan likevel kun foreta avkorting ved brudd på sikkerhetsforskrifter dersom to lovbestemte krav i forsikringsavtaleloven § 4-8 er oppfylt:
- Det må foreligge direkte årsakssammenheng mellom regelbruddet og skaden.
- Sikrede må være mer enn lite å laste for hendelsen.
Glemmer du derimot å skru på tilstrekkelig varme eller å stenge hovedstoppekranen når du reiser bort over tid, slår reglene hardt ut. Ved brudd på sikkerhetsforskrifter om frostsikring og stenging av hovedstoppekran i fraværsperioder, ligger avkortningen i Finansklagenemndas praksis normalt på mellom 15 og 50 prosent.
Hvordan selskapene håndterer slike vurderinger i praksis varierer, og du bør alltid lese verifiserte kundeomtaler om forsikringsselskapenes skadeoppgjør før du velger selskap.
Bil i uvær: Når ryker bonusen i vanndammen?
Oversvømte veibaner og underganger utgjør en enorm økonomisk felle for norske bilister under kraftig regnvær. Måten bilen din blir vannskadet på, avgjør både om du får erstatning og om du straffes med bonustap.
1. Parkert bil som blir oversvømt
Dersom bilen din står lovlig parkert og blir oversvømt av flom, stormflo eller styrtregn som defineres som naturskade, står du sterkt. Skaden dekkes da under både kasko og delkasko, og du slipper bonustap.
2. Kjøring inn i dype vanndammer
Kjører du derimot inn i en dyp vanndam slik at det trenger vann inn i motoren (vannslag), endrer reglene seg totalt. Dette dekkes normalt kun dersom du har kasko på bilen som dekker uforutsett ytre påvirkning, men det regnes ikke som naturskade og medfører derfor ordinært bonustap.
Vurderer du å presse bilen gjennom en vei som åpenbart står under vann eller er sperret med skilt, tar du en enorm økonomisk risiko. Bevisst forsering av åpenbart oversvømt eller skiltet vei kan føre til at forsikringsselskapet vurderer avkortning for grov uaktsomhet ved motorhavari. Terskelen for hva som faktisk regnes som grov uaktsomhet hos forsikringsselskapene er ofte strengere enn mange er klar over.
Har du en bil med høy verdi, bør du sørge for at kaskodekningen din er optimal ved å sammenligne vilkår på bilforsikring.
Slik sikrer du riktig dekning før neste uvær
Forskjellen mellom en standardforsikring og en utvidet toppdekning kan utgjøre hundretusenvis av kroner den dagen vannet trenger gjennom taket eller sluket. Du trenger likevel ikke å betale overpris for å oppgradere fra standard til super- eller toppforsikring.
Ved å flytte forsikringene dine til et selskap som ønsker deg som totalkunde, kan du ofte få utvidet dekning til samme eller lavere pris enn du betaler i dag:
- Finn frem dagens forsikringsavtale og sjekk om du har utvidet dekning for tak og klimaskjerm.
- Kontroller hvilken egenandel du har valgt for ordinære vannskader (fra 4 000 til 25 000 kroner).
- La flere selskaper konkurrere om å gi deg den beste pakkeprisen på toppdekning.
Den raskeste veien til bedre vilkår og lavere pris er å hente inn uforpliktende tilbud på forsikring fra flere selskaper her, slik at du står trygt rustet før neste storm treffer. Vil du først ta en lynrask helsesjekk på hva du betaler i dag, kan du også teste dine forsikringer med vår forsikringsrobot.


