
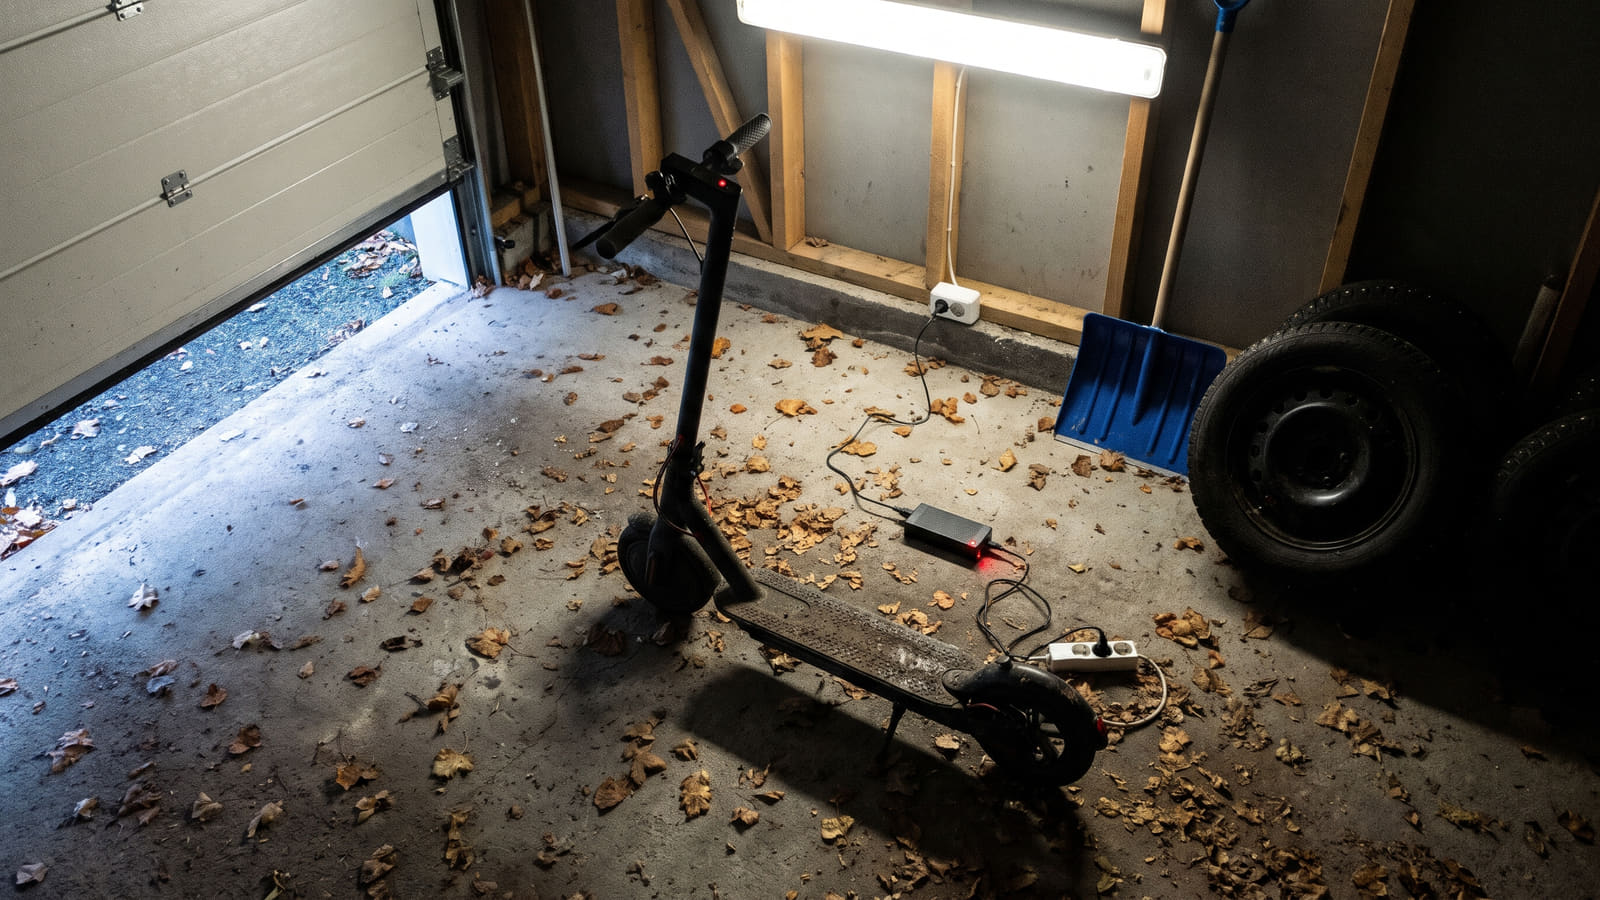
Millionfellen i garasjen
Tenåringen suser ut av oppkjørselen på sin private elsparkesykkel, mens du lener deg tilbake i troen på at familiens ordinære forsikringer dekker eventuelle uhell. Den feilslutningen kan koste deg hus og hjem, ettersom uforsikret kjøring medfører objektivt erstatningsansvar hvor Trafikkforsikringsforeningen (TFF) krever full regress fra eieren for millionbeløp ved alvorlige personskader.
Alle private elsparkesykler og småelektriske kjøretøy med hastighet over 10 km/t er nemlig klassifisert som motorvogn. Dermed er de underlagt lovpålagt ansvarsforsikring etter bilansvarsloven, akkurat som en bil eller motorsykkel.
Stoppes du eller barnet ditt i en kontroll uten gyldig forsikring, venter dessuten et forenklet forelegg på 5 000 kroner fra politiet.
Innboforsikringen redder deg ikke
Mange eiere antar at de allerede er sikret gjennom sine eksisterende avtaler. Sannheten er at standard innbo- og reiseforsikring aldri dekker skader du påfører andre personer eller andres eiendom med en privat elsparkesykkel – du kan lese mer om hvilke skader innboforsikringen dekker på elsparkesykkel for å se unntakene.
Selv ved tyveri av selve kjøretøyet fra låst bod eller garasje har selskapene strammet kraftig inn på vilkårene. Dekningen under innboforsikringen spriker nå enormt i markedet:
- Gjensidige dekker fortsatt tyveri av elsparkesykkel gjennom innboforsikringen med inntil 30 000–50 000 kroner.
- Fremtind har fjernet småelektriske kjøretøy helt fra sin innboavtale.
- LOfavør har også fjernet dekningen for slike kjøretøy fra innboforsikringen.
Er du usikker på hvordan ditt selskap stiller seg til tyveri av verdifulle eiendeler i hjemmet? Da bør du sammenligne vilkår og priser på innboforsikring her for å unngå ubehagelige overraskelser ved innbrudd.
Hva koster forsikring på elsparkesykkel?
Sett opp mot risikoen for personlig gjeldsansvar, er prisen for å kjøre lovlig svært lav. En lovpålagt ansvarsforsikring koster typisk mellom 50 og 102 kroner per måned.
Ansvarsforsikringen dekker kun skader du påfører andre personer, biler eller bygninger. Ønsker du dekning mot skade på ditt eget kjøretøy, må du velge kaskoforsikring som et frivillig tillegg.
De færreste forsikringsselskaper lar deg kjøpe kun én isolert småforsikring uten at det koster ekstra, eller de gir deg betydelig bedre pris dersom du samler alt på ett sted. Det smarteste grepet er å innhente uforpliktende forsikringstilbud fra flere selskaper, slik at du kan inkludere elsparkesykkelen i en samlepakke med full rabatt.
Ikke si opp avtalen i november
Når frosten legger seg på asfalten i november, fristes mange til å si opp forsikringen frem til våren for å spare noen hundrelapper. Å kutte ansvarsforsikringen under vinterlagring utgjør imidlertid en alvorlig økonomisk risiko.
Som eier hefter du nemlig personlig for skader og regresskrav dersom batteriet på en uforsikret elsparkesykkel forårsaker brann under oppbevaring eller lading i boden eller garasjen. Behold derfor ansvarsforsikringen aktiv gjennom hele vinteren.
Teknisk sjekkliste: Er kjøretøyet lovlig å forsikre?
Forsikringsselskapene forsikrer ikke hva som helst. For at en elsparkesykkel i det hele tatt skal være lovlig og forsikringsbar på norske veier, må den oppfylle fire absolutte krav:
- Hastighet: Kjøretøyet må ha en permanent hastighetssperre på maks 20 km/t.
- Vekt: Maksimal egenvekt er 70 kg.
- Bredde: Kjøretøyet kan ikke være bredere enn 85 cm.
- Lengde: Maksimal tillatt lengde er 120 cm.
Fellen som gjør forsikringen verdiløs
Har du eller ungdommen i huset kjøpt en modell som kan kjøre raskere ved et tastetrykk? Dersom elsparkesykkelen er trimmet, eller hastighetssperren kan overstyres via en app eller bryter, er ansvarsforsikringen ugyldig.
Ved en ulykke med et ulovlig kjøretøy kan forsikringsselskapene nekte dekning fullstendig eller kreve full regress for utbetalte erstatningssummer. Du står da nøyaktig like lagelig til for hugg som om kjøretøyet aldri var forsikret, ettersom reglene for avkortning og regress slår knallhardt inn ved bevisst uaktsomhet.
Foreldrefellen: Regler du må håndheve hjemme
Kjøper du elsparkesykkel til barna, hviler det juridiske og økonomiske ansvaret på dine skuldre. For mindreårige førere må alltid foreldre eller foresatte stå som forsikringstaker.
Sørg for at hele familien kjenner og følger de ufravikelige trafikkreglene for småelektriske kjøretøy:
- Aldersgrense: Nedre aldersgrense for å kjøre elsparkesykkel er 12 år.
- Hjelmpåbud: Hjelm er lovpålagt for alle barn under 15 år.
- Passasjerforbud: Det er strengt forbudt med passasjerer – kun én person per kjøretøy.
- Promillegrense: Kjøring i ruspåvirket tilstand er ulovlig, med en fast promillegrense på 0,2.
Brudd på reglene om promille eller passasjerer fører fort til kraftig avkortning i erstatningen eller direkte regresskrav fra forsikringsselskapet dersom uhellet er ute.
Huskeregelen for foreldre: En uskyldig tur med to venner på samme brett kan være nok til at forsikringsselskapet reduserer utbetalingen kraftig etter en krasj.
Slik sikrer du familien til lavest mulig pris
Du trenger ikke betale overpris for å sove godt om natten mens elsparkesykkelen lader i kjelleren eller ruller til skolen. Nøkkelen er å velge et selskap som både har ryddige vilkår for småelektriske kjøretøy og et skadeoppgjør som faktisk fungerer når det gjelder.
Før du bestemmer deg, kan du lese over 40 000 verifiserte brukeromtaler av forsikringsselskapene for å se hvilke aktører som gir kundene best hjelp etter uhell.
Vil du raskt se om du betaler for mye på dine eksisterende avtaler i dag, kan du teste forsikringene dine med vår gratis forsikringsrobot. Da ser du umiddelbart sparepotensialet før du legger til elsparkesykkelen og lar selskapene konkurrere om hele kundeforholdet ditt.


